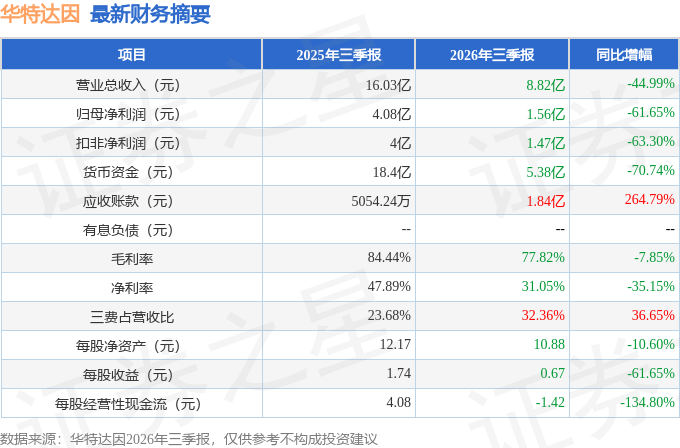
据证券之星公开数据整理,近期华特达因(000915)发布2026年三季报。截至本报告期末,公司营业总收入8.82亿元,同比下降44.99%,归母净利润1.56亿元,同比下降61.65%。按单季度数据看,第三季度营业总收入3325.14万元,同比下降92.3%,第三季度归母净利润-6692.93万元,同比下降194.8%。本报告期华特达因三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达36.65%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率77.82%,同比减7.85%,净利率31.05%,同比减35.15%,销售费用、管理费用、财务费用总计2.85亿元,三费占营收比32.36%,同比增36.65%,每股净资产10.88元,同比减10.6%,每股经营性现金流-1.42元,同比减134.8%,每股收益0.67元,同比减61.65%
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为22.93%,资本回报率极强。去年的净利率为46.16%,算上全部成本后,公司产品或服务的附加值极高。从历史年报数据统计来看,公司近10年来中位数ROIC为21.13%,中位投资回报好,其中最惨年份2018年的ROIC为9.95%,投资回报也较好。公司历史上的财报较为好看,公司上市来已有年报27份,亏损年份1次,需要仔细研究下有无特殊原因。
- 偿债能力:公司现金资产非常健康。
- 融资分红:公司上市27年以来,累计融资总额1.40亿元,累计分红总额24.01亿元,分红融资比为17.1。
- 商业模式:公司业绩主要依靠营销驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为96.2%/81.8%/63.6%,净经营利润分别为11.27亿/10.06亿/10.29亿元,净经营资产分别为11.72亿/12.29亿/16.17亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.12/0.16/0.24,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为2.95亿/3.4亿/5.28亿元,营收分别为24.84亿/21.34亿/22.28亿元。
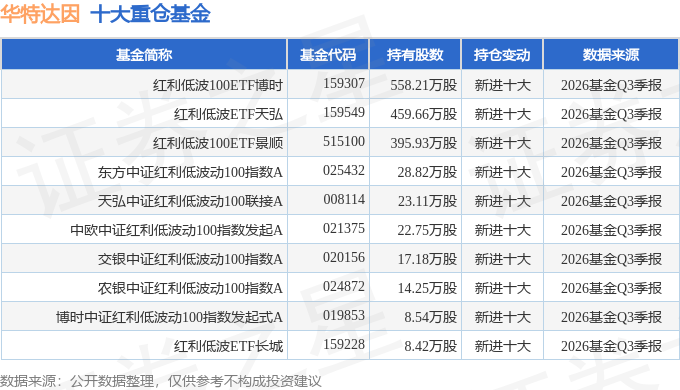
持有华特达因最多的基金为红利低波100ETF博时,目前规模为70.16亿元,最新净值1.0474(10月30日),较上一交易日上涨0.97%,近一年上涨1.12%。该基金现任基金经理为杨振建。
本文数据来源于华特达因2026年三季报,仅供参考不构成投资建议。
精彩评论