大崩盘来的如此之快!
出品 | 美港探案
作者 | 星三少
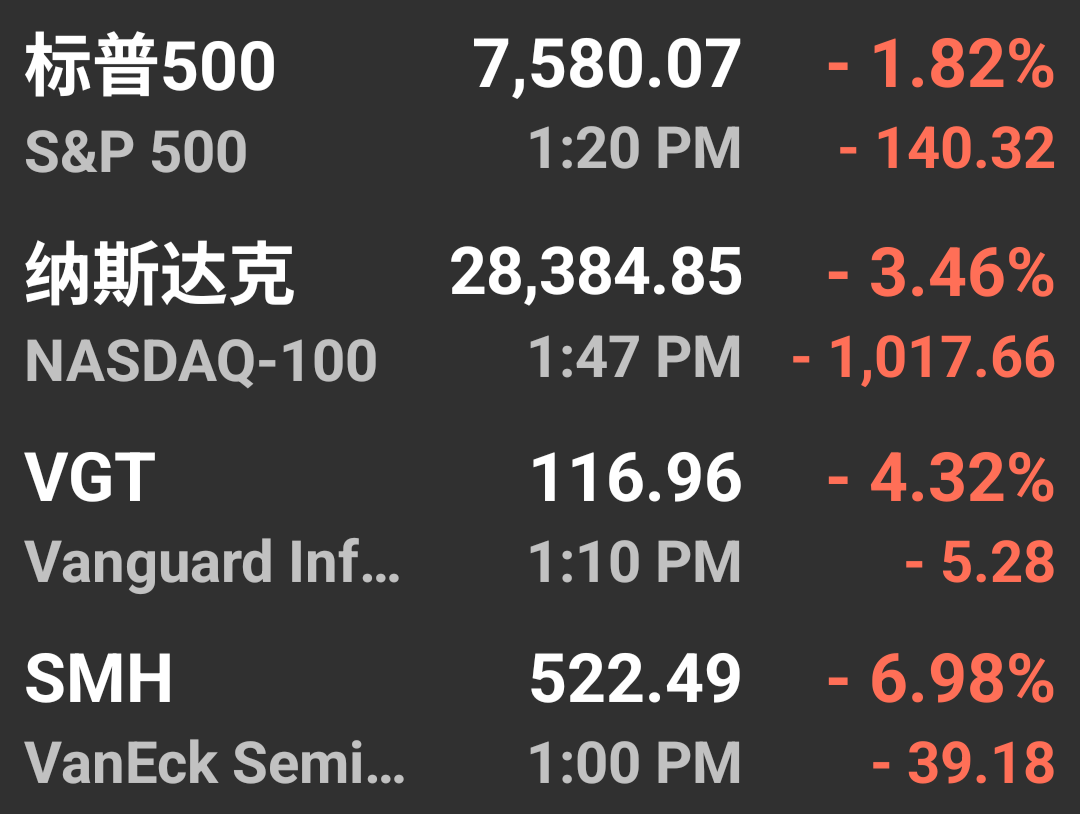
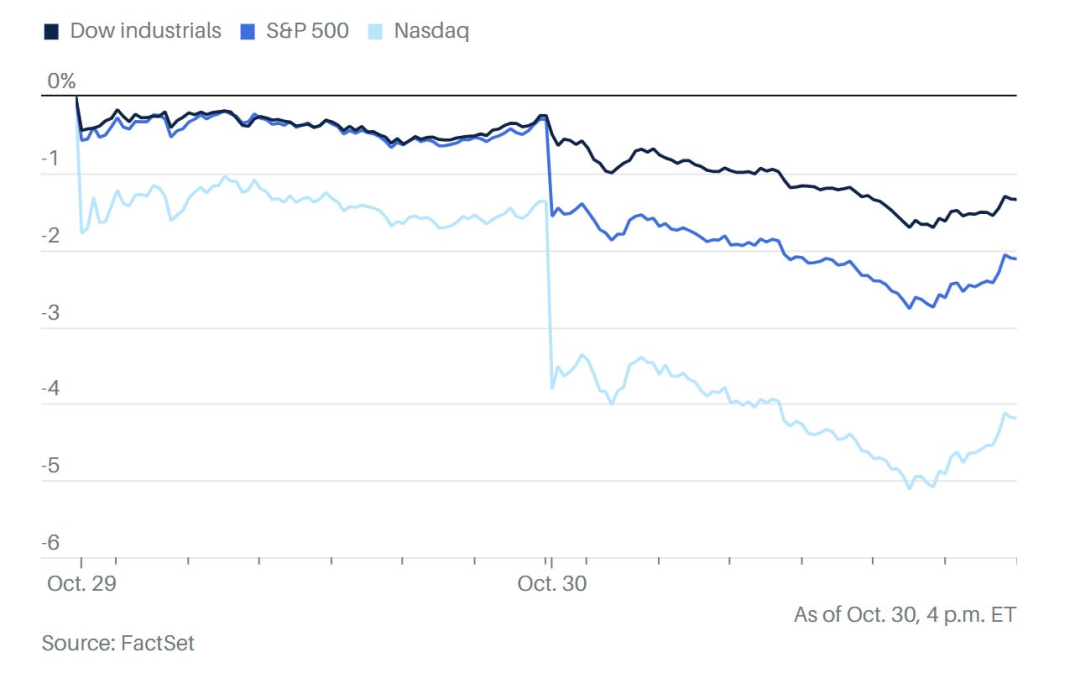
十月的最后一个交易日,美股以一场技术股全面崩跌画下句点。纳斯达克重挫2.9%,标普500 下跌1.8%,道琼下跌1.1%。
纳斯达克单月跌幅达5.3%,创下2025 年3月关税风暴以来最大单月跌幅;标普500 十月下跌0.9%,仅道琼以上涨1.7% 收月。
这一周,Alphabet 单周蒸发市值4680 亿美元,Intel 与Nvidia 各蒸发逾千亿,Amazon 也损失约800 亿,合计科技类股本周市值消失规模,是今年以来之最。
更值得注意的是,这一轮下跌并不是某一家公司的利空所引发的。过去几天,Google母公司Alphabet、亚马逊和Intel接连公布令投资人失望的财报。
同时,多家美国科技巨头的债务违约保险成本创出历史新高,反映出投资人对AI基础设施融资风险的担忧正在加深。
曾经推动美股持续上涨的AI投资热潮,如今开始受到华尔街越来越严格的审视。华尔街开始要求科技巨头证明,数千亿美元的投入究竟能产生多少利润和自由现金流。
Intel:PC 市场的黑天鹅
今天探长要说的主角是Intel,单日暴跌28.6%,为十月S&P 500 最惨烈个股,全月累跌45%,创历史最差单月纪录。
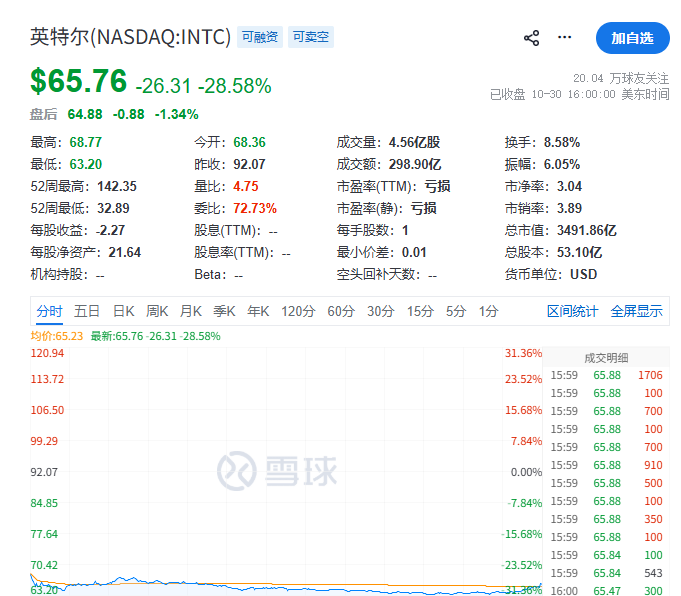
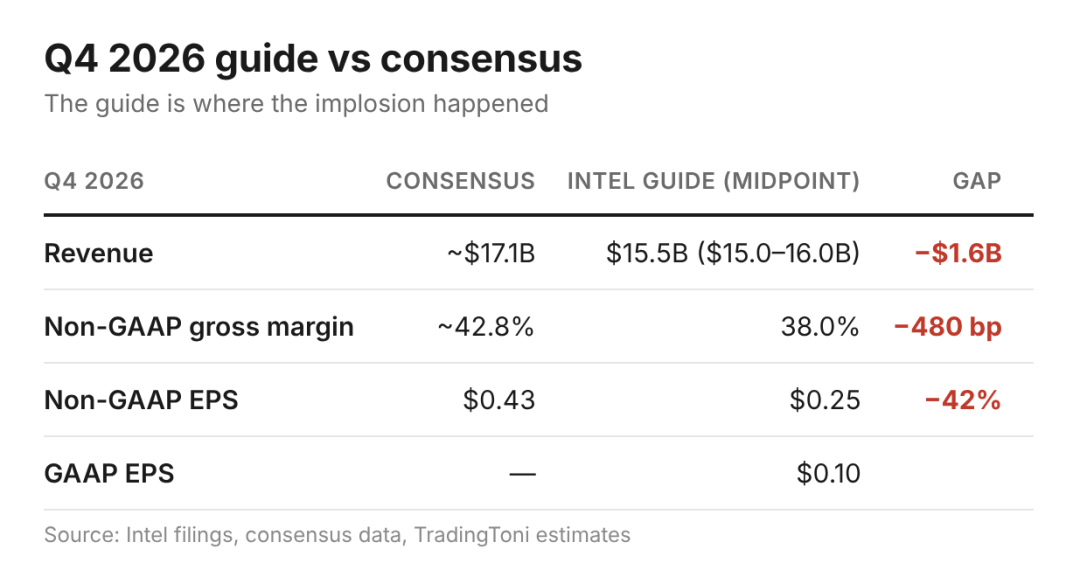
导火线是周四盘后的财报:第三季每股盈余0.52 美元,超越市场预期的0.41 美元,但第四季指引令市场大失所望——预期营收150 亿至160 亿美元,远低于市场预期的170 亿美元,每股盈余指引0.25 美元,亦不及市场预期的0.43 美元。
有四件事导致。
(1) 个人电脑PC市场调整CCPG(消费类和个人计算产品组)的销售额环比下降超过20%,降至约62亿美元。首先,终端需求:英特尔现在预计2026年PC的出货量将下降约12%,其中下半年下降超过20%。其次,库存:OEM厂商在第三季度增加了库存,现在正在大幅削减库存。Zinsner预计大部分库存清理将在第四季度和第一季度完成,可能持续到第二季度。
(2)内存方面
预计到 2027 年不会有任何改善。 这是最令人失望的一点。辛斯纳明确表示,英特尔预计到 2027 年内存性能不会有任何提升,并且正在计划 PC 销量下降约 10%。从长远来看,PC 市场的前景依然乐观,但未来 12 个月的情况并不乐观。
(3)以色列的 Fab 28 工厂
10 月初的一次事故导致该工厂关闭了大约两周。英特尔预计第四季度将损失约 3 亿美元的收入,几乎全部来自 10 纳米/英特尔 7 服务器芯片,以及约 200 个基点的毛利率,原因是报废了晶圆。预计第一季度也将出现类似的约 3 亿美元的收入损失,但大部分报废的晶圆应该会算在第四季度。如果算上以色列的工厂,第四季度的毛利率预计将达到 40%。
(4)固定成本与较低的产量英特尔正在减少面向客户的晶圆的生产量,以适应需求。工厂的产能利用率低于预期,导致利润率下降。产品结构的变化也造成了不利影响:专门定制的芯片增长最快,但利润率低于平均水平。
管理层无能的决策!
探长先说结论!
英特尔的一些决策如今正在对其自身造成损害。
首先,早在六个月前,内存短缺危机(RAMpocalypse)就会明显降低其顶级移动处理器(Panther Lake)的需求。但由于刚刚拿下多个Panther Lake的设计订单,英特尔管理层不愿放弃这部分收入。然而,这一决定也让他们付出了惨痛的代价。
生产Panther Lake处理器意味着服务器处理器的产能将会减少,这不仅包括采用18埃制程(Clearwater Forest)的服务器处理器,也包括采用Intel 3制程的服务器处理器。这是因为Panther Lake的基础芯片采用Intel 3制程,而Granite Rapids计算芯片也采用同样的制程。目前,Xeon处理器的需求旺盛,但英特尔的产能却不足。
再加上他们在Kiryat Gat 工厂发生的爆炸(我相信 Granite Rapids 的 Intel 7 基础芯片就是在那里生产的,或者也是在那里生产的),结果就是预计 2027 年上半年服务器 CPU 的出货量会下降。
英特尔公司因早些时候犯下的错误受到了严厉的惩罚。然而,他们似乎什么也没学到,又开始给出同样的无稽之谈作为借口。第四季度业绩指引显示,营收比市场普遍预期低约 16 亿美元,每股收益比市场普遍预期低 42%。这就是业绩大幅下滑的原因。
如果数据中心CPU的需求真的超过了英特尔的晶圆生产计划,那么这种需求并不会消失。它会转移到台积电生产的AMD和Arm服务器芯片上。英特尔的计划失误,最终会转化为其他厂商的市场份额增长。
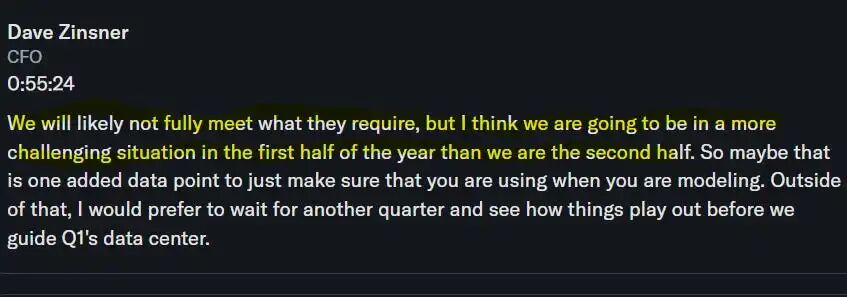
有没有人想猜一下,为什么在2027年上半年满足数据中心CPU的需求会比下半年更具挑战性?
因为从开始到完成,生产最先进的晶圆需要6 个月的时间。
SUBSTRAITS 根本不需要 6 个月。他们都是骗子。
隐藏的现金流问题
英特尔公司设定的2026 年总资本支出目标仍然是 200 亿美元。截至九个月,总资本支出约为 118 亿美元(投资 102 亿美元,融资 16 亿美元)。
这意味着仅第四季度资本支出约为 82 亿美元,大约是第三季度 42 亿美元的两倍。
如果按年计算,这个数字将达到300 亿至 330 亿美元,这与瑞银(UBS)的蒂姆·阿库里(Tim Arcuri)预测的 2027 年约为 300 亿美元的数字相符。
津斯纳(Zinsner)证实,2027 年不会产生正的自由现金流,并称那将是一个投资年份。这就是英特尔(Intel)在 8 月筹集 230 亿美元股权的原因。资产负债表可以支撑,但市场现在必须为盈利基础较弱的一年提供负自由现金流的资金。
以下两项因素对每股收益的影响也不容忽视:
1.稀释:预计第四季度稀释后的股份总数为54.4 亿股,而去年同期为 45.3 亿股。这意味着有大约 20% 更多的股份分摊收益。
2.非控股权益:英特尔预计,2027年和2028年的非控股权益约为11亿美元。这意味着每年大约有0.20美元的收益不会分配给英特尔的股东。
英特尔之前曾表示,其代工厂业务有望在2027 年实现盈亏平衡,并表示只需再增加几亿美元的外部收入。在本季度,辛斯纳只是表示,要实现可持续盈利,还有“大量工作要做”。没有给出具体日期。
目前的外部收入约为每年 12 亿美元,因此差距仍然有几十亿美元。
LBT表示,他对英特尔未能满足客户需求感到失望,并且他“要求英特尔在英特尔3工艺的产量和生产周期方面取得显著进展”。这是他首次如此直接地公开批评自己的制造团队。
对未来的预测模型
第四季度先是情况恶化,然后才有所好转:以色列的废料和客户需求不足导致损失增加约3.5 亿美元,尽管产量有所提高。在 2027 年下半年,位于俄勒冈州的 Intel 3 工厂、位于新墨西哥州和马来西亚的 18A 服务器产能以及先进封装的产能开始增加,从而缩小了损失。
探长只是对一个小的增长幅度进行了模拟。DCAI的增长受到供应的限制,因此不太可能出现大幅增长。客户的订单量很大,而且通常会超出预期。这样一来,2026年全年的收入预计约为618亿美元,每股收益为1.50美元。
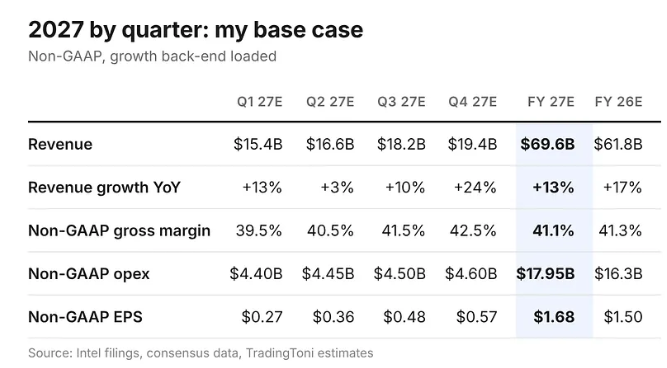
就探长个人而言,2027年无法实现盈亏平衡。只有当外部收入达到近30亿美元时,盈亏平衡的计算才能开始奏效。如果14A能够获得真正的客户,那么2028年实现盈亏平衡是可行的。
探长对2027年的预测仍然是明确的亏损。
2026年第四季度和整个2027年上半年,该公司股价将毫无起色,目前最好的情况是,英特尔公司在未来几个月内将稳定在60-80美元的区间。我对2027年下半年的股价目标是100美元。
它现在已经不是一只价值股了。以 70 美元的价格,投资者实际上是在为 2027 年下半年服务器产能的提升以及尚未公布的代工厂客户买单。而且,从目前的情况来看,至少到 2028 年下半年,该公司都没有任何外部晶圆的订单,而且封装客户的产能提升也比预期要晚(谷歌下一代 TPU 的推出被推迟了)。
在 2027 年下半年之前,这支股票没有任何上涨空间,因为在接下来的三个季度里,其收入和营业利润将停滞不前。
说实话,情况糟透了。
英特尔在人工智能领域的整体业务又推迟了一年。我原本认为2027年将是英特尔取得巨大突破的一年,但现在看来,甚至可能低于2026年的增长水平。
DCAI增长了78%,利润率达到44%,但个人电脑市场正在迅速下滑。
现在,2027年的乐观预测几乎完全取决于下半年:更多的基板、俄勒冈州的Intel 3、Diamond Rapids以及第一批真正的代工厂客户。
在这些因素出现之前,该股票的表现将取决于个人电脑市场的整体情况和资本支出。我预计未来几个月市场波动较大,一月份的业绩指引将是下一个真正的考验。
英特尔现在是一家着眼于2028 年的公司,届时该公司将完全转型为一家以代工厂和数据中心业务为先的公司,同时 PC 市场将逐渐衰退。
本文仅供参考,不构成投资建议。请自行进行研究。
精彩评论