开源证券股份有限公司金益腾,徐正凤近期对圣泉集团进行研究并发布了研究报告《公司信息更新报告:Q3业绩承压,先进电子材料及电池材料放量增长》,给予圣泉集团买入评级。
圣泉集团(605589) Q3业绩同环比承压,先进电子材料及电池材料快速放量、量价齐升 公司发布2026年三季报,实现营收93.63亿元,同比+16%;归母净利润6.59亿元,同比-13.2%;剔除股份支付费用后扣非净利润7.73亿元,同比+4.34%。其中2026Q3营收32.77亿元,同比+20.4%、环比-4%;归母净利润2.12亿元,同比-18.1%、环比-21.5%。考虑股权支付费用及原材料价格波动影响合成树脂类业务,我们下调2026-2028年盈利预测,预计公司2026-2028年归母净利润为10.34(-3.52)、15.49(-1.10)、18.39(-1.08)亿元,EPS分别为1.22、1.83、2.17元/股,当前股价对应PE为23.3、15.6、13.1倍。我们看好以先进电子材料为战略统筹推进电池材料、合成树脂、生物制造各板块协同布局,未来成长动力充足,维持“买入”评级。 先进电子材料及电池材料延续放量增长,丰富产品矩阵构建增长新曲线分业务:2026年前三季度合成树脂类、先进电子材料及电池材料、生物质产品实现营收49.5、17.7、8.1亿元,同比+20.9%、+42.8%、+22.3%;销量64.2、7.7、19.9万吨,同比+9.1%、+25.1%、+15.7%;售价7,708、23,091、4,058元/吨,同比+10.8%、+14.2%、+5.7%,三类业务协同布局,同比均实现量价齐升。我们测算Q3先进电子材料及电池材料营收7.3亿元,同比+85.8%、环比+22.3%,同比量价齐升、环比量升价微跌。2026年前三季度,以PPO/OPE树脂、碳氢树脂等低介电材料及先进封装材料为主营业务的子公司山东圣泉电子实现营收5.1亿元、同比+75.15%,净利润1.5亿元、+110.16%,对应净利率29.6%,我们测算Q3营收2.1亿元、净利润6,842万元、净利率32.9%,公司加快先进电子材料在建产能建设落地,推动PPO/OPE、高端碳氢树脂等M9/M10树脂材料、特种环氧等先进封装材料、光刻胶树脂等产品规模放量。盈利能力:公司2026年前三季度销售毛利率、净利率分别为24.22%、7.44%,同比分别-0.64、-2.25pcts;2026Q3销售毛利率、净利率分别为23.54%、6.83%,同比分别-1.41、-2.76pcts,环比分别+0.24、-1.6pcts。 风险提示:产品价格波动、产能建设及客户验证不及预期、技术迭代等。
证券之星数据中心根据近三年发布的研报数据计算,东北证券张煜暄研究员团队对该股研究较为深入,近三年预测准确度均值为70.37%,其预测2026年度归属净利润为盈利14.25亿,根据现价换算的预测PE为15.83。
最新盈利预测明细如下:
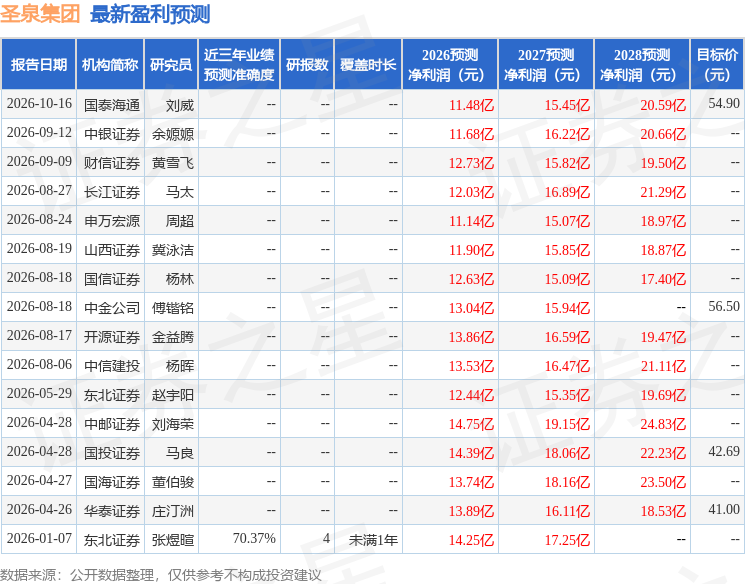
该股最近90天内共有11家机构给出评级,买入评级8家,增持评级3家;过去90天内机构目标均价为50.06。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。
精彩评论