开源证券股份有限公司齐东,胡耀文近期对招商蛇口进行研究并发布了研究报告《公司信息更新报告:Q3单季压力集中释放,拿地聚焦一线城市》,给予招商蛇口买入评级。
招商蛇口(001979) 收入下滑利润承压,投资聚焦核心城市,维持“买入”评级 发布2026年三季报,公司收入利润承压,但销售金额基本稳定,投资 聚焦核心城市,资产负债表和现金流均显著改善。我们维持盈利预测,预计公司2026-2028年归母净利润为12.7、22.1、32.3亿元,EPS为0.14、0.24、0.36元,当前股价对应PE为57.0、32.8、22.5倍。公司投资聚焦京沪深三城,可售货源较充足,维持“买入”评级。 营收利润双降、扣非首次转负 2026年前三季度,公司实现营业收入834.47亿元,同比-7.04%;归母净利润6.04亿元,同比-75.82%;扣非归母净利润-5.27亿元、同比-126.80%,为公司近年首次转负。Q3单季压力集中释放,营收286.63亿元、同比-25.13%,归母0.76亿元、同比-92.78%,扣非-5.90亿元、同比-158.69%。毛利率12.48%,同比-2.50pct,主要系结转毛利率同比下降。公司利润承压主要系:(1)税金及附加38.61亿元、同比+47.30%,土地增值税清算集中;(2)期间费用率6.85%、同比+1.16pct;(3)投资净收益0.93亿元、同比-83.8%,其中联合营企业投资收益-5.23亿元(2025年同期为+0.58亿元),合作项目由盈转亏。 Q3单季销售金额降幅扩大,拿地聚焦一线城市 2026年1-9月,公司实现签约销售面积432.2万方,同比-15.0%;实现签约销售金额1400.9亿元,同比-0.4%(其中Q3单季销售金额同比-15.4%);签约销售均价32414元/平,同比+17.2%。公司1-9月拿地25宗,规划建面209.8万方,土地总价507.3亿元,同比-33.5%;拿地金额权益比79.5%,拿地强度36.2%,均位于一二线城市,其中北上深与中国香港拿地金额占比60%。 REITs闭环加速,合同负债增厚 公司上半年博时蛇口产园REIT第二次扩募,商业不动产REIT筹备申报,租赁住房REIT首次扩募启动。截至三季度末,公司资产负债率67.96%,较年初上升0.45pct;货币资金972.97亿元,较年初+12.97%;合同负债1532.78亿元,较年初+21.82%,预收蓄水池增厚,为后续结算提供缓冲。 风险提示:市场恢复不及预期、房价调控超预期、多元化业务运营不及预期。
最新盈利预测明细如下:
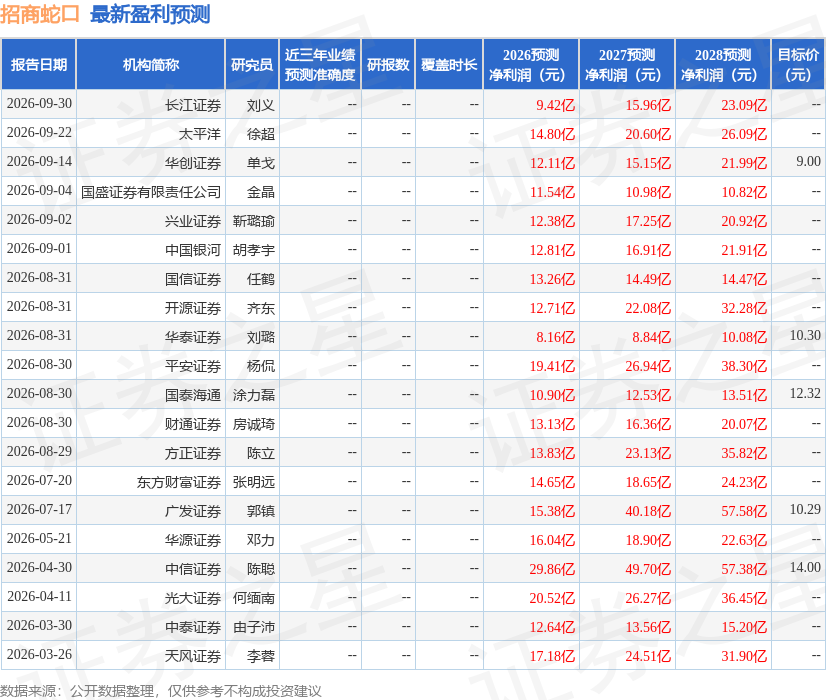
该股最近90天内共有17家机构给出评级,买入评级13家,增持评级4家;过去90天内机构目标均价为10.6。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。
精彩评论