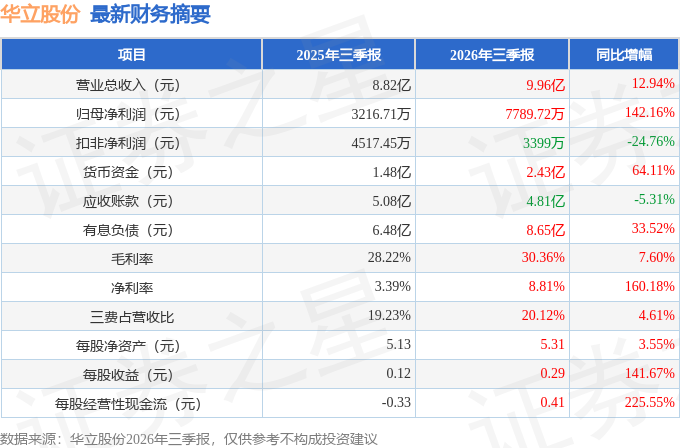
据证券之星公开数据整理,近期华立股份(603038)发布2026年三季报。截至本报告期末,公司营业总收入9.96亿元,同比上升12.94%,归母净利润7789.72万元,同比上升142.16%。按单季度数据看,第三季度营业总收入3.23亿元,同比下降7.31%,第三季度归母净利润186.32万元,同比下降86.74%。本报告期华立股份盈利能力上升,毛利率同比增幅7.6%,净利率同比增幅160.18%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率30.36%,同比增7.6%,净利率8.81%,同比增160.18%,销售费用、管理费用、财务费用总计2.0亿元,三费占营收比20.12%,同比增4.61%,每股净资产5.31元,同比增3.55%,每股经营性现金流0.41元,同比增225.55%,每股收益0.29元,同比增141.67%
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为1.95%,资本回报率不强。去年的净利率为1.68%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司上市以来中位数ROIC为7.76%,投资回报一般,其中最惨年份2022年的ROIC为1.12%,投资回报一般。公司历史上的财报相对一般(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。)。
- 融资分红:公司上市9年以来,累计融资总额6.38亿元,累计分红总额1.88亿元,分红融资比为0.29。公司去年借的钱比分红的多,需注意观察公司经营状况和分红持续性。
- 商业模式:公司业绩主要依靠研发、营销及股权融资驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为2.3%/3%/1.4%,净经营利润分别为2032.14万/4041.26万/2099.07万元,净经营资产分别为8.92亿/13.26亿/15.35亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.18/0.34/0.44,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为1.46亿/3.58亿/5.51亿元,营收分别为7.93亿/10.54亿/12.48亿元。
财报体检工具显示:
- 建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为61.9%)
- 建议关注公司债务状况(有息资产负债率已达27.67%)
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达2226.66%)
最近有知名机构关注了公司以下问题:问:华立股份从饰边条、饰面板起家的传统制造企业,为何会跨界进入水厂、地下管网和城乡供水系统?公司目前对于自身AI技术的应用有着怎样的战略定位?答:华立股份通过收购苏州尚源智能科技有限公司51%的股权,转型成为一家“装饰建材+智慧水务”双主业的公司。苏州尚源是一家有数字化基因的企业,其基于“滤膜、水务装备、数字化平台”等软硬件产品打造了面向自来水、市政污水处理等市场的一体化的智慧水务业务模式。近年来人工智能兴起,并逐步进入产业场景。从家居建材的供应链组织,到智慧水务的工艺优化与运行管理,华立股份正按照“行业应用服务商”的定位,把过去积累的大量数据、数字化应用实践,通过不断打磨、转化为可交付、可持续运营的服务。建材与水务看似相距甚远,底层逻辑却高度相通即以数字化平台组织生产和服务,以智能化技术改善运营效率,再将成熟能力复制到更多实际场景。我们不是简单讲概念,而是把技术落到每一个具体的场景里,用实打实的项目和增长来说话。二、问在家居建材板块,中小客户长期面临订单碎片化等痛点。华立股份是如何通过数字化手段赋能这一传统主业的?在家居建材板块,订单碎片化、采购频次高、交付要求紧是中小客户长期面临的现实。制造企业的竞争早已从一块板材、一条饰边的价格,延伸到库存、响应速度和供应链组织能力。华立股份的虹湾互联网平台整合了设计、选材、下单与交付环节,延续了“零起订”与“今单明发”等柔性供给能力,并通过线上设计师IP和I辅助个性化设计,推动原先以ToB为主的业务向平台型ToB、ToC延伸。三、问2025年公司装饰复合材料业务取得了平稳增长,如何看待这一业绩背后的驱动因素?2025年,公司装饰复合材料业务实现营业收入9.55亿元,同比增长10.90%;其中饰面板业务收入4.53亿元,同比增长45.88%。对于这组数据,我们保持着清醒的认知这组数据反映的是平台和供应链组织能力。四、问进入智慧水务赛道后,I技术面对的是使用周期长、运行标准严苛的工业场景。公司是如何验证水务I的实际价值的?到了智慧水务领域,I面对的检验要直接得多。供水系统设备使用周期长、运行标准严格,技术系统不仅要“会分析”,更要稳定、安全、可维护。一个水厂能不能降低能耗和药耗、能不能减少现场重复劳动,远比大模型演示得是否流畅更重要。华立股份沿“膜材料、膜组件、智能装备、智慧水务平台及全周期运维”持续布局,公司的“磐石”系统和智慧水务管控平台将数据采集、运行监控、告警分析和辅助决策纳入同一体系,并与超滤膜装备及水厂项目交付相结合,强调从建设到运行的持续服务能力。五、问智慧水务板块在2026年上半年的表现亮眼,未来在商业模式上会有哪些深化与突破?2026年上半年,公司实现营业收入6.73亿元,同比增长26.20%;其中智慧水务业务同期实现收入2.01亿元,同比增长67%,毛利率超过40%。水务正在成为新的增长来源。下一步,我们要在设备和项目交付之外,把运营效果转化为持续服务价值,围绕降低药耗能耗、设备维护和人员配置等环节为水厂提供优化服务,并在具备合同和效果核验条件的项目中探索服务费或效益分享机制。这比一次性销售更难,但只有让数据真正参与分析和决策,服务价值才站得住。六、我们关注到公司正在推进水务大模型的建设,并且此前参股了升辉清洁,请问这背后的技术路线与产业协同逻辑是什么?华立股份从数字化平台走向水务行业大模型,路径同样是问题驱动的。早在2019年,苏州尚源便推出了基于深度学习的“磐石I”平台,探索净水场景无人值守及智能运行管理。目前,公司沈阳尚源团队等核心技术力量推进水务垂类模型建设,并与升辉清洁、深圳清华大学研究院开展技术合作,规划联合推出Water-GPT水务大模型。与通用大模型不同,拟融合水质监测、设备运行、工艺管理及供排水调度等专业知识和场景数据,为运行分析、辅助决策及协同优化提供深度支持。在产业协同方面,今年初华立股份通过设在香港的全资子公司受让了升辉清洁19%的股份,希望借助其在物业及公共空间广泛的服务点位,以及香港上市公司的国际化平台,进一步拓展净水服务与数智化管理方案的应用场景。七、面对不断出台的科技与产业政策红利,华立股份未来的长期发展规划是怎样的?从建材平台的供应链组织,到水务系统的运行优化,华立股份正把“技术进入场景、服务形成价值”的思路贯穿于不同的业务之中。公司拟以已有的产业数字化基础和智慧水务场景为依托,推进数据积累、行业模型建设与项目应用衔接,并在条件成熟时探索更多城市公共服务及基础设施场景。相比于盲目增加业务板块,更关键的是形成可复制的技术应用、项目交付和长期运营能力。
本文数据来源于华立股份2026年三季报,仅供参考不构成投资建议。
精彩评论