中邮证券有限责任公司盛炜,闫依洋近期对鹏辉能源进行研究并发布了研究报告《三季度营收符合预期,大电芯产能释放有望带来新增量》,给予鹏辉能源买入评级。
鹏辉能源(300438) 投资要点 事件:2026年10月26日,公司发布2026年三季度报告。2026年前三季度公司实现营业收入178.66亿元,同比+135.67%;实现归母净利润11.78亿元,同比+928.81%;扣非归母净利润12.02亿元,同比+7545.71%。其中,2026年单三季度公司实现营业收入68.88亿元,同比+109.98%,环比+10.91%;归母净利润3.62亿元,同比+78.55%,环比-26.56%;扣非归母净利润3.82亿元,同比+118.52%,环比-26.03%。 三季度毛利率同环比提升,减值和费用影响单季净利。2026年前三季度公司毛利率19.74%,同比+4.84pcts,归母净利率6.60%,同比+5.09pcts;2026年单三季度公司毛利率20.00%,同比+1.93pcts,环比+0.41pcts,归母净利率5.26%,同比-0.93pcts,环比-2.68pcts,主要系股权激励费用、汇兑损失以及减值计提增加影响。2026年单三季度公司资产与信用减值两项合计约2.43亿元。其中,资产减值主要是碳酸锂价格下降计提相应存货跌价准备;信用减值主要系随销售规模扩大、应收账款增加,按会计政策计提坏账准备,以及单项计提部分客户涉及诉讼等情况。 产能释放有望带来新增量,AIDC业务持续推进。大电芯方面,26年10月衢州基地公司587Ah大电芯已量产下线,产能处于爬坡阶段,公司预计在第四季度能贡献一定的销售收入。AIDC业务方面,公司相关电池产品处于客户导入与验证阶段,其中UPS备电电芯正在接受客户验厂,BBU产品已送样测试。人形机器人电池方面,公司和国内的头部客户有合作和小批量送样。 前三季度经营性现金流同比改善。2026年前三季度公司销售/管理/研发/财务费用率分别为1.90%/2.55%/4.13%/0.77%,分别同比-0.76/-1.14/-0.04/-0.24pcts;2026年单三季度公司四费费用率合计9.88%,同/环比分别-0.92/+1.14pcts。2026年前三季度公司经营活动产生的现金流量净额9.13亿元,同比转正(去年同期为-0.12亿元),主要系公司储能业务快速增长,销售回款增加。 盈利预测与投资评级 考虑消费税和出口退税政策变动对公司盈利的部分影响,我们下调公司26-28年归母净利润预期分别至为15.5/23.1/28.6亿元(此前预期20.2/30.7/39.8亿元),对应PE分别为12x/8x/7x,考虑公司后续产能释放、海外业务拓展以及AIDC等业务增量,维持“买入”评级。 风险提示: 原材料价格波动风险;下游需求不及预期风险;行业竞争加剧风险;汇率波动风险
最新盈利预测明细如下:
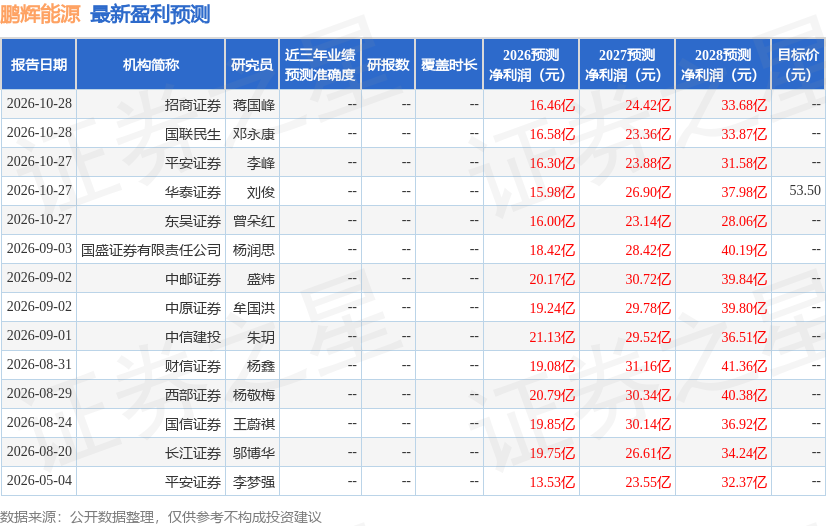
该股最近90天内共有12家机构给出评级,买入评级8家,增持评级4家;过去90天内机构目标均价为53.5。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。
精彩评论