国金证券股份有限公司满在朋,倪赵义近期对中联重科进行研究并发布了研究报告《营收稳步增长,汇兑拖累利润》,给予中联重科增持评级。
中联重科(000157) 2026年10月29日,中联重科发布2026年三季报,2026年前三 季度实现营收400.19亿元,同比+7.71%;归母净利润29.61亿元,同比-24.46%。其中,单三季度实现营收128.84亿元,同比+4.74%;归母净利润8.59亿元,同比-25.66%。 经营分析 毛利率下行叠加费用增加,盈利能力承压。2026年前三季度公司毛利率27.1%,同比下降1.0pct,归母净利率7.4%,同比下降3.2pct。费用端,财务费用由上年同期净收益1.2亿元转为费用11.8亿元,同比增加13.1亿元,主要受汇兑损益影响;销售费用同比增长21.9%,增速显著高于收入,销售费用率提升1.1pct毛利率下行、销售费用增加及汇兑损失共同挤压利润空间。 土方机械拓展成效显现,挖掘机出口有望贡献增量。公司持续推进土方机械业务发展,挖掘机产品覆盖大中小型市场,其中大中型挖掘机国内市场份额位居行业前列,小挖销售快速增长,挖掘机出口规模在国产品牌中保持领先。2026年1-9月,全国挖掘机累计销量21.4万台,同比增长23.1%;其中国内销量10.5万台,同比增长16.3%,出口销量11.0万台,同比增长30.4%,出口增速明显高于内销,累计出口量首次超过内销。海外需求持续增长为公司挖掘机业务拓展提供市场空间,土方机械有望成为公司相关多元化战略的重要增长来源。 出售路畅科技控股权,回笼资金支持核心战略投入。2026年10月,公司公告拟以协议转让方式出售路畅科技29.99%股份,并拟以所持14%股份申报预受部分要约。按现有方案测算,交易完成后公司将不再控制路畅科技,预计对公司利润的影响约2.9亿元。公司表示,本次交易回收资金将用于相关多元化、全球化及数字化战略投入,有助于优化资源配置、提高经营效率。 盈利预测、估值与评级 预计公司26-28年营收为559.16/611.93/677.40亿元,同比+7.3%/9.4%/10.7%,实现归母净利润41.26/54.38/61.74亿元,同比-15.1%/+31.8%/+13.5%,对应PE分别为12.4/9.4/8.3倍,维持“增持”评级。 风险提示 国内工程机械需求不及预期;海外市场竞争加剧;汇率波动风险;新兴业务拓展不及预期;原材料价格上涨风险。
最新盈利预测明细如下:
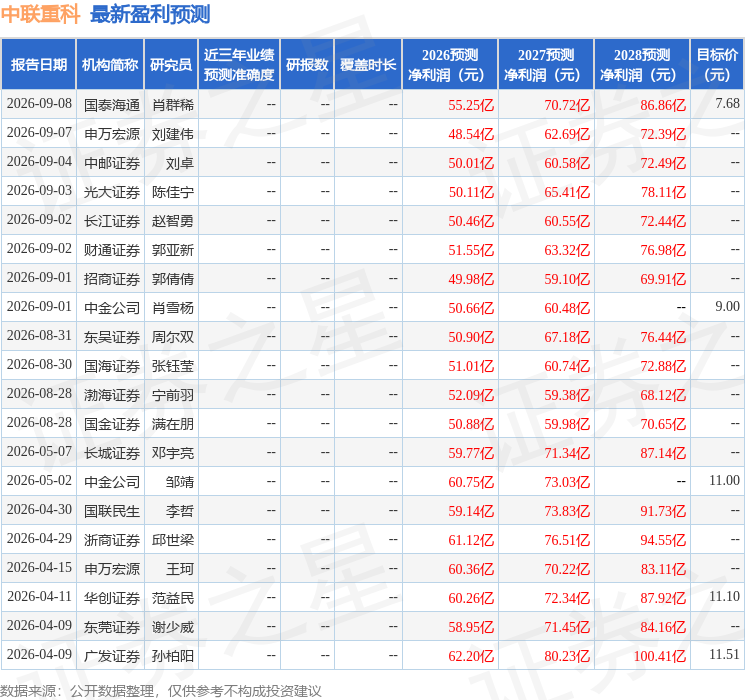
该股最近90天内共有14家机构给出评级,买入评级11家,增持评级3家;过去90天内机构目标均价为8.34。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。
精彩评论