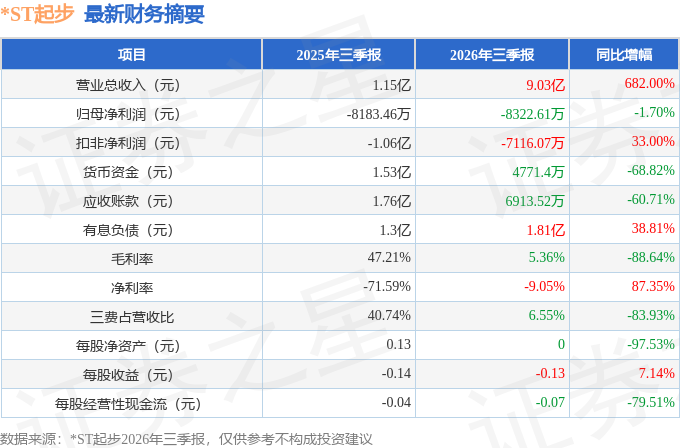
据证券之星公开数据整理,近期*ST起步(603557)发布2026年三季报。截至本报告期末,公司营业总收入9.03亿元,同比上升682.0%,归母净利润-8322.61万元,同比下降1.7%。按单季度数据看,第三季度营业总收入2.99亿元,同比上升908.85%,第三季度归母净利润-4051.56万元,同比上升9.36%。本报告期*ST起步存货明显上升,存货同比增幅达52.01%。
本次财报公布的各项数据指标表现一般。其中,毛利率5.36%,同比减88.64%,净利率-9.05%,同比增87.35%,销售费用、管理费用、财务费用总计5912.14万元,三费占营收比6.55%,同比减83.93%,每股净资产0.0元,同比减97.53%,每股经营性现金流-0.07元,同比减79.51%,每股收益-0.13元,同比增7.14%
证券之星价投圈财报分析工具显示:
- 业务评价:去年的净利率为-87.74%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司上市以来中位数ROIC为7.09%,投资回报一般,其中最惨年份2023年的ROIC为-71.74%,投资回报极差。公司历史上的财报非常一般(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。),公司上市来已有年报9份,亏损年份6次,如无借壳上市等因素,价投一般不看这类公司。
- 融资分红:公司上市9年以来,累计融资总额3.63亿元,累计分红总额2.37亿元,分红融资比为0.65。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为--/--/--,净经营利润分别为-6.58亿/-1.17亿/-1.39亿元,净经营资产分别为2.77亿/5699.79万/6021.16万元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.7/0.32/-0.1,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为1.88亿/9747.32万/-1572.3万元,营收分别为2.68亿/3.08亿/1.58亿元。
财报体检工具显示:
- 建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为13.94%、近3年经营性现金流均值/流动负债仅为-2.88%)
- 建议关注公司债务状况(有息资产负债率已达30.98%、近3年经营性现金流均值为负)
- 建议关注财务费用状况(近3年经营活动产生的现金流净额均值为负)
最近有知名机构关注了公司以下问题:问:亲爱的陈总,咱公司摘帽啥时候发利好?答:尊敬的投资者,您好!感谢您对公司的关心与关注。相关事宜请以公司公告内容为准。2.各位公司领导下午好,我想请问下,贵公司股价为何跌跌不休,非标问题一点处理进度都没有呢尊敬的投资者,您好!感谢您对公司的关注。二级市场股价受多种市场因素影响。 关于相关事项的处置进展,公司将严格按照监管要求,及时履行信息披露义务,请您关注公司在指定信息披露媒体发布的公告,一切以公告内容为准。谢谢!3.请问公司对童装的战略定位是什么?是继续维持还是剥离或转型?尊敬的投资者,您好!公司童装业务执行审慎优化方针,维持常态化经营,推进向品牌授权为主的轻资产模式转型,现阶段暂无剥离计划。若后续业务发生重大调整,公司将及时履行信息披露义务,请关注公司公告。感谢您的关注!4.今年摘帽,有什么难点吗?(目前看有哪里不符合的吗?)尊敬的投资者,您好!感谢您对公司的关心与关注。相关事宜请以公司公告内容为准。谢谢!5.铝加工业务的款周期是多久?尊敬的投资者,您好!感谢您对公司的关心与关注。相关事宜请以公司公告内容为准。谢谢!6.铝业务利润微薄,近一年了,有实施哪些降本增利的措施吗?尊敬的投资者,您好!感谢您的关注。今年以来,子公司从优化采购供应链、精益生产降损耗、严控运营费用等方面推进降本增利,力争改善板块盈利。经营成效受行业及市场多重因素影响。谢谢!7.想了解传统童装童鞋业务在存量竞争环境下的转型节奏尊敬的投资者,您好!公司童装童鞋业务现阶段稳步向品牌授权轻资产模式推进,采取审慎推进节奏。谢谢。
本文数据来源于*ST起步2026年三季报,仅供参考不构成投资建议。
精彩评论