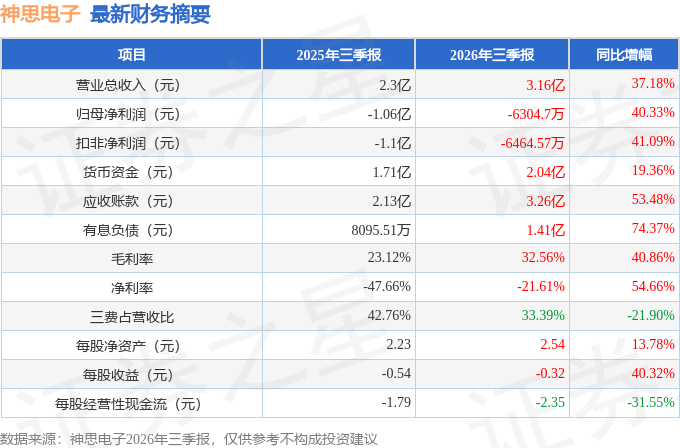
据证券之星公开数据整理,近期神思电子(300479)发布2026年三季报。截至本报告期末,公司营业总收入3.16亿元,同比上升37.18%,归母净利润-6304.7万元,同比上升40.33%。按单季度数据看,第三季度营业总收入9969.91万元,同比上升163.63%,第三季度归母净利润-3193.25万元,同比上升31.83%。本报告期神思电子应收账款上升,应收账款同比增幅达53.48%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率32.56%,同比增40.86%,净利率-21.61%,同比增54.66%,销售费用、管理费用、财务费用总计1.05亿元,三费占营收比33.39%,同比减21.9%,每股净资产2.54元,同比增13.78%,每股经营性现金流-2.35元,同比减31.55%,每股收益-0.32元,同比增40.32%
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为2.31%,近年资本回报率不强。公司业绩具有周期性。去年的净利率为1.42%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司近10年来中位数ROIC为2.16%,中位投资回报较弱,其中最惨年份2021年的ROIC为-20.32%,投资回报极差。公司历史上的财报非常一般,公司上市来已有年报11份,亏损年份3次,显示生意模式比较脆弱。
- 融资分红:公司上市11年以来,累计融资总额7.22亿元,累计分红总额5194.83万元,分红融资比为0.07。
- 商业模式:公司业绩主要依靠研发及营销驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为440.2%/405.8%/3.2%,净经营利润分别为-7438.93万/1014.43万/1276.28万元,净经营资产分别为-1689.73万/250万/3.99亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为-0.11/0.03/0.29,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为-4699.84万/2323.98万/2.58亿元,营收分别为4.15亿/9.12亿/9亿元。
财报体检工具显示:
- 建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为45.21%)
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达1943.76%)
最近有知名机构关注了公司以下问题:问:公司就投资者在本次交流活动中出的进行了回复,主要如下:1、请公司数字低空相关产品是否具有可复制性?对应业务的市场空间、拓展节奏及商业模式是什么?答:尊敬的投资者您好!公司打造的“神思智飞”具身智能操作系统,为无人设备赋予感认知、决策、规划、控制、执行一体化具身智能,为多智能体构建弹性、自组织、去中心化的集群协同智慧,实现复杂环境下无人化、自主化、集群化作业。该系统以软件算法、云边协同调度平台为核心,硬件端可兼容多品牌无人终端,底层技术底座实现标准化,为产品复制奠定技术基础。在基层公安低空治理场景,已完成天桥区试点落地,形成可复用的实战业务样板。同时公司承建济南数字低空飞行管理服务平台,积累了城市级低空监管与服务一体化建设经验,平台架构具备对外输出能力。整体来看,公司数字低空产品技术底座标准化程度较高,同类政务场景具备复制性,面向不同区域的差异化业务需求,可开展相应本地化适配工作。公司数字低空业务核心载体为低空飞行管理服务平台及“神思智飞”具身智能操作系统,商业模式主要为政务行业解决方案及标准化软件产品输出为主。数字低空属于新兴赛道,行业整体市场空间广阔,业务拓展节奏主要受空域政策、地方财政预算、属地基础设施条件等多重外部因素影响。以上相关业务经营进展,请以公司指定信息披露网站巨潮资讯网发布的公告为准。2、请问神思电子在研发各类算法大脑产品时,具备哪些数据资源层面的优势?尊敬的投资者您好!一方面公司在智慧城市、智慧能源、数字低空等业务赛道,通过持续的项目交付与客户服务,沉淀了多行业真实业务数据、成熟业务模型以及丰富的场景落地实战经验,构建“场景+算力+算法+数据”全要素融合运营模式。另一方面,公司依托股东济南能源集团的赋能,可获得能源行业场景、数据资源以及行业一线专家经验,结合项目沉淀的高质量实测数据集共同开展算法训练,有效提升数据集质量与算法业务适配度。公司建立“项目落地产生数据、数据反哺算法迭代、再到实战场景检验”的闭环迭代机制,持续优化算法大脑的实战能力。3、请问公司第二季度营业收入、毛利率显著提升的主要驱动因素是什么?报告期,存货增加和现金流出的原因是什么?尊敬的投资者您好!2026 年上半年交付项目中自研 I 算法与软件系统等高附加值产品占比提升,交付产品结构优化,是 I+智慧城市业务毛利率同比增长的主要原因。因报告期公司的在手订单进入批量实施投产阶段,暂尚未达到交付条件,导致公司报告期存货同比增长,同时购买商品、接受劳务支付的现金较上年同期增加。4.2026 年上半年,公司医疗板块收入下滑的具体原因是什么,医疗领域的在手订单情况?尊敬的投资者您好!2026 年上半年,公司致力于通过结合多样化的医疗服务智能终端设备、平台和应用,赋能医疗行业的信息化和智能化升级,智慧医疗业务营业收入同比下降主要受项目交付及验收节奏的影响,导致收入确认存在时间性差异。截至目前,公司智慧医疗业务在手订单储备充足。5、公司智慧能源板块已经有很多应用,是否有可量化的成果数据?尊敬的投资者您好!公司推出的智慧供热大脑平台,依托热力“源-网-端”全流程海量运行数据与自研智能算法,通过高精度仿真推演实现能源统筹调配与管网优化输配,2025-2026 采暖季相较于传统人工调控模式整体能耗降低 10%以上,为能源行业能效提升与绿色低碳转型提供成熟技术解决方案;智慧客服方面,公司自主研发的燃热行业“祝融”大模型,深度覆盖供热、燃气近百类业务场景,可精准识别群众诉求,联动客服、收费、生产调度多系统实现业务“一网通办”,实际落地 I 办理率达 85%。6、请问公司近期是否有收购计划?尊敬的投资者您好!公司将根据战略发展规划和业务情况开展收购事项。如有相关计划,公司将根据法律法规要求及时履行信息披露义务。
本文数据来源于神思电子2026年三季报,仅供参考不构成投资建议。
精彩评论