欢迎关注本公众号【草叔消费升级研究】
——洞悉新消费,打造品牌&渠道&供应链研究新范式,化妆品,医美,免税,物流,电商,零售,教育,黄金珠宝,小家电,国牌崛起,产业互联网等消费领域深度研究。
投资要点
事件:2026年Q1-Q3公司实现营收4.9亿元/同比-3.3%,归母净利润1.2亿元/同比-10.5%,扣非归母净利润1.3亿元/同比-5.1%;其中2026Q3实现营收2.0亿元/同比-5.7%,归母净利润0.7亿元/同比-1.2%,扣非归母净利润0.7亿元/同比-5.3%,业绩基本符合预期
Q3营收同比仍有下降,精细化运营仍有推进。1)受天气、行业因素等多方面影响,公司2026Q3营收仍有下降,2026Q3实现营收2.0亿元/同比-5.7%;2)精细化运营仍有推进,2026Q3营业成本同比略有下降,2026Q3毛利率64.4%/同比+0.6pct。
费用端相对稳定,非经常性损益同比有所提升。1)2026Q3,公司费用端相对稳定,但由于营收下降,管理费用率/销售费用率/财务费用率分别同比+0.1pct/+0.7pct/+0.2pct至4.6%/14.5%/0.2%;2)由于政府补助、理财产品收益等因素影响,2026Q3公司非经常性损益343.3万(去年同期为-675.3万)。整体而言,2026Q3公司实现归母净利润0.7亿元/同比-1.2%,扣非归母净利润0.7亿元/同比-5.3%。
盈利预测与投资评级:公司以旅游客运索道运营为核心,旗下拥有贵州梵净山、陕西华山、海南猴岛等项目,存量业务潜心焕新,增量项目积极推进。参考公司近期经营情况,我们调整公司2026/2027/2028年营业收入至6.2/6.6/7.1亿元(前值分别为6.8/7.4/8.7亿元),调整2026/2027/2028年归母净利润至1.6/1.7/1.8亿元(前值分别为1.8/2.0/2.4亿元),当前股价对应PE分别为14x/13x/12x,我们看好公司未来稳健经营,维持“买入”评级。
风险提示: 1)客流增长不及预期;2)恶劣天气影响; 3)项目拓展进度不及预期。
欢迎联系
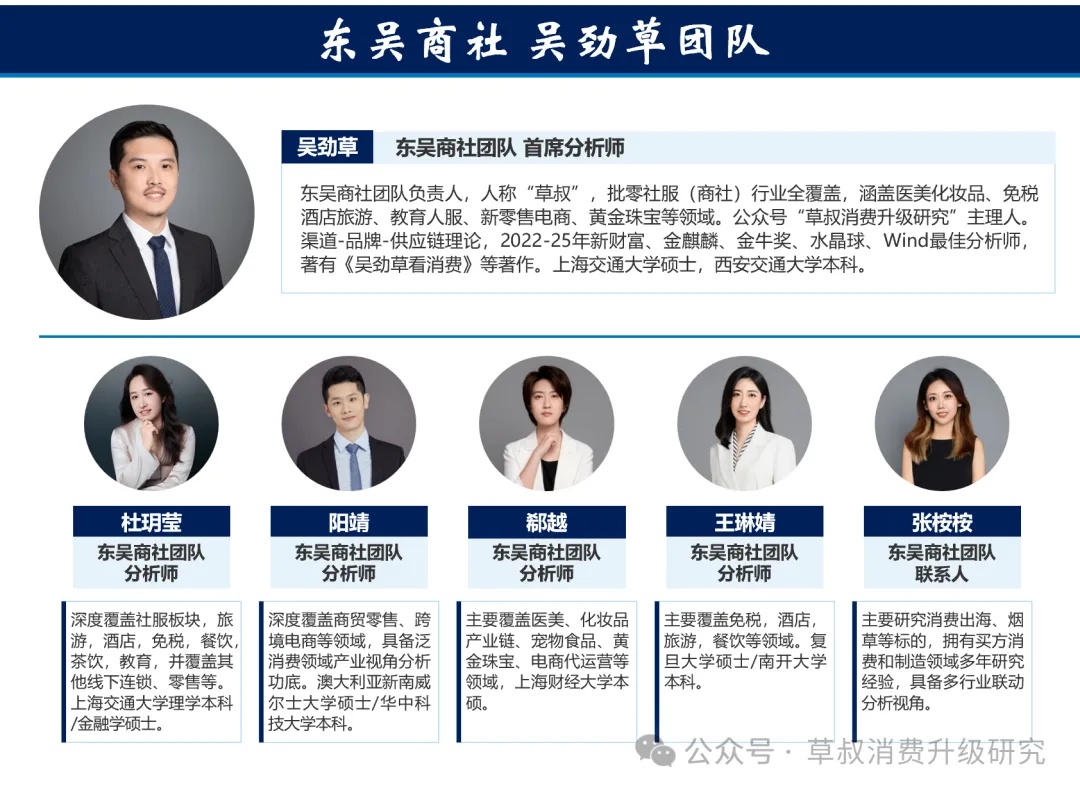
东吴商社 吴劲草团队
吴劲草/ 杜玥莹/ 郗越/ 阳靖/ 王琳婧/ 张桉桉
【东吴商社 吴劲草团队简介】
团队荣誉:
2025年 新财富 批零与社服行业最佳分析师 第6名
2025年 水晶球 商贸零售/社会服务 最佳分析师 第5/5名
2025年 上证报 批零社服行业最佳分析师 第4名
2025年 WIND 商贸零售行业金牌分析师 第1名
2024年 新财富 批零与社服行业最佳分析师 第6名
2024年 水晶球 商贸零售/社会服务 最佳分析师 第3/5名
2024年 上证报 批零社服行业最佳分析师 第5名
2024年 WIND 商贸零售行业最佳分析师 第2名
2021-2023年 新财富/水晶球/上证报/WIND/金牛奖/金麒麟等奖项荣获最佳分析师
精彩评论