欢迎关注本公众号【草叔消费升级研究】
——洞悉新消费,打造品牌&渠道&供应链研究新范式,化妆品,医美,免税,物流,电商,零售,教育,黄金珠宝,小家电,国牌崛起,产业互联网等消费领域深度研究。
投资要点
事件:公司公布2026年三季报。26Q1-Q3公司实现营业收入35.19亿元,同比+64.6%;归母净利润2.31亿元,同比+120.9%;扣非归母净利润2.25亿元,同比+121.1%。单拆26Q3,公司实现营业收入12.34亿元,同比+50.6%;归母净利润0.64亿元,同比+96.9%;扣非归母净利润0.65亿元,同比+104.5%。Q3收入增速较Q2的73.3%有所放缓,但利润增速仍接近翻倍,扣非归母净利润增速高于归母净利润增速,主营业务盈利表现较好。
- 新品持续扩充,奥伦纳素整合有望打开新增量。26H1斐萃上线S-雌马酚小粉瓶、AKK小银瓶等新品,并持续强化科研合作与产品研发。奥伦纳素4月完成收购后,公司加快推进组织、产品及渠道整合,已接手天猫、抖音、京东等国内电商渠道并同步布局跨境渠道,后续有望逐步释放增长潜力。
盈利能力:毛利率同比提升,单Q3销售费用率有所下降:26Q1-Q3公司毛利率为65.7%,同比提升7.2pct;单Q3毛利率为66.15%,同比提升5.1pct。费用方面,前三季度期间费用率为56.9%,同比提升2.7pct,其中销售费用率为51.5%,同比提升2.6pct;财务费用率为1.25%,同比提升0.5pct,主要受汇兑亏损及借款利息增加影响。单Q3期间费用率为57.9%,同比下降1.5pct,其中销售费用率为51.8%,同比下降2.8pct;管理费用率为4.05%,同比提升0.75pct;财务费用率为1.13%,同比提升0.52pct。利润率方面,前三季度归母净利率为6.6%,同比提升1.7pct;单Q3归母净利率为5.2%,同比提升1.2pct,扣非归母净利率为5.3%,同比提升1.4pct。
盈利预测与投资评级:若羽臣作为国内头部数字化品牌管理公司,及时挖潜把握机遇布局家清、保健品行业,绽家、斐萃从0到1破茧成蝶验证品牌孵化力,自有品牌运营管理能力突出,长期发展前景广阔。我们基本维持2026-2028年公司归母净利润预测分别为3.53/5.04/6.58亿元,对应同比分别+81.8%/+42.7%/+30.5%。以最新收盘价计算,2026-2028年对应PE分别为21倍/15倍/12倍。我们看好公司自有品牌成长及奥伦纳素整合带来的中长期增长空间,维持“买入”评级
风险提示: 市场竞争加剧,产品推广不及预期等。
欢迎联系
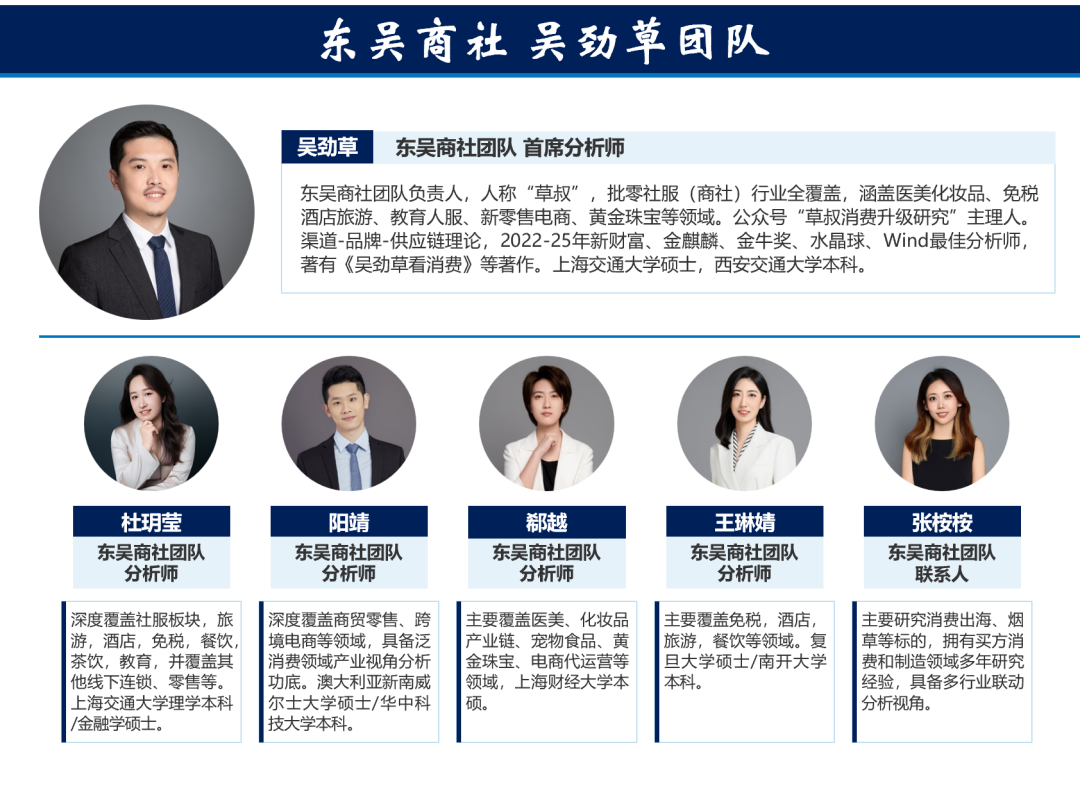
东吴商社 吴劲草团队
吴劲草/ 杜玥莹/ 郗越/ 阳靖/ 王琳婧/ 张桉桉
【东吴商社 吴劲草团队简介】
团队荣誉:
2025年 新财富 批零与社服行业最佳分析师 第6名
2025年 水晶球 商贸零售/社会服务 最佳分析师 第5/5名
2025年 上证报 批零社服行业最佳分析师 第4名
2025年 WIND 商贸零售行业金牌分析师 第1名
2024年 新财富 批零与社服行业最佳分析师 第6名
2024年 水晶球 商贸零售/社会服务 最佳分析师 第3/5名
2024年 上证报 批零社服行业最佳分析师 第5名
2024年 WIND 商贸零售行业最佳分析师 第2名
2021-2023年 新财富/水晶球/上证报/WIND/金牛奖/金麒麟等奖项荣获最佳分析师
精彩评论