国金证券股份有限公司满在朋,倪赵义近期对柳工进行研究并发布了研究报告《单季盈利改善,汇兑仍扰动利润》,给予柳工买入评级。
柳工(000528) 2026年10月23日,柳工发布2026年三季报,2026年前三季度实现营收289.39亿元,同比+12.34%;归母净利润13.25亿元,同比-9.13%。其中,单三季度实现营收82.65亿元,同比+9.05%;归母净利润2.61亿元,同比+14.74%。 经营分析 汇兑损失及毛利率下降拖累盈利,经营现金流逐步改善。2026年前三季度公司毛利率21.3%,同比下降1.0pct;财务费用5.8亿元,同比增加5.0亿元,主要系汇兑损失增加,是利润承压的重要原因。同期信用减值损失同比减少2.7亿元,部分缓解盈利压力。前三季度经营现金流净额5.7亿元,同比下降12.1%,降幅较上半年明显收窄;期末合同负债8.1亿元,较年初增长56.0%,预收货款增加,对后续收入形成一定支撑。 内需温和修复、出口延续高增,海外布局深化支撑成长。2026Q3行业挖机内销2.6万台,同比+5.2%,较上半年20.4%的增速放缓,对公司土方业务收入增速形成一定影响。出口方面,2026Q3出口3.6万台,同比+24.5%,海外需求维持高增长。公司持续推进海外本地化布局,7月印尼绿色智慧产业园奠基,首期规划挖掘机、电动装载机年产能5,000台,计划于2027年上半年投产,有助于完善当地供应链、增强交付能力,并进一步拓展亚太市场。随着海外业务规模及占比提升,盈利结构有望持续改善。 电动化与矿山产品拓展,推动产品结构升级。公司依托电动装载机先发优势,持续向电动挖掘机、宽体车及重卡拓展,9135F、9200F等百吨级超大挖已实现批量交付,大型化产品逐步形成收入贡献。同时,公司围绕矿山客户推进成套设备与能源配套方案,今年发布的露天矿解决方案已覆盖钻爆、装载、运输及辅助施工,并配套微电网能源补给平台,提升对大型矿山客户的综合服务能力。电动化产品出海及大型矿山设备放量,有望扩大高附加值产品收入,支撑中长期增长与盈利提升。 盈利预测、估值与评级 预计2026-2028年公司实现营业收入375.6/424.0/477.1亿元,同比增长13.3%/12.9%/12.5%,归母净利润16.0/18.9/22.4亿元,同比增长-0.4%/17.6%/18.8%,公司盈利能力随海外业务扩张及产品结构优化持续提升,维持“买入”评级。 风险提示 国内需求不及预期;海外市场竞争加剧;原材料价格上涨;汇率波动风险。
最新盈利预测明细如下:
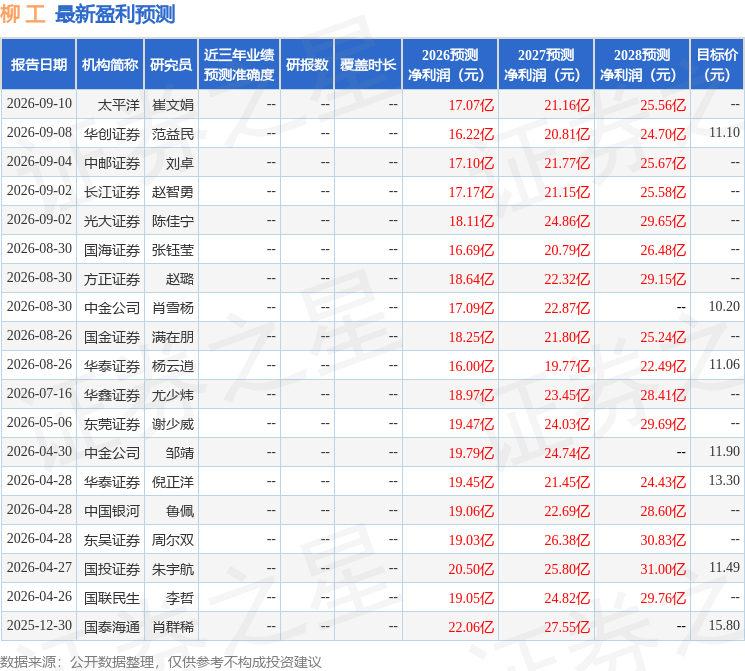
该股最近90天内共有11家机构给出评级,买入评级10家,增持评级1家;过去90天内机构目标均价为10.72。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。
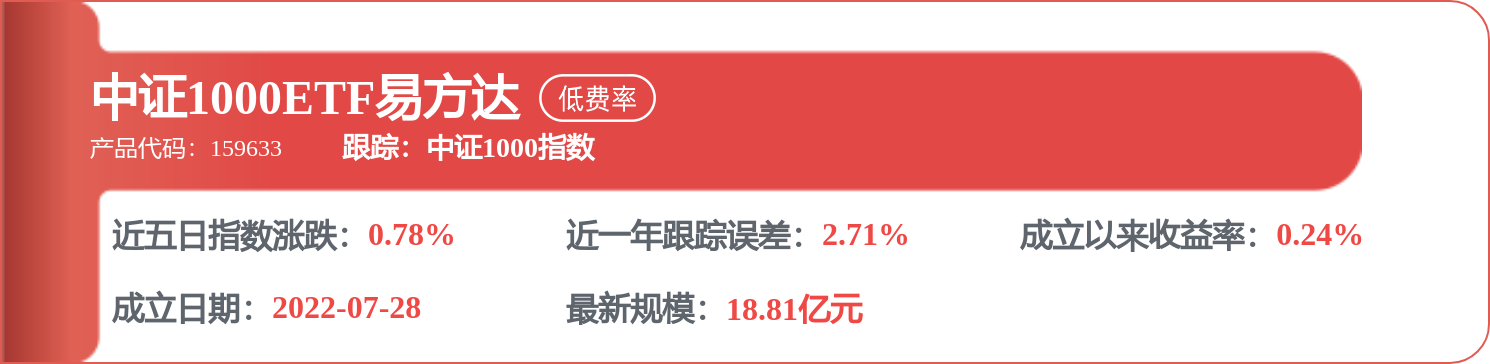
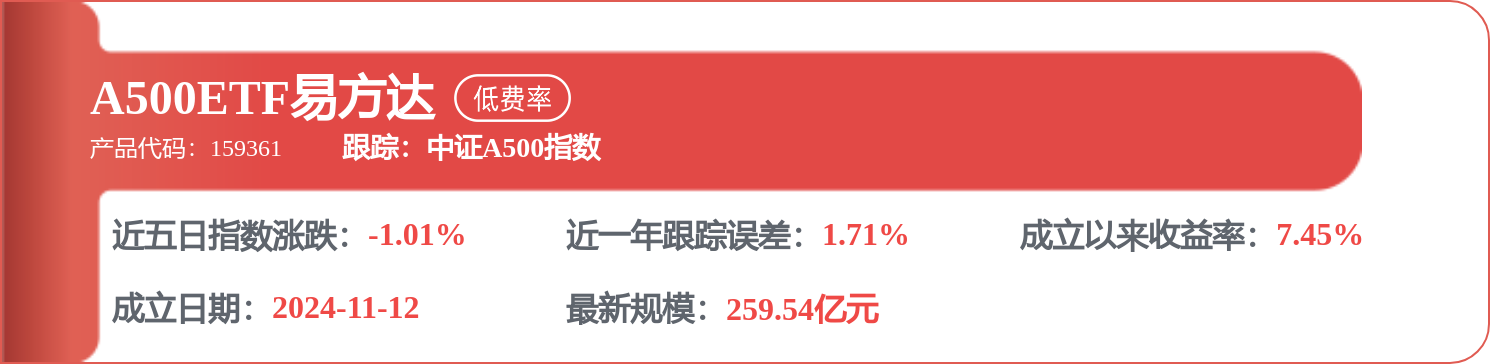
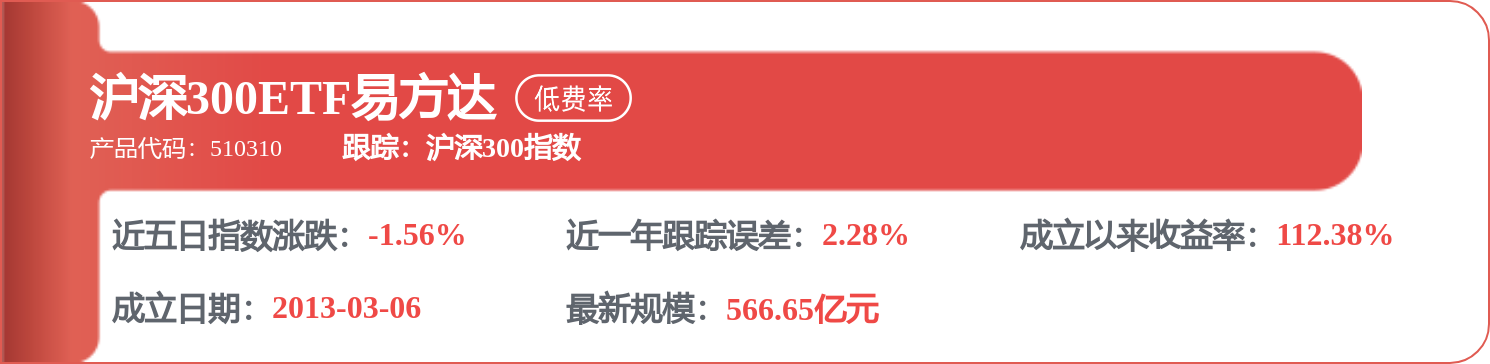
相关 ETF
精彩评论