开源证券股份有限公司余汝意,阮帅近期对我武生物进行研究并发布了研究报告《公司信息更新报告:业绩稳健增长,黄花蒿花粉滴剂快速放量》,给予我武生物买入评级。
我武生物(300357) 2026年前三季度业绩稳健增长,盈利能力持续提升 2026前三季度公司实现营业收入9.10亿元(同比+6.64%,下文皆为同比口径),归母净利润3.91亿元(+13.46%),扣非归母净利润3.60亿元(+5.94%),毛利率95.38%(同比持平),归母净利率43.00%(+2.59pct)。2026Q3公司实现收入3.96亿元(+7.24%),归母净利润1.78亿元(+5.94%),扣非归母净利润1.77亿元(+5.83%),毛利率95.48%(-0.25pct),归母净利率44.93%(-0.55pct)。考虑黄花蒿粉滴剂快速放量,我们维持公司2026-2028年归母净利润预测,预计公司2026-2028年归母净利润分别为4.51/5.43/6.47亿元,当前股价对应PE分别为24.2/20.1/16.9倍,维持“买入”评级。 粉尘螨滴剂稳健增长,黄花蒿滴剂快速放量 2026前三季度公司产品“粉尘螨滴剂”实现销售收入8.18亿元(+3.05%),占营业收入的89.94%;“黄花蒿花粉变应原舌下滴剂”实现销售收入0.76亿元(+69.28%),占营业收入的8.33%;“皮肤点刺液”实现销售收入0.12亿元(+8.74%)。公司持续加大市场推广,粉尘螨滴剂稳健增长,黄花蒿粉滴剂快速放量。 研发管线持续推进,干细胞产品获准临床 2026年10月公司“人脐带间充质干细胞Ⅱ型注射液”药物临床试验获得批准,适应症为脓毒症和(或)脓毒性休克。2026年10月公司S01D片药物临床试验申请获得批准,该品种为化药1类新药,非临床研究提示其具有优越的抗结核分枝杆菌活性,拟用于耐药肺结核成人患者治疗。2026年8月,公司“猫毛膜剂”药物临床试验申请获得批准,与已上市的“猫毛皮屑变应原皮肤点刺液”协同,有望形成“诊断+治疗”的过敏性疾病诊疗方案。2026前三季度公司研发费用0.71亿元(-16.73%),占营业收入7.84%(-2.20pct)。 风险提示:行业政策风险、主导产品较为集中、新药开发风险等。
最新盈利预测明细如下:
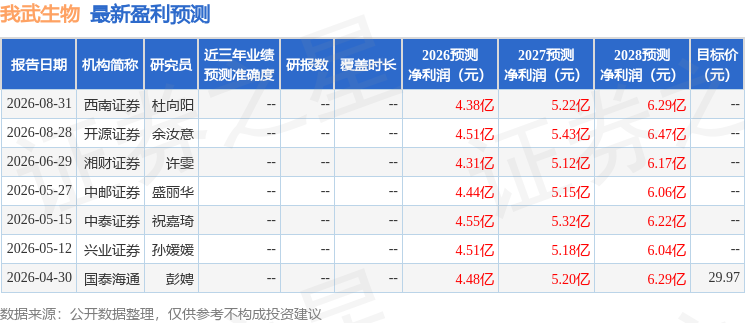
该股最近90天内共有3家机构给出评级,买入评级2家,增持评级1家。
我武生物长期深耕过敏性疾病诊疗领域,依托自主研发能力,推出脱敏治疗产品:"粉尘螨滴剂"与 "黄花蒿花粉变应原舌下滴剂"。(科普小课堂:季节性过敏性鼻炎是一种常见的过敏性疾病,俗称“花粉症”,主要由室外吸入性过敏原诱发。在我国北方地区,蒿属花粉是夏秋季引发该疾病的主要气传过敏原。过敏原特异性免疫治疗 (AIT),即脱敏治疗,是世界卫生组织推荐的唯一可能影响过敏性疾病自然进程的“对因治疗”方法。)
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。
精彩评论