证券之星消息,2026年10月28日南华期货(603093)发布公告称公司于2026年10月27日召开业绩说明会。
具体内容如下:问:本次业绩披露后,现有H股回购授权的执行安排是什么?公司是否考虑将回购股份注销?答:尊敬的投资者,您好!关于H股购,公司于7月16日获临时股东会一般性授权,购上限为已发行H股(不含库存股)的10%,目前已执行购的数量为503万股。公司后续将有序推进购,维持公司在H股的良好形象,保障投资者的利益。公司购的股份目前以库存股方式持有。谢谢。2、公司境外业务在同业里布局比较早,覆盖香港、新加坡、英国等地,这两年受益于跨境套保需求上升;想请领导介绍一下,目前境外收入在公司占比到了什么水平,客户主要是产业客户还是金融机构,未来在哪些市场还会加码?尊敬的投资者,您好!公司境外收入占比水平较高,相关占比数据可以参考公司在半年度报告中所做的详细披露。公司日常经营以服务实体经济为宗旨,主要客户以产业客户为主。投资者选择的投资品种由其生产经营和风险对冲需求决定,公司将根据投资者需求来推进相关市场的业务。谢谢!3、根据可转债披露数据,公司在境外资金配置上似乎是长短债持平策略?假设境外客户资金规模、币种和客户结构保持不变,美元基准利率上升或下降100个基点,对公司年化净利息收入及归母净利润的影响分别是多少?客户返息和存款收益率如何调整,传导需要多久?尊敬的投资者,您好!美元基准利率变动对公司业绩的影响,需结合公司资产负债结构、客户权益规模、美元敞口规模综合测算。公司从战略上通过多元业务收入,不同久期现金配置来平稳跨越利率周期,以获得稳健发展。谢谢!4、今年以来境外客户权益的增加,能否拆分为新增客户净流入、存量客户净入金和交易盈亏等因素?前十大客户权益占比是否上升,增长是否集中于少数大客户?对于境外客户权益增长的可持续性,您是否有观点可以分享。尊敬的投资者,您好!报告期内,公司新增客户净流入、存量客户净入金均有不同程度增长,客户资产相对均衡,增长有序。公司将持续拓展新的业务领域,推动公司可持续发展,谢谢!5、公司合并口径三季度应付货币保证金+应付质押保证金环比二季度增长,请问其中境外部分增长情况如何,9月底境外客户权益规模是多少?尊敬的投资者,您好!公司合并口径三季度应付货币保证金+应付质押保证金环比二季度增长,反映了客户交易活跃度和权益规模持续增厚。三季度地缘、政治、经济等外围环境仍有高度不确定性,得益于公司客户结构,业务布局,牌照资质完善等基础,公司三季度的海外客户权益仍有稳定增长。谢谢!6、南华境外业务的扩张依赖于不断补充净资本,后续还有没有进一步补充净资本的计划?在净资本占用较高的情况下,有什么措施应对利率周期,如何保持较高的净资产收益率?尊敬的投资者,您好!金融机构持续增强资本实力,提升财务的强壮性是公司长期持续经营的目标。公司于2023年启动可转债项目以来,已连续第四年持续推进,计划募集资金12亿元,并于2026年9月1日更新了申报文件,公司将持续推进可转债发行工作。此外,公司于去年12月发行H股,进一步拓宽了资本补充的渠道。公司将锚定发展战略,结合业务发展节奏和净资本监管指标,会选择在合适的时机补充资本,为公司业务的高速发展保驾护航。公司是境内外上市的期货公司,主要资本均用于主营业务,在全球利率周期变化的情况下,通过优化境内外资本配置,提高单位资本的产出效率,努力为股东创造稳健、可持续的报。谢谢!7、关注到公司年报提出依托横华国际完善境外多牌照金融服务网络。请问后续国际业务扩张主要依靠现有机构增资及资质申请,还是也会考虑收购境外持牌金融机构?尊敬的投资者,您好!近年来,在广大投资者的支持下,横华国际在全球市场取得了较好成绩。这主要得益于全球资本市场的扩张周期,以及横华国际前期的良好布局。后续公司将持续增加、完善各交易所的会员和清算资质;增加业务经营的范围;在条件许可及中国证监会批准的情况下,也会考虑收购境外持牌金融机构,以进一步提升公司的市场竞争力。谢谢!
南华期货(603093)主营业务:期货经纪业务、财富管理业务、风险管理业务、境外金融服务业务及期货投资咨询业务等。
南华期货2026年三季报显示,前三季度公司主营收入13.76亿元,同比上升46.27%;归母净利润5.88亿元,同比上升67.41%;扣非净利润5.87亿元,同比上升66.82%;其中2026年第三季度,公司单季度主营收入4.97亿元,同比上升43.02%;单季度归母净利润2.0亿元,同比上升66.45%;单季度扣非净利润2.03亿元,同比上升68.62%;负债率92.43%,投资收益1.52亿元。
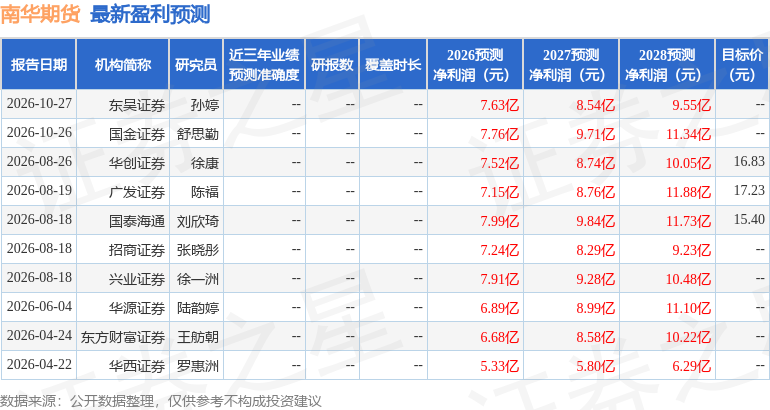
该股最近90天内共有6家机构给出评级,买入评级3家,增持评级3家;过去90天内机构目标均价为17.03。
以下是详细的盈利预测信息:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。
精彩评论