来源:传播星球APP
10月28日早盘,SK海力士交出创纪录财报,股价大涨。韩国股市随后触发买入侧Sidecar,程序化买单暂停5分钟。业绩与大额股东回报方案,成为这轮上涨的重要催化。[1]
但另一组数字更值得琢磨:此前,海力士股价曾较6月高点回撤约一半;10月中旬有关美银研报的报道显示,按2027—2028年盈利预测计算,其市盈率处在两三倍的区间。这是当时的前瞻估值口径,并非财报发布后盘中的实时报价。[2]
一家营业利润率接近80%的公司,为什么仍会得到如此低的盈利倍数?
财报回答的是现在能赚多少,估值还要判断这些钱能赚多久。
海力士可能被低估。但判断的关键,是把今天的利润拆开:有多少来自技术领先,有多少来自行业短缺,以及这两股力量各自能持续多久。
先看成绩单:80%是什么利润率
2026年第三季度,海力士营收104.6万亿韩元,营业利润83.3万亿韩元,环比分别增长32%和38%,两项均创季度历史新高。营业利润率接近80%。[3]

图1|营收与营业利润创新高,净利润却环比下降。三项指标的计算口径不同。
这意味着,每卖出100元产品,扣除营业成本和费用后,能留下接近80元营业利润。再计入营业外损益、税费等项目,才得到净利润。
当季净利润约39.8万亿韩元,环比下降58%。汇兑损失、投资资产估值损失,以及上季度大额投资收益带来的高基数,共同影响了这个结果。[3][4]
因此,既不能把80%说成净利润率,也不能仅凭净利润下降,就断言存储业务已经转弱。判断下一阶段的盈利,要回到产品竞争力和供需关系。
HBM的价值,也在它挤占的产能里
谈海力士,最容易想到HBM——为AI芯片提供高带宽数据通道的堆叠式内存。但这一季,增长还有一个重要发动机:服务器使用的DDR5。管理层在业绩会上披露,服务器DDR5销量环比增长超过40%。[5]
这里有两条同时起作用的路径。服务器扩张,本身需要更多内存;另一方面,HBM与普通DRAM争夺有限的先进制程和晶圆产能。资源向HBM倾斜,普通内存供给也会受到挤压。[6]

图2|HBM热销的影响,会通过有限产能传导到普通内存。图中为机制示意,未量化两类利润贡献。
于是,HBM带来的好处,既体现在它自己的销售,也可能体现在其他内存产品的涨价空间里。
但技术溢价与短缺红利,持续时间未必相同。产品领先需要下一代技术继续兑现;短缺程度则会随着扩产、良率改善和需求变化而改变。
即便HBM继续增长,只要供给逐渐跟上,普通内存的涨价红利也可能变薄。看清这层关系,比直接把80%的利润率向后延伸几年更有价值。
高利润,会吸引同行,也会改变客户的选择
Counterpoint的统计显示,2026年第一季度到第二季度,三星的HBM营收份额从21%升至33%;海力士从58%降至50%,仍居第一。[7]

图3|比较的是HBM营收份额。份额变化不能直接等同于销量或良率变化。
领先依然存在,但同行也在分享增长。超额利润越丰厚,竞争者越有动力投入资本、改善良率、争取客户。
在制造业,80%的营业利润率,也像一张扩产邀请函。
客户端也在发生变化。英伟达8月公布的NVHBM方案,将自己的内存控制器整合进HBM基底芯片,并推动多家存储供应商提供统一实现,以降低客户适配和认证不同供应商的工程负担。[8]
这为客户增加了选择,也意味着存储厂需要持续证明下一代产品的价值。但它还不足以证明海力士已经失去定价权,更不能简单推导成存储厂只剩代工角色。
新产能要经过厂房、设备、良率和客户认证,客户也不能零成本切换。竞争加强,不等于价格马上崩溃。真正值得追踪的,是新增需求和有效供给谁跑得更快。
长约延长了订单,未必同样延长高利润
长期协议,是看好海力士的一条重要依据。公司已与14家主要客户签署LTA,协议通常为5年,已锁定供应量覆盖2027年和2028年总产能的50%以上。[3]
这让未来销量更容易判断,也给扩产提供了依据。但价格条款同样关键:公司披露,价格是在双方约定的区间内,根据市场情况调整。[3]
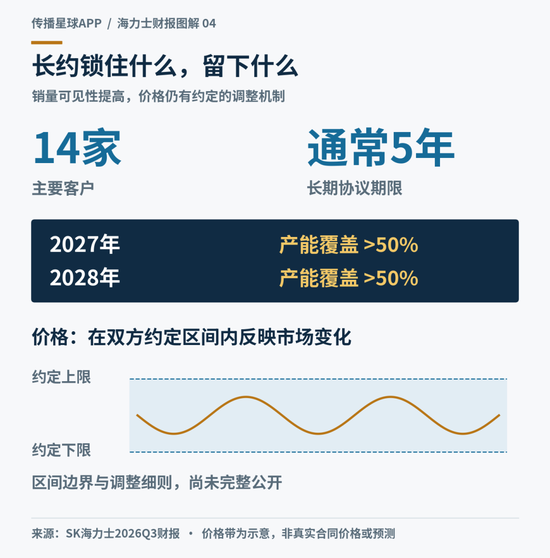
图4|销量可见性提高,价格仍有调整机制。示意价格带不代表真实合同价格或上下限。
因此,把这些合同说成完全随行就市,会低估它的保护作用;把它说成锁住了未来80%的利润率,又会高估保护程度。
客户愿意提前订货,并不等于愿意无限期承担当前的高利润率。具体保护有多强,还取决于尚未完整公开的价格区间、调整机制和履约条款。
订单的保质期可以很长,超额利润的保质期仍要验证。
分红与扩产背后,是同一道时间题
公司判断,供应紧张可能持续到2030年,并计划明年大幅增加投资。同时,今年拟回报股东约100万亿韩元,其中包含分享铠侠投资收益的特别分红。[3]
这两项安排可以同时成立。公司既要准备未来产能,也要把经营和投资成果返还给股东。仅凭分红回购,无法推断管理层不看好未来。
真正困难的是:今天缺货,该为几年后的市场建多少产能?

图5|扩产有时滞。价格承压是需求未跟上供给时的情景,并非对未来价格的确定预测。
建厂、装设备、提高良率都需要时间。今天的高利润,会推动多家企业同时扩产;等产能真正释放,如果需求增长低于预期,短缺可能变成过剩,涨价也可能变成价格战。
所以,观察投资纪律,不能只看资本开支有没有增加。更要看公司能否随着订单和供需变化,调整投资规模与投产节奏。扩得太慢,可能错失增长;扩得太快,也可能削弱支撑高利润的稀缺性。
海力士在财报中也明确表示,会结合客户需求、产品竞争力、盈利性和投资效率,灵活调整投资规模与时机。[3] 这项承诺能否兑现,要等供需变化时再看。
需求也有价格边界。内存涨价抬高PC、手机等终端的成本,可能反过来压制出货。因此,判断短缺能持续多久,既要看AI服务器的扩张,也要看其他市场能否承受更高的成本。
真正的便宜,要经得起利润回落
回到开头:为什么财报如此强,低市盈率却仍然有争议?因为市盈率的分母是盈利,而存储行业的盈利会变。
做一个纯数学示例:某只股票股价300元,每股盈利100元,市盈率是3倍;如果每股盈利降到50元,股价不动,市盈率就变成6倍。

图6|假设示例,与海力士实际股价无关,也不是盈利预测。
低倍数可能是市场过于悲观,也可能是当前或预测中的高利润,把分母撑得很大。仅凭两三倍市盈率,无法直接判断是哪一种。
但这也不意味着,一旦利润率下降,低估逻辑就必然失效。假如技术优势仍在、利润规模和现金流足够强,即使利润率离开高点,当前价格仍可能低估公司的价值。
因此,更有说服力的判断,需要回答三个具体问题:下一代HBM能否保持优势?新增需求能否继续消化新增供给?利润率回落后,剩余利润和现金流能否支撑当前估值?
海力士今天的强,财报已经证明。真正需要验证的,是当稀缺没那么稀缺,它还能有多强。
你更看重海力士的技术优势,还是这轮存储短缺的持续时间?欢迎在留言区谈谈你的判断。
资料截至2026年10月28日。财务金额经四舍五入;股价回撤与低市盈率采用文中注明时点和预测口径。封面为AI生成的概念插画,文内图表按披露数据与分析机制绘制。
精彩评论