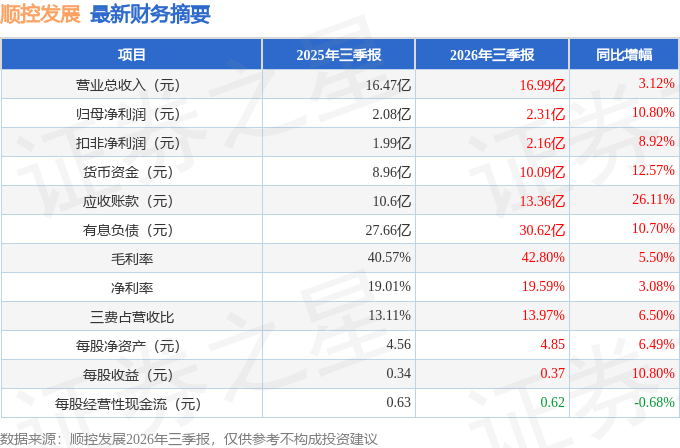
据证券之星公开数据整理,近期顺控发展(003039)发布2026年三季报。截至本报告期末,公司营业总收入16.99亿元,同比上升3.12%,归母净利润2.31亿元,同比上升10.8%。按单季度数据看,第三季度营业总收入5.9亿元,同比下降0.72%,第三季度归母净利润1.03亿元,同比上升18.88%。本报告期顺控发展盈利能力上升,毛利率同比增幅5.63%,净利率同比增幅2.51%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率42.8%,同比增5.5%,净利率19.59%,同比增3.08%,销售费用、管理费用、财务费用总计2.37亿元,三费占营收比13.97%,同比增6.5%,每股净资产4.85元,同比增6.49%,每股经营性现金流0.62元,同比减0.68%,每股收益0.37元,同比增10.8%
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为7.7%,历来资本回报率一般。去年的净利率为19.36%,算上全部成本后,公司产品或服务的附加值高。从历史年报数据统计来看,公司上市以来中位数ROIC为6.95%,投资回报一般,其中最惨年份2009年的ROIC为0.43%,投资回报一般。公司历史上的财报相对一般(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。)。
- 融资分红:公司上市5年以来,累计融资总额3.63亿元,累计分红总额6.03亿元,分红融资比为1.66。公司去年借的钱比分红的多,需注意观察公司经营状况和分红持续性。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为9.3%/7.2%/7%,净经营利润分别为3.43亿/3.93亿/4.31亿元,净经营资产分别为36.73亿/54.31亿/61.56亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.19/0.44/0.59,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为2.83亿/8.17亿/13.14亿元,营收分别为14.56亿/18.39亿/22.28亿元。
财报体检工具显示:
- 建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为62.68%)
- 建议关注公司债务状况(有息资产负债率已达36.18%)
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达439.8%)
最近有知名机构关注了公司以下问题:问:公司就投资者在本次说明会中出的进行了回复:答:公司控股股东顺控集团前期以其持有的公司部分股股票为标的非公开发行了三期可交换公司债券,当前换股价格分别为14.57元/股、14.87元/股和17.77元/股。当债券持有人选择换股时,顺控集团所持公司股份将相应减少。公司股票价格受到包括可交换债券在内的多种因素综合影响,公司将持续关注顺控集团可交换债券后续事项,并按规定及时做好相关信息披露工作,谢谢您的关注。2.问 领导你好,贵公司除了新增的印刷业务是否在寻找其他业绩增长点?感谢对公司发展的关注。绿色包装印刷业务是公司第二增长曲线的重要落子,也是公司坚持内生式增长和外延式并购的发展思路的重要体现。公司华南基地华新彩印(60余年行业积淀,国家级绿色工厂)与2026年上半年收购的华东基地上海美美公司——正逐步形成业务、技术、供应链资源等层面的协同发展,进一步增强了公司包装业务整体竞争力。除了绿色包装印刷业务以外,水务业务和固废处理业务仍是公司营收和盈利支柱。公司在存量业务做深做透的基础上,正在不断向产业链上下游要增量例如水务业务从传统供水向二次供水、直饮水、工业污水处理延伸;固废板块则从单一的垃圾焚烧发电,向生活垃圾中转、一般工业固废协同处置、蒸汽业务销售等领域进行延伸。而在绿色能源及其他新兴领域层面,公司围绕分布式光伏、工商业储能等能源综合服务业务持续投入,并在风险可控的情况下进一步挖掘业务增长机会。同时,因上述各项业务的培育和整合受宏观政策、市场环境、行业周期等多重因素影响,存在一定不确定性,本复不构成公司对任何业绩的预测或承诺。公司重大经营情况与事项进程等信息,以公司公开披露的公告内容为准再次感谢您的关注。谢谢!
本文数据来源于顺控发展2026年三季报,仅供参考不构成投资建议。
精彩评论