华鑫证券有限责任公司胡博新近期对迪安诊断进行研究并发布了研究报告《公司事件点评报告:效益显著提升,合作布局智能体》,首次覆盖迪安诊断给予买入评级。
迪安诊断(300244) 事件 迪安诊断发布公告:2026年1-9月,公司实现营业收入74.09亿元,同比下降2.07%;归属于上市公司股东的净利润4.82亿元,同比增长750.28%。 投资要点 Q3收入增速转正,利润大幅提升 公司收入逐季度改善,2026年Q3单季度收入26.35亿元,同比增长0.23%,自2023年Q1以来首次实现单季度收入增速转正。业务结构优化,经营效益大幅提升,2026年Q1~3毛利率30.42%,同比提升1.35个pp。部分长账龄的应收账款收回,信用减值损失减少,2026年前3季度归母净利润4.82亿元,同比增长750.28%。 精准中心快速拓展,带动诊断服务业务增长 公司紧扣分级诊疗和县域基层医疗体系建设的机遇,推进共建与精准中心的模式,2026年前三季度新增精准中心10家,累计达120家,相关业务额同比增长45%。上半年公司司117家精准中心中,85家已实现盈利。 与瑞金医院合作共同开发白血病智能体 2026年10月公司与瑞金医院达成合作,双方将联合研发全球领先的白血病诊断智能体。瑞金医院血液学科是国内最具国际影响力的血液疾病综合诊治中心之一,而迪安诊断则具备行业领先的多模态医学AI技术能力,以及全面的血液病检测技术平台。双方强强联合,将促进高质量的白血病病例数据与前沿AI推理技术的深度融合,致力打造全球领先的白血病诊断智能体。 盈利预测 预测公司2026-2028年收入分别为100.43、108.04、115.10亿元,EPS分别为0.75、0.86、0.96元,当前股价对应PE分别为28.9、25.2、22.6倍,考虑到公司经营效益逐季度提升,首次覆盖,给予“买入”投资评级。 风险提示 检验项目立项执行降价风险,应收账款回收风险,智能体开发风险。
最新盈利预测明细如下:
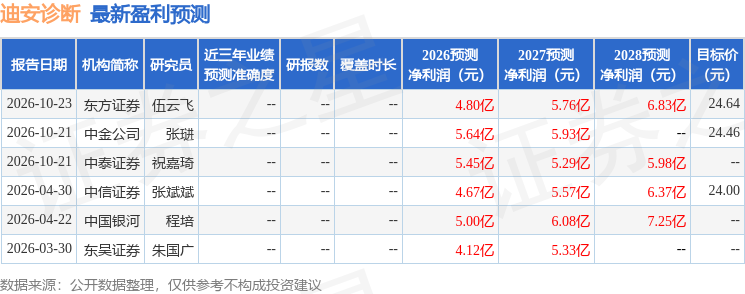
该股最近90天内共有4家机构给出评级,买入评级4家;过去90天内机构目标均价为24.55。
本文数据来源于华鑫证券有限责任公司,仅供参考不构成投资建议。
精彩评论