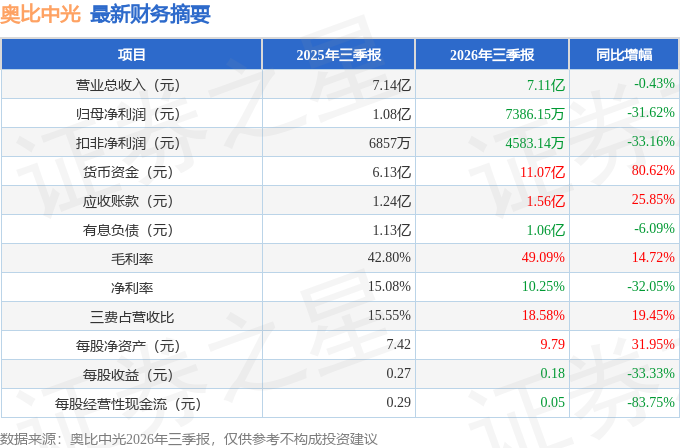
据证券之星公开数据整理,近期奥比中光(688322)发布2026年三季报。截至本报告期末,公司营业总收入7.11亿元,同比下降0.43%,归母净利润7386.15万元,同比下降31.62%。按单季度数据看,第三季度营业总收入2.73亿元,同比下降1.86%,第三季度归母净利润3222.06万元,同比下降32.63%。本报告期奥比中光公司应收账款体量较大,当期应收账款占最新年报归母净利润比达121.98%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率49.09%,同比增14.72%,净利率10.25%,同比减32.05%,销售费用、管理费用、财务费用总计1.32亿元,三费占营收比18.58%,同比增19.45%,每股净资产9.79元,同比增31.95%,每股经营性现金流0.05元,同比减83.75%,每股收益0.18元,同比减33.33%
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为3.88%,资本回报率不强。然而去年的净利率为13.57%,算上全部成本后,公司产品或服务的附加值高。从历史年报数据统计来看,公司上市以来中位数ROIC为-13.81%,投资回报极差,其中最惨年份2019年的ROIC为-48.43%,投资回报极差。公司历史上的财报非常一般(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。),公司上市来已有年报4份,亏损年份3次,显示生意模式比较脆弱。
- 偿债能力:公司现金资产非常健康。
- 商业模式:公司业绩主要依靠研发驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为--/--/10.7%,净经营利润分别为-2.76亿/-6289.91万/1.28亿元,净经营资产分别为7.56亿/9.49亿/11.94亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.38/0.38/0.38,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为1.35亿/2.16亿/3.6亿元,营收分别为3.6亿/5.64亿/9.41亿元。
财报体检工具显示:
- 建议关注公司现金流状况(近3年经营性现金流均值/流动负债仅为-19.32%)
- 建议关注财务费用状况(近3年经营活动产生的现金流净额均值为负)
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达121.98%)
分析师工具显示:证券研究员普遍预期2026年业绩在2.76亿元,每股收益均值在0.67元。
该公司被1位明星基金经理持有,该明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是鹏华基金的闫思倩,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为106.78亿元,已累计从业8年264天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘成长股。
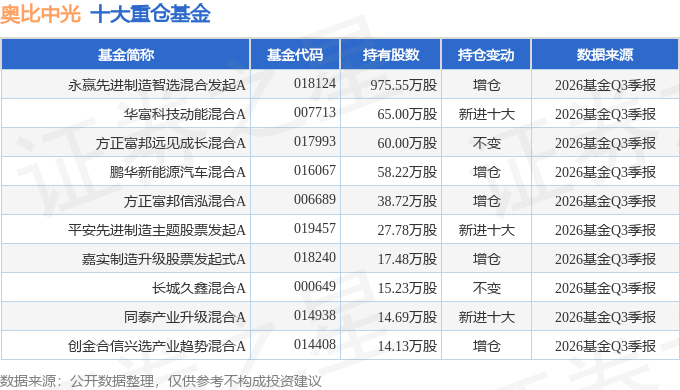
持有奥比中光最多的基金为永赢先进制造智选混合发起A,目前规模为22.01亿元,最新净值1.9549(10月27日),较上一交易日下跌1.19%,近一年下跌16.12%。该基金现任基金经理为张璐。
最近有知名机构关注了公司以下问题:问:公司在港股招股书中出了“视觉同源飞轮”的核心逻辑,数据采集设备是飞轮闭环的关键一环。请目前数采设备的出货和客户导入进展如何?飞轮效应是否已经开始显现可量化的证据?答:公司业务由“传感器广泛应用→数采设备快速推广→机器人加速落地”的自我强化飞轮驱动。这一飞轮效应已在数据采集设备的商业化落地进程中得到早期验证自公司2026年8月正式推出数据采集设备以来,不足两个月内已有超过100名客户下单,标志着数据采集设备从产品发布阶段快速进入客户采纳阶段。公司飞轮的核心护城河在于传感器与数采设备间的数据同源性及由此形成的规模效应。依托全栈式技术能力,公司推出覆盖全部主流技术路线的3D视觉传感器,已获下游广泛采用并积累了庞大且持续增长的装机量;由此,公司推出采用相同核心感知技术的数据采集产品。使用公司数采设备采集的数据训练的I模型因其同源性与公司传感器天然适配,仅需极少标定甚至无需重新标定即可直接部署至配备公司传感器的机器人,这种视觉与感知一致性促使客户采用公司解决方案,也意味着使用公司数采设备训练模型的客户若在量产阶段转用第三方传感器,将面临高昂的转换成本和额外的重新校准时间。数据同源带来的无缝衔接也将加速公司客户将机器人应用规模化推向市场进程,进而带动对公司传感器的进一步需求。此外,随着传感器及数据采集设备部署规模持续扩大,真实场景反馈与工程经验日益积累,将加快公司自研深度引擎芯片、感知算法及产品迭代,让飞轮每完成一轮循环都能转得更快,公司也将持续通过产业合作与标准建设,推动数据飞轮走向“规模化闭环”。
本文数据来源于奥比中光2026年三季报,仅供参考不构成投资建议。
精彩评论