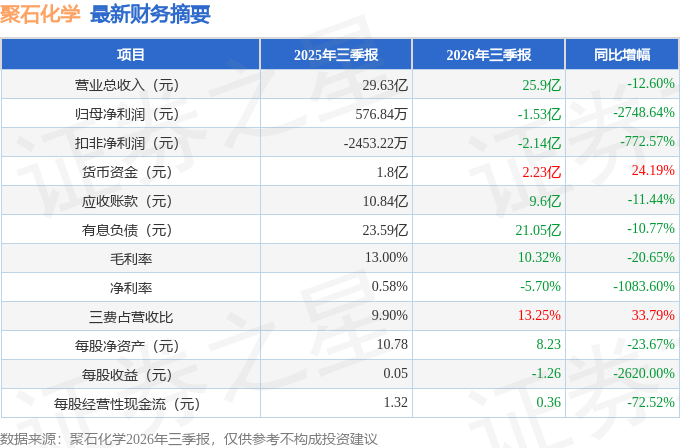
据证券之星公开数据整理,近期聚石化学(688669)发布2026年三季报。截至本报告期末,公司营业总收入25.9亿元,同比下降12.6%,归母净利润-1.53亿元,同比下降2748.64%。按单季度数据看,第三季度营业总收入9.07亿元,同比下降8.04%,第三季度归母净利润-4798.24万元,同比下降1757.8%。本报告期聚石化学三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达33.79%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率10.32%,同比减20.65%,净利率-5.7%,同比减1083.6%,销售费用、管理费用、财务费用总计3.43亿元,三费占营收比13.25%,同比增33.79%,每股净资产8.23元,同比减23.67%,每股经营性现金流0.36元,同比减72.52%,每股收益-1.26元,同比减2620.0%
证券之星价投圈财报分析工具显示:
- 业务评价:去年的净利率为-3.86%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司上市以来中位数ROIC为10.47%,投资回报也较好,其中最惨年份2024年的ROIC为-4.14%,投资回报极差。公司历史上的财报相对一般(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。),公司上市来已有年报5份,亏损年份2次,显示生意模式比较脆弱。
- 融资分红:公司上市5年以来,累计融资总额8.55亿元,累计分红总额6533.33万元,分红融资比为0.08。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为1%/--/--,净经营利润分别为3336.68万/-2.44亿/-1.52亿元,净经营资产分别为32.87亿/35.01亿/25.62亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.3/0.25/0.28,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为11.24亿/10.16亿/11.05亿元,营收分别为36.85亿/40.8亿/39.31亿元。
财报体检工具显示:
- 建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为8.79%、近3年经营性现金流均值/流动负债仅为12.33%)
- 建议关注公司债务状况(有息资产负债率已达39.74%)
最近有知名机构关注了公司以下问题:问:投资者出的及公司回复情况答:尊敬的投资者您好,公司2026年上半年实现营业收入16.83亿元。具体财务数据请以公司定期报告披露为准,感谢您对公司的关注。2、请问上半年公司研发投入情况如何?重点投向哪些方向?尊敬的投资者您好,公司2026年上半年研发费用为7,003.85万元,同比增长6.21%,占当期营业收入的比例为4.16%,主要投向增强尼龙复合材料、阻燃材料、光学膜材和板材、阴离子交换膜和EM电解槽、聚酰亚胺二酐单体、大面积柔性钙钛矿光伏组件研发等项目。感谢您对公司的关注。3、您如何看待所在细分领域趋势?有哪些应对举措?新材料行业技术迭代加速,相关企业产品的新兴应用方向有哪些?又有哪些准备和计划?尊敬的投资者您好,公司围绕改性塑料业务,向产业链上游布局石化材料和精细化工,向下游拓展应用产品,在自主研发的基础上,不断加强与国内研究机构及高校的合作,储备了毫米波雷达吸波材料、3D打印材料、LCD光刻胶、聚酰亚胺二酐单体、OLED中间体、半导体化学品及添加剂、钙钛矿光伏、阴离子交换膜和EM电解槽、生物基可降解材料、化学原料药产业化生产和创新药研究等一批新材料前沿专利技术。感谢您对公司的关注!4、原材料涨价或供应紧张时,公司产品成本传导机制如何?能否向下游客户调价,调价周期、议价难度如何?针对原材料价格波动风险,公司有哪些应对举措?例如长协锁价、多供应商布局、上游原料国产替代、工艺降本、库存策略等,目前落地成效怎么样?尊敬的投资者您好,针对部分原材料市场的波动,公司已采取多种措施保障供应安全稳定。目前公司整体运营情况正常,将持续密切关注原材料价格动态,积极应对各种变化。感谢您对公司的关注!
本文数据来源于聚石化学2026年三季报,仅供参考不构成投资建议。
精彩评论