据证券之星公开数据整理,近期三友医疗(688085)发布2026年三季报。截至本报告期末,公司营业总收入4.4亿元,同比上升12.43%,归母净利润4743.03万元,同比下降23.48%。按单季度数据看,第三季度营业总收入1.66亿元,同比上升17.23%,第三季度归母净利润1967.83万元,同比下降22.47%。本报告期三友医疗公司应收账款体量较大,当期应收账款占最新年报归母净利润比达190.55%。
本次财报公布的各项数据指标表现一般。其中,毛利率75.35%,同比增1.4%,净利率7.9%,同比减42.84%,销售费用、管理费用、财务费用总计2.17亿元,三费占营收比49.31%,同比增21.68%,每股净资产5.72元,同比减8.11%,每股经营性现金流0.07元,同比减4.51%,每股收益0.13元,同比减23.53%
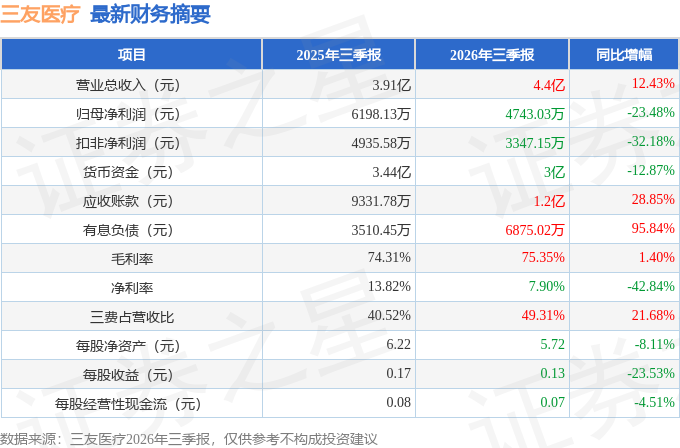
财务报表中对有大幅变动的财务项目的原因说明如下:
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为1.82%,资本回报率不强。去年的净利率为8.27%,算上全部成本后,公司产品或服务的附加值一般。从历史年报数据统计来看,公司上市以来中位数ROIC为7.78%,投资回报一般,其中最惨年份2024年的ROIC为0.06%,投资回报一般。公司历史上的财报相对一般(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。)。
- 融资分红:公司上市6年以来,累计融资总额15.05亿元,累计分红总额1.19亿元,分红融资比为0.08。
- 商业模式:公司业绩主要依靠研发及营销驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为12.1%/1.1%/3.5%,净经营利润分别为1.14亿/1211.27万/4488.54万元,净经营资产分别为9.39亿/11.04亿/12.77亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.3/0.52/0.65,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为1.37亿/2.36亿/3.55亿元,营收分别为4.6亿/4.54亿/5.43亿元。
财报体检工具显示:
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达190.55%)
分析师工具显示:证券研究员普遍预期2026年业绩在9200.0万元,每股收益均值在0.25元。
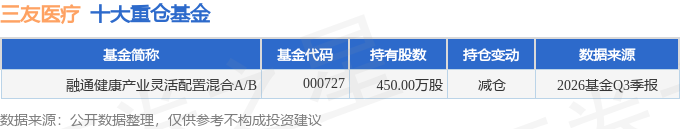
持有三友医疗最多的基金为融通健康产业灵活配置混合A/B,目前规模为10.41亿元,最新净值2.439(10月27日),较上一交易日下跌2.63%,近一年下跌13.51%。该基金现任基金经理为万民远。
最近有知名机构关注了公司以下问题:问:主要内容如下:答:您好,感谢您的提问。Implanet 是公司布局欧美高端骨科市场的重要平台。2026 年上半年,Implanet 实现营业收入 713.40 万欧元,同比增长 22.81%,其中世界最大骨科市场美国收入同比增长54.42%;第二季度,Implanet 营业收入同比增长 27.02%、环比增长 35.45%。在产品端,公司正在通过 Implanet 持续推进自主创新产品海外落地。报告期内,SWINGO-3D Lumbar Cage System 获得美国FD 510(k)认证,公司也在推进 JSS脊柱内固定系统欧盟MDR认证。未来,Implanet 将逐步成为公司在欧洲进行产品注册、临床研究、品牌建设以及创新技术输出的重要平台。公司希望依托Implanet 当地渠道和临床资源,将国内自主研发的创新植入物、超声能量设备以及智能化手术机器人等产品逐步导入欧美市场,增强国际化业务的产品丰富度和综合竞争力。谢谢。Q2、春风化雨三臂脊柱手术人形机器人目前进展如何?公司如何看待这一产品未来的战略价值?您好,感谢您的提问。春风化雨三臂脊柱手术人形机器人是公司智能化骨科战略的重要布局。2026 年 3 月,该产品在南京鼓楼医院完成全球首次注册临床试验入组,目前已在国内三家知名三甲医院开展临床试验入组。在医生全程主导和监控下,机器人应用多模态导航完成复杂脊柱手术关键步骤,多机械臂协同技术的临床应用取得阶段性进展。国际化方面,7 月,法国 Implanet 与法国亚眠-皮卡第大学医疗中心建立科研临床合作,开展 8i Robotics 多臂人形智能化手术机器人的脊柱外科临床评估及欧盟 CE 认证,并完成欧洲首台装机。从长期战略看,公司希望机器人不仅作为单一设备存在,而是与脊柱植入物、超声骨刀及配套器械形成整体解决方案,逐步构建“智能化手术机器人+超声能量系统+疗法创新植入物”的组合产品力。未来,机器人技术存在向神经外科、关节骨科、创伤骨科等领域延伸的可能。谢谢。Q3、请问公司营收情况如何?您好,感谢您的提问。2026 年上半年,国内市场销售环境依旧复杂多变,国家对医疗行业监管政策频出,在此环境下,公司业务仍取得了不错的表现。公司合并层面实现营业收入 27,402.08 万元,比上年同期增长 9.71%。谢谢。Q4、请问上半年公司研发投入情况如何?重点投向哪些方向?您好,感谢您的提问。2026 年上半年公司研发投入合计3,810.14 万元,同比增长 1.55%。主要在研项目包括新型颈椎间盘假体、微创脊柱椎间隙融合系统、退变性脊柱畸形矫正固定系统、颈椎减压矫形固定系统、新型骨与软组织损伤修复系统项目 II 期、精准化骨科手术系统、新型创伤固定系统开发、骨科柔性新产品开发、超声电外科手术系统、超声外科手术设备刀头、超声外科手术设备升级改进、超声外科手术设备国际化、超声软组织切割止血系统(凝闭 5-7mm 血管)等。谢谢。Q5、公司研发占比如何?有无资金压力?您好,感谢您的提问。2026 年上半年公司研发投入占比为13.90%,截至上半年末货币资金为 34,945.90 万元,资金储备充裕。谢谢。
本文数据来源于三友医疗2026年三季报,仅供参考不构成投资建议。
精彩评论