证券之星消息,2026年10月28日小熊电器(002959)发布公告称公司于2026年10月27日接受机构调研,国联民生证券、光大保德信基金、中信证券、国信证券、申万宏源证券、广发证券、南方基金、长信基金、华安基金、富国基金参与。
具体内容如下:问:公司海外业务的发展情况如何?答:海外业务分为代工、自主品牌的出海、跨境电商三个板块,其中自主品牌出海和跨境电商是重点增长路径,代工作为业务补充承接海外代工制造需求。后续代工业务将主动优化筛选客户,推动订单结构向高价值方向调整,减少低毛利订单,保留优质稳定订单。自主品牌出海由公司提供品牌,经销商统筹线下门店及本地线上渠道运营;目前越南市场发展良好,渠道运营上积累了一定实践经验,后续将结合不同国家的市场差异,参考其经验并推进拓展。跨境电商作为公司出海重心之一,当前以亚马逊渠道为主,产品以小熊品牌厨房小家电为基础,逐步拓展母婴等新兴产品矩阵,目前母婴及新兴产品仍处于培育和前期营销阶段,盈利相对薄弱,长期目标为提升自主品牌占比、打磨新品并提升新品市占率。问:公司第三季度毛利率和客单价的变化情况及后续展望?答:毛利率方面,第三季度公司综合毛利率略有下降,其中小熊主品牌毛利率有所提升,主要由高价值产品占比提升贡献,罗曼毛利率受市场竞争加剧、订单结构等影响下滑幅度较大。均价方面,三季度小熊主品牌呈现价增量减的态势。展望来看,当前消费趋势呈K型分化,高端、低端市场均有需求,而公司将持续推进产品结构升级,重点发展母婴及高价值、场景化产品,近期推出便携喂养台等母婴新品,同时优化投放效率与渠道结构、加快内部运3营效率提升,以应对环境变化。问:罗曼智能的经营情况及后续展望?答:罗曼2024-2025年表现相对较好,2026年受外部压力、汇兑波动、用工成本提升等因素影响,利润端阶段性承压,但收入端未受明显影响。后续盈利修复需依赖需求暖,以及现阶段订单结构优化成效的释放。问:公司如何评估当前内需、外需环境及企业间竞争格局?答:当前家电行业处于存量竞争状态,换新动能相对薄弱,因此内需仍较承压。外需方面存在潜在机会,小熊当前海外体量较小、发展空间较大;但依靠自有品牌出海压力较大,公司也计划通过收并购方式打开第二增长曲线,目前已积极推进投资工作,但具体落地时间尚不确定。公司整体思路仍是先稳定以国内为主的基本盘,再寻找优质海外增量。问:公司外延并购和拓展的战略方向和进展如何?答:公司外延并购策略保持延续,主要围绕两个方向一是补充品类,二是助力出海,整体秉持谨慎稳健推进。优先评估的标的聚焦家电、小家电方向,重点关注新兴赛道。
小熊电器(002959)主营业务:主要从事于创意小家电研发、设计、生产和销售,是一家在产品销售渠道与互联网深度融合企业。
小熊电器2026年三季报显示,前三季度公司主营收入33.88亿元,同比下降8.22%;归母净利润1.51亿元,同比下降38.63%;扣非净利润1.35亿元,同比下降40.38%;其中2026年第三季度,公司单季度主营收入10.39亿元,同比下降10.16%;单季度归母净利润3063.74万元,同比下降25.3%;单季度扣非净利润2569.47万元,同比下降34.64%;负债率43.98%,投资收益195.16万元,财务费用3472.02万元,毛利率36.51%。
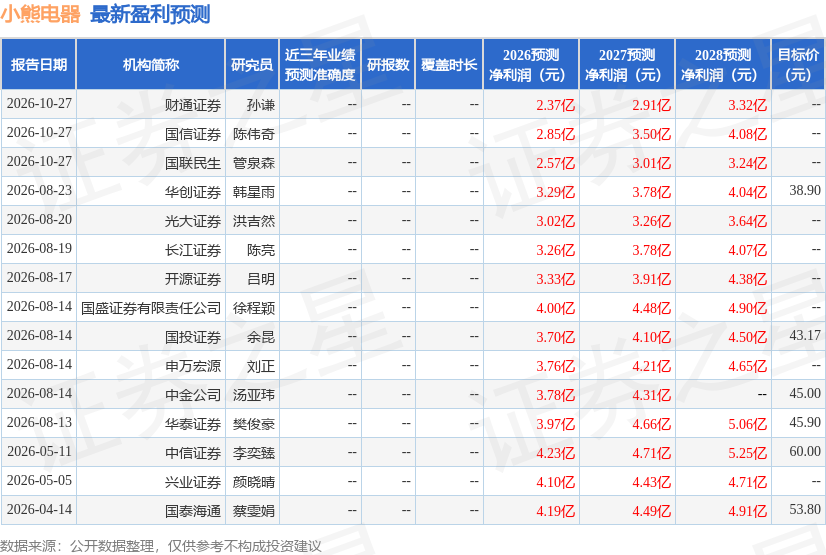
该股最近90天内共有12家机构给出评级,买入评级6家,增持评级6家;过去90天内机构目标均价为45.07。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入1372.42万,融资余额增加;融券净流出1428.0,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。
精彩评论