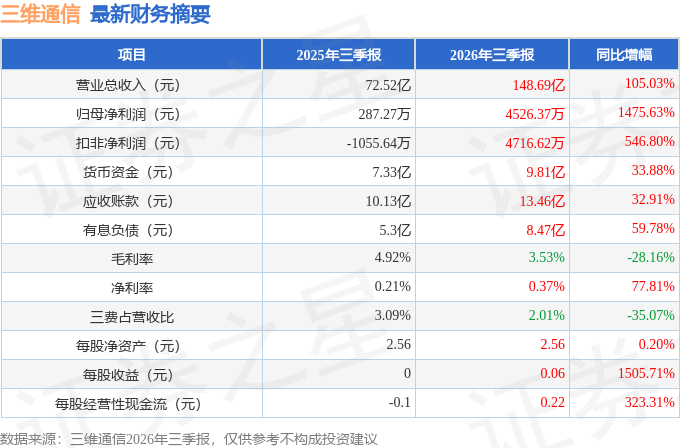
据证券之星公开数据整理,近期三维通信(002115)发布2026年三季报。根据财报显示,三维通信营收净利润同比双双增长。截至本报告期末,公司营业总收入148.69亿元,同比上升105.03%,归母净利润4526.37万元,同比上升1475.63%。按单季度数据看,第三季度营业总收入27.96亿元,同比下降1.62%,第三季度归母净利润-512.99万元,同比下降2104.65%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率3.53%,同比减28.16%,净利率0.37%,同比增77.81%,销售费用、管理费用、财务费用总计2.98亿元,三费占营收比2.01%,同比减35.07%,每股净资产2.56元,同比增0.2%,每股经营性现金流0.22元,同比增323.31%,每股收益0.06元,同比增1505.71%
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为0.46%,近年资本回报率不强。公司业绩具有周期性。去年的净利率为-0.01%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司近10年来中位数ROIC为2.66%,中位投资回报较弱,其中最惨年份2021年的ROIC为-23.54%,投资回报极差。公司历史上的财报非常一般,公司上市来已有年报19份,亏损年份4次,如无借壳上市等因素,价投一般不看这类公司。
- 融资分红:公司上市19年以来,累计融资总额23.26亿元,累计分红总额3.72亿元,分红融资比为0.16。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为4%/--/--,净经营利润分别为6864.27万/-2.49亿/-149.2万元,净经营资产分别为17.11亿/13.69亿/16.83亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.02/0.01/0.06,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为2.85亿/1.23亿/6.59亿元,营收分别为124.89亿/109.49亿/119.51亿元。
财报体检工具显示:
- 建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为67.28%、近3年经营性现金流均值/流动负债仅为6.36%)
- 建议关注公司应收账款状况(年报归母净利润为负)
最近有知名机构关注了公司以下问题:问:短剧、漫剧等内容业务的发展对公司互联网营销板块带来了哪些影响?公司如何通过 AI技术升内容生产和营销服务能力?答:2026 年上半年,公司互联网营销业务实现营业收入 116.48亿元,同比增长 192.60%。分行业来看,传媒及内容领域,主要包括短剧、漫剧业务,延续了较快增长态势。其中,短剧业务规模稳居行业第一梯队,并持续优化业务结构和盈利质量;I 漫剧业务依托公司的先发布局和技术能力,上半年实现产能规模化释放,行业领先地位进一步巩固。与此同时,游戏、电商等核心业务也持续推进运营能力和服务能力升级。在收入规模快速增长的同时,互联网营销业务的盈利能力也呈现一定修复。2026 年上半年,互联网营销业务毛利率达到1.55%,较上年同期提升 0.76 个百分点。公司持续推进 I 应用从单点落地向平台化、生态化升级,自研 I 内容创作与智能投放平台“平行视界”持续迭代优化,深度对接业界前沿大模型能力,覆盖漫剧创作、素材生产、智能投放等场景,推动规模化内容生产效率与投放转化效果持续提升。同时,公司积极拓展行业合作资源与差异化应用场景,探索 I 技术在新兴内容平台的创新应用,为长期业务增长储备动能。
本文数据来源于三维通信2026年三季报,仅供参考不构成投资建议。
精彩评论