热点栏目
客户端
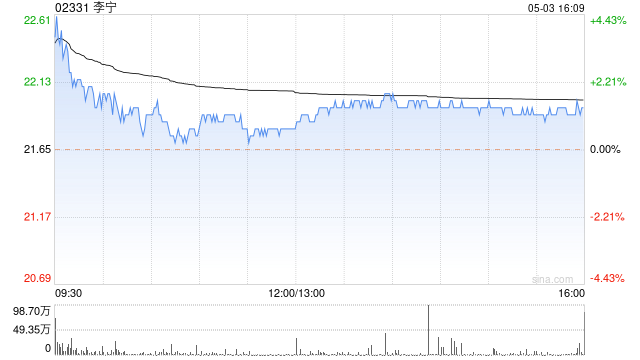
里昂发布研报称,维持李宁(02331)“跑赢大市”评级及20港元目标价。该行认为,李宁潜在的2026年特别股息,以及李宁品牌(成人业务及Young)第三季零售销售同比持平、表现优于预期,均有望为股价提供一定支持。
该行指出,李宁的同比表现优于同行核心品牌,部分受惠于比较基数明显较低。其中,李宁Young继续成为亮点,零售销售同比增长双位数。库存方面,公司库存同比保持稳定,公司目标是在2026年底将库存降至相当于4至4.5个月销售量的水平。自9月起,公司折扣幅度已同比收窄,管理层预计第四季这一趋势将持续。里昂维持李宁2026年业绩指引不变,预计全年销售额将实现低单位数同比增长,净利润率将介乎中至高单位数。该行认为,当前估值已反映今年的盈利压力,潜在特别股息可成为短期催化剂。
精彩评论