作者丨财报研究社Pro
AI产业的竞争逐步延伸到算力供给、数据中心、电力、网络和融资能力。
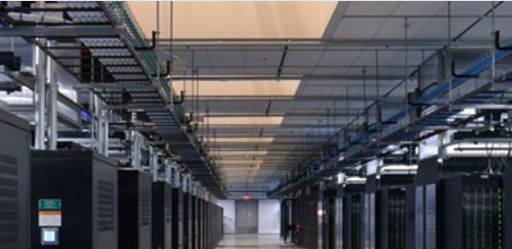
Meta在10月26日宣布启动新一轮融资计划,拟通过普通股和强制可转换优先股发行筹集约350亿美元,并计划在新一类无投票权股票开始交易后,进一步推出最高600亿美元的市场增发计划,整体融资规模最高可达950亿美元,这笔资金将服务于AI基础设施扩张。
全球科技巨头建设AI能力的成本究竟有多高,谁来承担?资本市场对融资的反应,说明谁能把基础设施投入转化为可持续现金流,就更有机会在下一阶段竞争中获得主动权。
950亿美元融资计划落地,
AI基础设施开始考验巨头的资本调度能力
据天眼查,Meta在10月21日公布的第三季度财报显示,公司当季营收达到646.01亿美元,同比增长26%;资本开支达到349.1亿美元。公司预计2026年全年资本开支为1350亿至1450亿美元,较此前的1300亿至1450亿美元区间收窄了下限、维持了较高的投入上限。相关资金用于服务器、数据中心、网络设备和AI计算能力建设。
AI基础设施建设的资金链较长。AI竞争不只考验企业能否获得先进芯片,也考验其能否在收入兑现之前维持足够的资金弹性。
Meta经营基础相对扎实。第三季度,公司经营活动现金流为327.9亿美元,前三季度经营活动现金流合计约970亿美元;截至9月30日,现金、现金等价物及有价证券达到824.5亿美元。公司拥有大规模广告业务提供现金流,也具备通过债务、股权及经营现金流组合融资的能力。
Meta第三季度自由现金流为负21.2亿美元,同时,经营费用增长还受到一笔98.9亿美元法律和解相关费用的影响。除去该项费用后,公司仍预计全年经营利润高于2025年。
Meta计划通过融资为未来数年的算力与产品投入预留充足资金,顺便借此延长竞争周期。不过,公司同时也要接受融资带来的股权潜在稀释风险,以及未来投资回报需要持续验证的压力。
AI产业链的增长确定性仍在,
但订单能见度与最终回报必须分开看
生成式AI逐步进入规模化应用,行业需求核心正在向推理计算、数据中心互联、光通信、供电、散热和网络设备全面扩散。大型科技公司需要能够长期稳定运行、支持高密度计算的完整系统。
Meta的投入方向覆盖了产业链的多个环节。英伟达和AMD受益于计算芯片需求,博通参与定制芯片及网络相关业务,Arista Networks布局数据中心网络,Vertiv提供电力和热管理基础设施,Lumentum则涉及光通信器件。
集群规模和运行负载提升,对基础设施各环节之间的协同效率提出更高要求。具备技术壁垒、交付能力和客户认证优势的供应商,有可能获得更高的产品价值和更长的客户合作周期。
实际落地过程中,头部客户的资本开支规模不等同于单一供应商的订单金额,企业最终受益程度受制于市场份额、采购安排、交付周期与产品结构。订单增长转化为实际利润的过程受多重因素制约。
以芯片企业为例,收入增长固然重要,但产品组合、先进封装能力、供应链成本和客户集中度都会影响利润率。电力与散热设备同样受益于机房扩建,但项目进度、交付能力和竞争格局决定最终盈利质量。
评估产业链公司的业绩,需要重点观察头部客户资本开支指引是否持续上修、供应商订单能见度是否改善、积压订单能否按期交付,以及新增收入是否伴随毛利率和现金流质量提升。
AI基础设施供应商与大型客户之间的资本联系也在加深。据路透社10月26日报道,英伟达、AMD和博通对参与Meta此次股票发行表现出投资兴趣,合计规模最高约50亿美元。相关安排还未正式披露。
芯片供应商为重要客户获得资金支持,可能有助于维持未来的采购能力。产业资本协同可以改善资金宽裕度,却不能单独证明终端需求已完成商业化兑现。
Meta的下一阶段考题:
AI收入增长能否跑赢基础设施成本
Meta已能将AI嵌入现有业务。第三季度财报显示,Meta旗下应用的日均活跃人数在9月达到36.4亿,同比增长3%;广告展示量同比增长10%,平均广告价格同比增长14%。公司仍然拥有规模庞大的用户触达能力,广告业务也保持增长。
AI对这套商业模式的作用,首先体现在推荐效率、用户参与度和广告投放效果上。更精准的内容推荐可以提高用户停留与互动,广告排序和投放优化则有机会改善广告转化效率。只要这些改善能够持续,公司便有可能在不完全依赖用户规模扩张的情况下,提高既有流量的商业价值。
Meta在最新财报中也表示,AI投入已经通过参与度提升、广告表现改善和商业化效率增强,为核心业务带来增量收入。与此同时,公司正在推进Muse、Muse Wonder等模型及个人智能助手相关产品,并探索企业服务、消费级智能体和AI眼镜等新机会。
这使Meta拥有两条相互关联的增长路径:一条是通过AI提高现有广告业务的效率,另一条是借助模型和新终端拓展未来收入来源。前者更接近已经存在的商业化基础,后者则需要经历产品迭代、用户习惯培养和付费模式验证。两者的兑现周期并不相同,也不应采用相同的业绩判断标准。
AI投入对财务表现的净贡献需要持续跟踪,公司需要证明广告收入增长不仅来自行业需求和定价变化,也能通过AI技术持续改善变现效率;新产品则需要逐步形成可量化的用户价值和收入来源。与此同时,资本开支增加会带来折旧和运营成本,融资结构变化也可能影响每股收益及股东回报。
Meta目前仍有较强的经营现金流支撑,但高额资本开支意味着未来资金配置需要更加精细。凭借持续增加的AI收入、稳健的广告业务和利用率不断改善的基础设施,公司便有机会把当前投入转化为经营效率和长期竞争优势。算力扩张资源快于商业需求,或者新产品迟迟没建立稳定收入模式,资本回报率就会承受压力。
结语|AI竞争的下半场,
拼的是把算力变成现金流的能力
Meta的融资计划表明AI基础设施仍处于持续扩张阶段,头部科技公司愿意为计算能力和新产品投入大量资本。
持续扩张的基础设施需求为AI芯片、网络、光通信、电力和散热企业提供了中期增长机会,后续更重要的是观察订单兑现、利润率和现金流能否同步改善。广告业务的AI增益、新产品商业化进度和资本开支效率,将共同决定Meta这轮投入能不能形成长期回报。
资本可以帮助企业获得更长的竞争时间,竞争的最终结果仍取决于经营效率。下一阶段,哪些公司能够把持续增长的算力需求转化为稳定收入,再把收入转化为利润和现金流,才是最后赢家。

推荐阅读
Computex变了:AI硬件链的年中验货会来了!
英伟达之后,这三份财报才是AI热潮的真正分水岭
精彩评论