证券之星消息,2026年10月28日鼎龙股份(300054)发布公告称公司于2026年10月28日接受机构调研,嘉实基金归凯 宋阳、交银施罗德杨浩、摩根士丹利缪东航、易方达基金李凌霄、平安证券徐碧云、华泰证券陈旭东、光大证券刘勇、国信证券张大为、华福证券张弛、中银国际证券江鹏、南方基金刘葳洋、国海证券王鹏、银河证券刘来珍、浙商证券程宇婷、上海理成周锐 杨帆、高盛资产林宗贤、中国人寿张标、富国基金方竹静参与。
具体内容如下:问:公司前三季度整体的盈利情况如何?答:2026年前三季度,公司实现营业收入 29.13亿元,同比增长 7.97%;实现归属于上市公司股东的净利润 8.52亿元,较上年同期增长 64%。其中,今年第三季度实现营业收入 9.88亿元,环比增长 9.28%,同比增长 2.26%;实现归属于上市公司股东的净利润 3.22亿元,环比增长 15.78%,同比增长54.73%。若剔除因股权转让出表的打印耗材终端业务利润,今年前三季度归母净利润同比增幅为 73.63%。2026 年前三季度,公司经营性现金流量净额为 9.40 亿元,同比增长21.99%,现金流表现稳健充裕,为公司业务拓展、战略投入及日常运营提供了坚实的资金保障;报告期内研发投入金额 4.43 亿元,较上年同期增长14.02%,占营业收入的比例为 15%,这一投入不仅为各类新产品的研发迭代、配套资源的快速布局筑牢了核心支撑,更助力公司创新能力实现稳步提升,进一步巩固了在技术与产品层面的竞争优势。问:前三季度利润增速明显,核心驱动是什么?答:从财务数据看,第三季度单季毛利率进一步提升,盈利水平呈逐季改善态势,核心来源于业务结构持续优化、半导体材料板块收入占比稳步抬升,同时内部精细化管理、供应链优化持续发挥成效。2026 年前三季度,公司半导体板块实现主营业务收入 19.53 亿元,同比增长 27.33%,占主营业务收入的比重提升至约 67%;半导体材料产品在公司产品体系中盈利能力较高,随着其收入占比稳步提升,业务规模扩大带来的规模效应逐步释放,公司整体盈利结构不断改善。半导体材料板块作为核心增长曲线,CMP 抛光垫保持稳定放量,在国内头部晶圆厂持续渗透,客户订单结构向好,产品良率、稼动率持续改善,规模效应逐步释放,带动板块盈利水平保持稳健。CMP 抛光液、清洗液配套产品同步跟进,与抛光垫形成协同供货,进一步提升单客户价值。同时,产品竞争力持续巩固。公司持续推出新品,核心产品售价总体保持稳定,内部成本结构持续优化,核心原材料国产化进程稳步推进CMP 抛光垫所需微球、预聚体已基本实现自主供应;CMP 抛光液自产研磨粒子搭载率已超过 80%,自主供应链优势持续巩固,有效拓展了产品的毛利空间。问:公司海外业务的进展情况如何?答:关于外资客户拓展,公司主要围绕核心产品线分三条主线推进。在CMP 材料方面(以 CMP 抛光垫为代表),公司采取境内、境外双线并行的策略一方面,面向中国大陆地区的外资晶圆制造客户,公司已有头部客户进入第三轮认证阶段,力争于明年实现订单转化;另一方面,公司依托规划中的马来西亚 CMP 材料生产基地,直接对接海外客户,覆盖东南亚周边晶圆厂及其他海外客户,目前已取得客户小批量订单。国际化拓展是公司的重点战略方向,也是公司选择发行 H 股并在香港联交所上市的重要原因之一。其背景在于国产供应链能力快速提升,产品质量与交付效率明显改善,外资客户对国产材料的接纳度随之提高;同时,I 需求拉动下游材料需求快速增长,为产品切入提供了有利窗口。在半导体显示材料方面,公司重点推进韩系客户,相关产品已完成多轮验证,后续将关注明年的订单转化情况。在新能源锂电功能性辅材方面,公司已在海外客户实现小批量订单及出货。问:公司预测第四季度半导体行业的增长情况如何?答:从销售端与市场端的反馈看,公司第四季度经营趋势良好,10 月部分半导体材料产品的经营数据有望进一步创出新高,公司对下游景气度维持乐观判断。从商业模式看,材料业务属于典型的耗材属性,在完成产能与客户导入的爬坡阶段后,其周期性相对弱化,更多呈现稳定、持续向上的增长特征。关于客户新产能投放,下游晶圆厂的投产与爬坡本身需要一定时间周期,长期来看下游扩产的趋势与节奏较为明确。从具体经营数据看,2026年前三季度 CMP 环节同比、环比均持续提升并不断创出新高,其中第三季度单季实现 CMP 抛光垫产品销售收入 3.91 亿元,环比增长 5.88%、同比增长 22.32%,9 月单月出货量亦创历史新高;据初步统计,未来几月有望延续爬坡态势,10 月出货量有望再创月度新高,第四季度半导体业务有望保持较高景气度。展望未来,设备采购通常依据客户货量节奏适度前置,而材料需求则随客户上量逐步释放,客户设备调试需经历产能爬坡与装机验证周期,因此部分增量将在明年得到更充分的体现;公司建议以三至五年的中期维度观察下游扩产节奏与材料放量需求。高端晶圆光刻胶业务方面,2026年前三季度已实现销售收入过千万元,明年有望实现数倍增长,未来公司将努力推动该业务进入盈利状态。问:公司产品是否受原材料涨价的影响?答:近年来,公司整体盈利能力呈现稳中有升态势,原材料价格波动对业务经营影响有限。主要源于以下四方面支撑其一,核心原材料实现自研自产。以 CMP材料为例, CMP 抛光垫所需的预聚体、微球、缓冲垫等主要原材料,以及 CMP 抛光液所需的研磨粒子,均由公司自主生产,相较外部采购在成本端具备明显优势,从源头上增强了成本的可控性与盈利的确定性。其二,更上游环节的成本敞口有限。公司营业成本占营业收入的比重本身不高,而成本构成中工业级上游原材料的占比更低,因此即使工业级原材料价格上行,向公司成本端的传导亦相对有限;叠加持续的工艺优化与成本管控,公司毛利率已处于较高水平。其三,规模化效应持续释放。 随着核心产品销量稳步增长、产能利用率提升,折旧摊销等固定成本被有效摊薄,单位成本相应下降,盈利能力随之增强。其四,不断优化业务结构,高毛利产品收入占比稳步提升,进一步带动综合毛利率上行。综合来看,原材料价格波动对公司经营的影响总体有限,公司盈利能力的稳定性及提升空间主要取决于自身成本结构与产品结构。
鼎龙股份(300054)主营业务:半导体业务,打印复印通用耗材业务。
鼎龙股份2026年三季报显示,前三季度公司主营收入29.13亿元,同比上升7.97%;归母净利润8.52亿元,同比上升64.0%;扣非净利润7.91亿元,同比上升60.01%;其中2026年第三季度,公司单季度主营收入9.88亿元,同比上升2.26%;单季度归母净利润3.22亿元,同比上升54.73%;单季度扣非净利润3.07亿元,同比上升52.71%;负债率37.07%,投资收益6879.69万元,财务费用4817.87万元,毛利率60.02%。
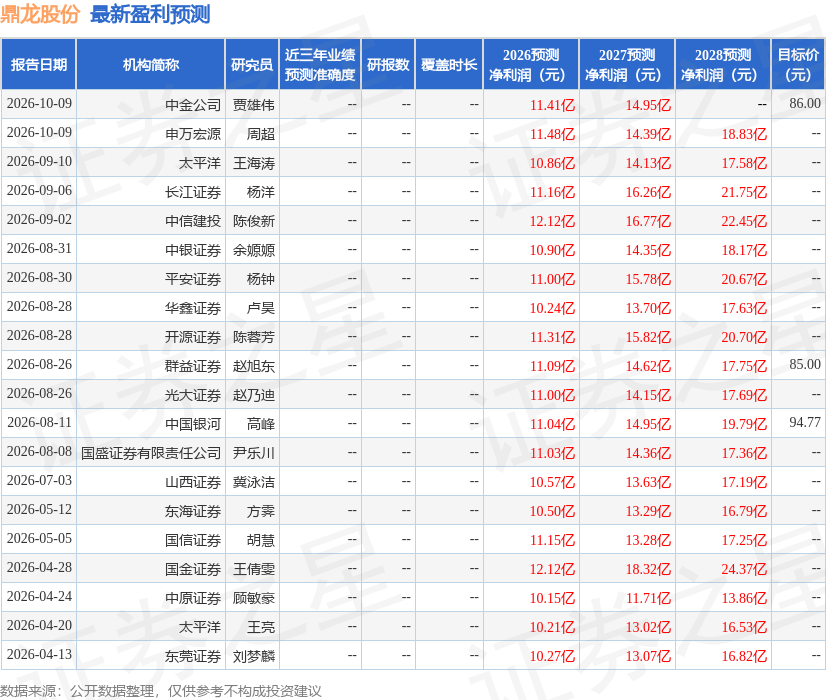
该股最近90天内共有14家机构给出评级,买入评级11家,增持评级3家;过去90天内机构目标均价为87.98。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出2.06亿,融资余额减少;融券净流入904.26万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。
精彩评论