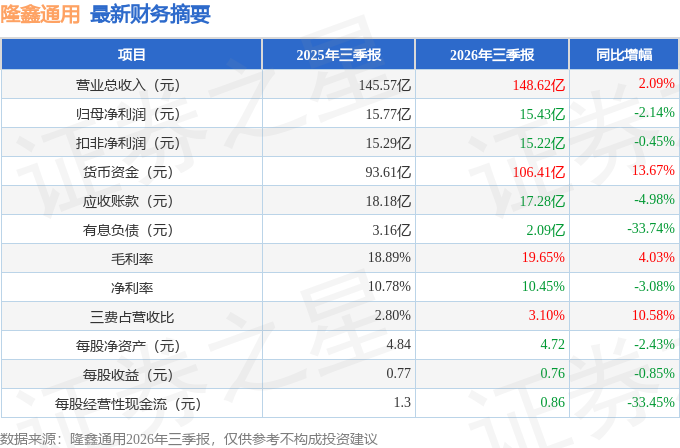
据证券之星公开数据整理,近期隆鑫通用(603766)发布2026年三季报。截至本报告期末,公司营业总收入148.62亿元,同比上升2.09%,归母净利润15.43亿元,同比下降2.14%。按单季度数据看,第三季度营业总收入50.86亿元,同比上升5.85%,第三季度归母净利润5.52亿元,同比上升9.79%。本报告期隆鑫通用公司应收账款体量较大,当期应收账款占最新年报归母净利润比达104.85%。
本次财报公布的各项数据指标表现一般。其中,毛利率19.65%,同比增4.03%,净利率10.45%,同比减3.08%,销售费用、管理费用、财务费用总计4.6亿元,三费占营收比3.1%,同比增10.58%,每股净资产4.72元,同比减2.43%,每股经营性现金流0.86元,同比减33.45%,每股收益0.76元,同比减0.85%
财务报表中对有大幅变动的财务项目的原因说明如下:
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为14.57%,资本回报率强。去年的净利率为8.53%,算上全部成本后,公司产品或服务的附加值一般。从历史年报数据统计来看,公司近10年来中位数ROIC为8.14%,中位投资回报一般,其中最惨年份2021年的ROIC为4.37%,投资回报一般。公司历史上的财报相对一般。
- 偿债能力:公司现金资产非常健康。
- 融资分红:公司上市14年以来,累计融资总额10.17亿元,累计分红总额50.43亿元,分红融资比为4.96。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为18.6%/48.9%/--,净经营利润分别为4.74亿/10.56亿/16.32亿元,净经营资产分别为25.55亿/21.61亿/-15.02亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为-0.08/-0.07/-0.07,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为-9.99亿/-11.99亿/-13.53亿元,营收分别为130.66亿/168.22亿/191.35亿元。
财报体检工具显示:
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达104.85%)
分析师工具显示:证券研究员普遍预期2026年业绩在20.77亿元,每股收益均值在1.01元。
该公司被1位明星基金经理持有,该明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是国投瑞银基金的施成,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为88.95亿元,已累计从业7年211天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘成长股。
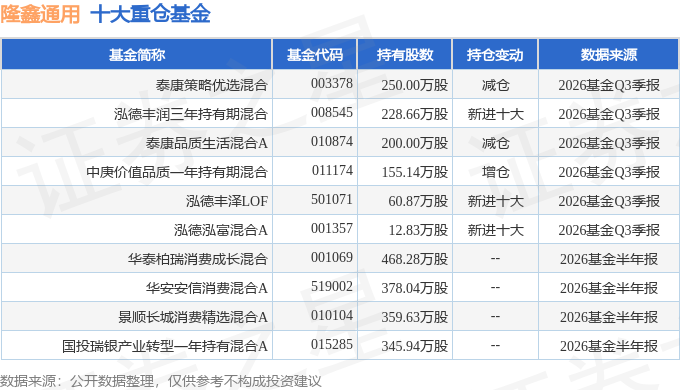
持有隆鑫通用最多的基金为泰康策略优选混合,目前规模为10.61亿元,最新净值1.662(10月23日),较上一交易日上涨1.44%,近一年下跌14.86%。该基金现任基金经理为宋仁杰。
最近有知名机构关注了公司以下问题:问:接待人员介绍行业及公司基本情况。答:国内市场方面,国内玩乐型摩托车市场整体增速放缓,行业竞争加剧。国内市场作为公司业务基本盘,公司将持续巩固行业第一梯队的市场地位。国内市场的品牌建设与运营,也能够向外传递中国品牌产品实力,助力公司海外业务拓展。海外玩乐型摩托车市场规模体量远超国内,当前中国摩托的品牌力、产品力实现飞跃式发展,中国摩托车出海迎来全新的发展阶段。公司执行“欧洲立品牌,拉美上规模,东南亚寻突破”的全球化发展策略,通过多元化市场布局降低对单一市场的依赖。问题2公司拓展欧洲市场的核心策略是什么?欧洲不同国家摩托车消费偏好有所差异。公司重点深耕意大利、西班牙两大核心市场,两地合计占欧洲核心五国市场规模约60%,市场需求与公司踏板、休旅类优势产品高度契合。渠道层面优先选择当地经营积淀深厚、综合实力较强的本土代理商,依托合作代理商完成产品本地化适配优化;同时通过线上线下一体化营销推广,持续提升无极品牌在欧洲市场的知名度与认可度。问题3拉美市场目前拓展进展如何,未来有怎样的布局思路?根据MCD数据,中南美整体摩托车市场体量在850万-900万台左右,近年来呈现出摩托车消费升级趋势,核心四国(巴西、墨西哥、哥伦比亚、阿根廷)市场规模集中度显著高于欧洲五国,且当地消费者对中国品牌接受度较高。产品方面,结合当地消费能力以及税费政策特征,公司在拉美的产品排量布局不仅局限于大排量区间,中排量中高配置为核心,合理覆盖多段排量,充分挖掘区域市场潜力。市场区域方面,公司重点聚焦中南美四国等核心大市场开展业务布局,目前已在阿根廷、哥伦比亚等市场实现突破。后续公司将持续巩固已开拓市场的业务基本盘,稳步推进巴西、墨西哥市场的渗透,把握拉美市场的发展机遇。问题4公司持续打造爆款产品的核心能力是什么?爆款产品的打造,是市场研判、产品硬实力与体系化运营综合作用的结果。经过二十余年与宝马的合作实践,公司积累了成熟的整车制造经验以及完善的质量管控体系,为产品品质提供坚实保障。发动机研发与制造是摩托车产品力的核心,公司具备行业领先的发动机平台研发制造能力,有效保障整车核心性能输出。在整车研发端,公司持续迭代优化研发流程,新品立项前开展充分的市场调研,提升产品与市场需求的匹配度。同时依托发动机外销业务,收集全球多元场景下的产品使用反馈,反哺整车迭代升级。营销层面,采用线上线下相结合的方式开展品牌建设与市场推广,为产品市场转化提供支撑。问题5SR450X车型当前销售情况以及后续销售规划?SR450X是公司重点打造的大排量玩乐型踏板产品,产品综合性能、配置定位贴合海外中大排量玩乐骑行消费需求,市场反馈出色。该产品生产交付初期受多种因素影响,交付节奏放缓,目前生产交付已归正常节奏。现阶段供货资源优先向欧洲核心市场倾斜,同时对拉美市场做适度基础铺货。后续公司将依托产品自身竞争力,结合各区域市场节奏有序推进投放,进一步拓展该产品的海外市场空间。问题6公司摩托车新品后续有哪些规划?公司将持续丰富摩托车产品矩阵,2026年切入街车赛道,进一步完善品类布局。国内外市场采取差异化的产品策略,国内市场重点聚焦踏板、巡航品类;海外市场围绕踏板、休旅、街车等当地主流消费品类进行布局,并针对不同区域市场的消费特征实施排量差异化配置。依托不断完善的发动机平台体系,持续提升新品开发效率。问题7请介绍三轮车业务海内外经营现状及未来展望?国内三轮车行业市场竞争充分,受监管政策、下游需求变化等因素影响,国内业务面临一定经营压力,出口收入占比将进一步提升。当前公司三轮出口以西非市场为主,产品以货运三轮(生产工具属性)为主。针对发展中国家,三轮车市场空间广阔。货运三轮车产品作为中国经济社会发展所诞生的特色产品,其运输效率高于人力或畜力车,购买使用成本低于货车,是出色的生产力工具。在广大发展中国家具备较强的市场潜力。当前货运三轮出口市场主要集中在西非,未来在非洲其他区域、拉美及东南亚市场均有较好的市场前景,因此公司逐步将业务资源向海外市场倾斜。公司具备两轮、三轮、四轮及发动机协同的完整产品矩阵,构建了自身差异化竞争优势。针对部分新兴市场,公司采取以三轮车作为市场切入点,后续逐步导入两轮摩托车产品的业务拓展路径,积极把握海外市场发展机遇。问题8请介绍四轮车业务的发展规划?公司将持续完善四轮车产品矩阵,补齐相关产品品类与排量段,深耕产品细分赛道,持续丰富产品供给。针对海外区域市场,结合不同地区消费需求,做好细分产品与市场的匹配,同时依托无极品牌的渠道资源,助力四轮业务的市场拓展。
本文数据来源于隆鑫通用2026年三季报,仅供参考不构成投资建议。
精彩评论