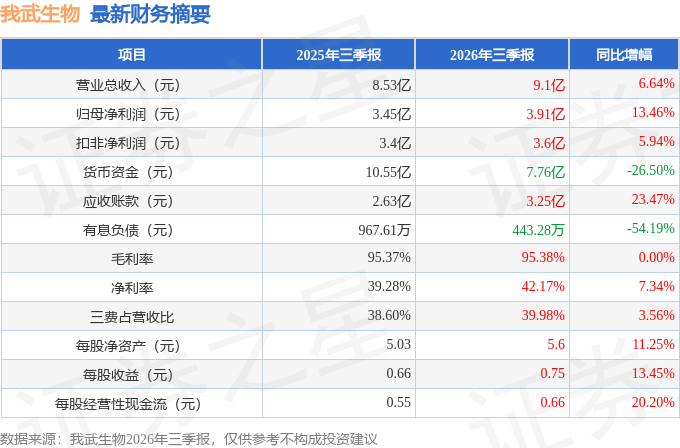
据证券之星公开数据整理,近期我武生物(300357)发布2026年三季报。截至本报告期末,公司营业总收入9.1亿元,同比上升6.64%,归母净利润3.91亿元,同比上升13.46%。按单季度数据看,第三季度营业总收入3.96亿元,同比上升7.24%,第三季度归母净利润1.78亿元,同比上升5.94%。本报告期我武生物盈利能力上升,毛利率同比增幅0%,净利率同比增幅7.34%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率95.38%,同比增0.0%,净利率42.17%,同比增7.34%,销售费用、管理费用、财务费用总计3.64亿元,三费占营收比39.98%,同比增3.56%,每股净资产5.6元,同比增11.25%,每股经营性现金流0.66元,同比增20.2%,每股收益0.75元,同比增13.45%
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为13.24%,资本回报率强。去年的净利率为34.65%,算上全部成本后,公司产品或服务的附加值极高。从历史年报数据统计来看,公司近10年来中位数ROIC为17.68%,中位投资回报好,其中最惨年份2024年的ROIC为11.28%,投资回报也较好。公司历史上的财报较为好看。
- 偿债能力:公司现金资产非常健康。
- 融资分红:公司上市12年以来,累计融资总额5.06亿元,累计分红总额10.44亿元,分红融资比为2.06。
- 商业模式:公司业绩主要依靠营销驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为28.4%/27.9%/30%,净经营利润分别为2.96亿/3.04亿/3.68亿元,净经营资产分别为10.4亿/10.9亿/12.28亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.26/0.21/0.32,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为2.18亿/1.91亿/3.4亿元,营收分别为8.48亿/9.25亿/10.62亿元。
财报体检工具显示:
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达85.37%)
分析师工具显示:证券研究员普遍预期2026年业绩在4.45亿元,每股收益均值在0.85元。
最近有知名机构关注了公司以下问题:问:答环节:答:问环节1、公司 2026年 9月 8日披露的实际控制人及董事会成员的变动是否会影响公司经营?如何看待 HUMUSHUNG(胡沐霜)女士的接班?HU MUSHUNG(胡沐霜)女士自 2017 年加入公司以来,已在多个部门历练,依托早年在复旦大学附属中山医院从事临床医生工作的经验,参与和赋能产品临床定位、适应症选择与开发、研发成果整合推进商业化,以及其他管理工作;2024年开始已全面负责公司干细胞板块业务,2025年 2月董事会聘任其为公司副总经理,2026年 3月代行公司总经理职责。胡赓熙先生的离任不会影响公司正常运作,本次变动事项的交接平稳,管理层保持稳定,有信心维持公司长期良好运营。HU MUSHUNG(胡沐霜)女士个人及公司董事会向创始人之一的胡赓熙先生长久以来做出的贡献表达诚挚感谢。胡赓熙先生离任后仍直接持有公司 43,698,370 股(占公司总股本比例8.35%),根据相关法律法规的规定,胡赓熙先生离任之日起 6个月内,前述直接持有的公司股票将被全部锁定。同时,胡赓熙先生也将与 YNNI CHEN(陈燕霓)女士共同遵守《深圳证券交易所上市公司自律监管指引第 18号——股东及董事、高级管理人员减持股份》第十七条关于大股东、董事、高级管理人员减持股份信息披露、减持额度、减持限制等规定。2、公司后续战略选择是否会改变,比如是否会在新赛道产品的研发上采取更激进的策略?公司将会维持以往稳健的经营风格,研发管线、营销策略等均不会有重大调整,公司生产经营一切正常。公司将一如既往聚焦主业,完善变应原制品产品管线,深耕过敏性疾病诊疗领域,并逐步推动在干细胞药物、天然药物(抗耐药抗生素)等其他领域的研发工作。例如,公司子公司的“人脐带间充质干细胞II型注射液”已于 2026年 7月获得药物临床试验申请的正式受理,其适应症为脓毒症和(或)脓毒性休克。3、公司管理层对研发效率是否有提升措施?研发方面的长期布局如何?公司仍将以打造具备技术壁垒的产品作为差异化优势的基础。公司调整了研发团队的组织管理方式,划分为若干项目小组。各组以 1名博士作为技术核心,配套多名硕士及相关人员组成梯队协同完成研发任务。通过该组织方式,充分释放核心研发骨干活力。该措施对目前研发效率的改善已经体现出一定成效。公司研发聚焦国内市场的变态反应原制品方向,做好剂型改良迭代,在已披露的研发管线进展中,“屋尘螨膜剂”和“猫毛膜剂”均为适应社会生活发展情况和兼顾儿童等多群体患者需要的剂型选择,膜剂具有良好的舌下吸附性、更好的给药准确性、更高的患者用药依从性,有助于解决不同年龄段方便用药的问题,以巩固公司在国内脱敏治疗领域的持续竞争优势。此外,公司适时进入新的重大医疗产品领域,包括干细胞治疗药物、天然药物(抗耐药抗生素)等领域,致力于开发更多创新药物,以提升公司竞争力,实现可持续发展。4、YNNI CHEN(陈燕霓)女士后续参与公司营业的方式是什么?YNNI CHEN(陈燕霓)女士自 2011年起始终担任公司董事一职,后续将继续在公司董事会及各专门委员会层面参与公司经营决策,为公司的战略布局和重大事项把控方向,督促管理层对董事会决议的执行工作,维护公司及全体股东的合法权益。5、公司近期是否有中高层人员的调整计划?公司的高级管理人员保持稳定。生产、研发、财务和合规等的分管负责人都未发生变动,目前也无重大调整计划。今年,公司制定和优化了高级管理人员及其他中高层管理干部的薪酬激励政策,重点将企业业绩和运营成果作为考核指标,鼓励管理层在做好本部门工作的基础上,主动积极参与协调跨部门配合,为公司的整体业绩共同努力。6、公司的产品是否会考虑进医保目录?考虑到多种市场因素和营销策略,公司产品暂无进入医保目录的计划。7、公司对销售团队的规划是什么?对销售端资源的投入有哪些调整?《医药代表管理办法》已自 8月起正式开始施行,公司已提前完成了对内部营销架构的合规性自查,并对相关从业人员开展了合规培训。今年二季度开始,公司强化了营销团队激励模式的科学性和可预期性,使得个人发展与企业成绩相匹配,提升营销团队士气和工作效率。8、未来公司是否有股权激励计划?目前公司的激励政策正在自上而下稳步推进改革中,亦会持续优化员工激励机制,不排除未来开展股权激励的可能。公司将综合市场环境、经营情况等因素审慎评估,如计划开展股权激励的,公司将根据法律法规要求及时履行信息披露义务。
我武生物长期深耕过敏性疾病诊疗领域,依托自主研发能力,推出脱敏治疗产品:"粉尘螨滴剂"与 "黄花蒿花粉变应原舌下滴剂"。(科普小课堂:季节性过敏性鼻炎是一种常见的过敏性疾病,俗称“花粉症”,主要由室外吸入性过敏原诱发。在我国北方地区,蒿属花粉是夏秋季引发该疾病的主要气传过敏原。过敏原特异性免疫治疗 (AIT),即脱敏治疗,是世界卫生组织推荐的唯一可能影响过敏性疾病自然进程的“对因治疗”方法。)
本文数据来源于我武生物2026年三季报,仅供参考不构成投资建议。
精彩评论