国金证券股份有限公司孙羲昱近期对荣盛石化进行研究并发布了研究报告《三季度油价高位震荡炼油毛利回升,业绩保持同环比提升》,给予荣盛石化买入评级。
荣盛石化(002493) 2026年10月27日公司披露2026年三季报,2026Q3公司实现营收642亿元,同比减少18.9%;实现归母净利润29.04亿元,同比大幅增加914%。2026年前三季度公司实现营收1936亿元,同比减少15.0%;实现归母净利润80.15亿元,同比增加802%。 经营分析 三季度油价持续高位震荡,成品油炼油毛利回升,下游石化产品价差分化。受美伊冲突反复持续扰动全球石化产业链,原油及下游相关炼化产品价格价差波动明显。2026年三季度以来国际原油价格持续高位震荡,成品油等主要油品盈利较Q2有所恢复,国内主营炼厂Q3平均炼油毛利419元/吨,较Q2均值-1077元/吨有所回升,炼厂开工率也有所提升。PX-石脑油价差平均292美元/吨,PTA加工费平均533元/吨,较Q2略有扩大;长丝POY/DTY/FDY价差平均2455/1654/1473元/吨,较Q2略有下降。 浙石化先进炼厂一体化优势明显,“油转化”灵活调控带来三季度盈利同比大幅提升。在面对国际油价及石化产品价格剧烈波动的环境下,浙石化一体化先进炼厂盈利能力与韧性凸显,三季度归母净利润同比大幅提升,环比略有提升。浙石化不断巩固炼化一体化优势,深挖“油转化”潜力,持续提升装置运行效率和资源综合利用水平,在今年上半年复杂国际市场环境下,不断提升高利润化工产品收率,抗周期波动能力和市场竞争力持续提升。 盈利预测、估值与评级 受美伊持续冲突带来石化产业链产品价格价差大幅波动影响,公司今年以来利润大幅提升,我们预测公司2026-2028年实现营收2963/3398/3585亿元,归母净利润101.7/110.5/118.3亿元,EPS为1.02/1.11/1.19,当前股价对应PE估值为11.46/10.54/9.84倍,维持“买入”评级。 风险提示 原油价格大幅波动及产品价格下行风险,新材料项目建设进展不及预期风险,存货跌价风险,宏观经济下行风险。
最新盈利预测明细如下:
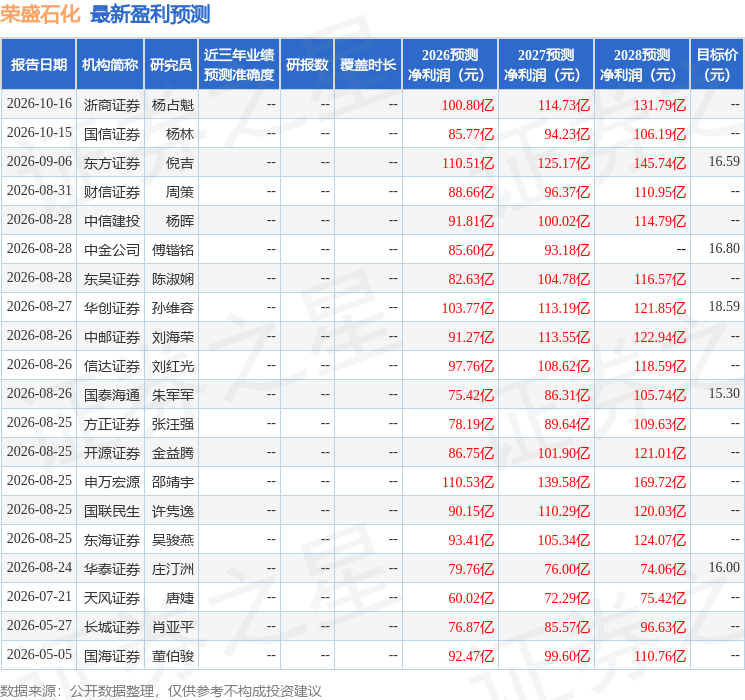
该股最近90天内共有18家机构给出评级,买入评级16家,增持评级2家;过去90天内机构目标均价为17.0。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。
精彩评论