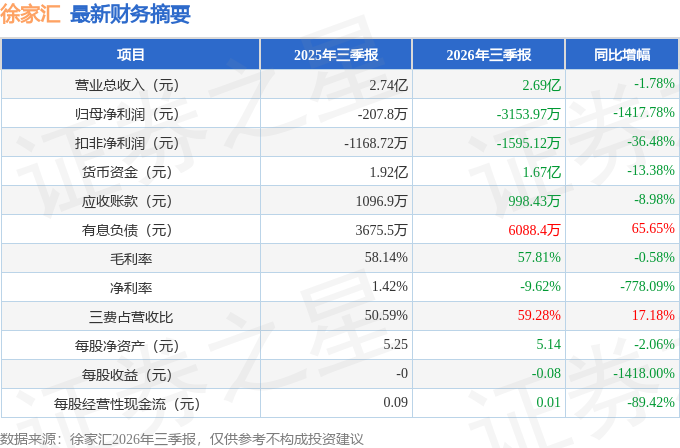
据证券之星公开数据整理,近期徐家汇(002561)发布2026年三季报。根据财报显示,徐家汇净利润同比下降1417.78%。截至本报告期末,公司营业总收入2.69亿元,同比下降1.78%,归母净利润-3153.97万元,同比下降1417.78%。按单季度数据看,第三季度营业总收入9010.13万元,同比上升6.21%,第三季度归母净利润-657.53万元,同比上升2.48%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率57.81%,同比减0.58%,净利率-9.62%,同比减778.09%,销售费用、管理费用、财务费用总计1.6亿元,三费占营收比59.28%,同比增17.18%,每股净资产5.14元,同比减2.06%,每股经营性现金流0.01元,同比减89.42%,每股收益-0.08元,同比减1418.0%
证券之星价投圈财报分析工具显示:
- 业务评价:去年的净利率为-2.1%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司近10年来中位数ROIC为3.73%,中位投资回报较弱,其中最惨年份2025年的ROIC为-0.68%,投资回报极差。公司历史上的财报相对一般,公司上市来已有年报15份,亏损年份1次,需要仔细研究下有无特殊原因。
- 融资分红:公司上市15年以来,累计融资总额11.20亿元,累计分红总额17.21亿元,分红融资比为1.54。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为10.3%/0.8%/--,净经营利润分别为8617.27万/1229.55万/-766.6万元,净经营资产分别为8.36亿/15.15亿/21.52亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为-0.26/-0.24/-0.2,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为-1.4亿/-1.07亿/-7393.08万元,营收分别为5.42亿/4.38亿/3.65亿元。
该公司被1位明星基金经理持有,该明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是金元顺安基金的缪玮彬,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为12.45亿元,已累计从业9年314天。
最近有知名机构关注了公司以下问题:问:公司作为上海传统百货零售商,在电商冲击和消费习惯变化背景下,请公司如何转型应对行业挑战?城市更新项目对公司未来发展的战略意义如何?答:您好,公司以新六百 HUB项目及新六百 YOUNG 为抓手,持续深化业态转型升级,推动各存量门店围绕消费者需求开展硬件调改,结合消费热点策划营销活动,加强品牌场景联动,增强顾客体验,提振经营业绩。新六百 HUB项目建成后,通过“公寓式酒店+品牌旗舰店”的组合,有利于更好地满足新时代消费需求,充分发挥核心商圈的地理优势,有效增强公司盈利能力和核心竞争力,进一步提升公司资产价值、品牌知名度和市场影响力,谢谢!
本文数据来源于徐家汇2026年三季报,仅供参考不构成投资建议。
精彩评论