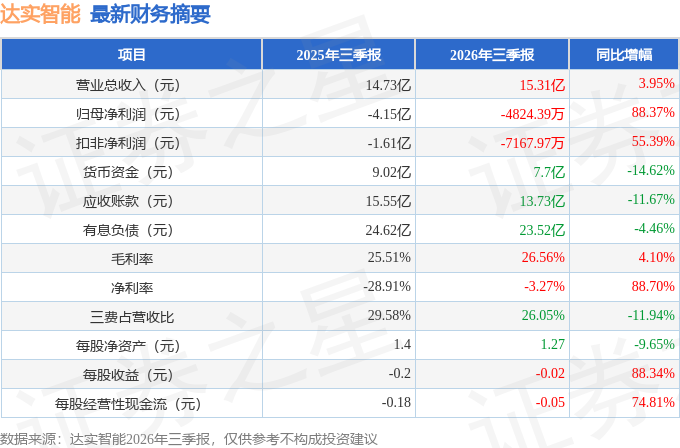
据证券之星公开数据整理,近期达实智能(002421)发布2026年三季报。截至本报告期末,公司营业总收入15.31亿元,同比上升3.95%,归母净利润-4824.39万元,同比上升88.37%。按单季度数据看,第三季度营业总收入4.4亿元,同比下降8.96%,第三季度归母净利润-3004.56万元,同比上升90.78%。本报告期达实智能盈利能力上升,毛利率同比增幅4.1%,净利率同比增幅88.7%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率26.56%,同比增4.1%,净利率-3.27%,同比增88.7%,销售费用、管理费用、财务费用总计3.99亿元,三费占营收比26.05%,同比减11.94%,每股净资产1.27元,同比减9.65%,每股经营性现金流-0.05元,同比增74.81%,每股收益-0.02元,同比增88.34%
证券之星价投圈财报分析工具显示:
- 业务评价:去年的净利率为-32.85%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司近10年来中位数ROIC为3.51%,中位投资回报较弱,其中最惨年份2025年的ROIC为-10.27%,投资回报极差。公司历史上的财报非常一般,公司上市来已有年报16份,亏损年份3次,显示生意模式比较脆弱。
- 融资分红:公司上市16年以来,累计融资总额26.67亿元,累计分红总额5.41亿元,分红融资比为0.2。
- 商业模式:公司业绩主要依靠营销驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为8.9%/1.2%/--,净经营利润分别为1.12亿/2128.51万/-6.65亿元,净经营资产分别为12.63亿/18.31亿/11.54亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.14/0.4/0.47,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为5.33亿/12.53亿/9.45亿元,营收分别为38.33亿/31.71亿/20.25亿元。
财报体检工具显示:
- 建议关注公司现金流状况(近3年经营性现金流均值/流动负债仅为0.94%)
- 建议关注公司债务状况(有息资产负债率已达33.1%、有息负债总额/近3年经营性现金流均值已达196.39%)
最近有知名机构关注了公司以下问题:问:公司就投资者在本次会议中出的主要进行了回复。答:公司近年来战略聚焦“I+平台”、持续深耕企业园区等优势场景,按照经营单元来划分 2026 年上半年营业收入增长,主要来自母公司的智慧园区事业部,智慧园区事业部是公司 IoT 平台及相关产品落地企业园区的重要业务部门。2026 年上半年母公司营业收入同比增加约 1.23 亿元。其中智慧园区事业部营业收入同比增加了 5000 多万元。报告期内,智慧园区事业部服务了医药生物、食品饮料等多个行业头部企业的园区项目,并成功签约酷狗音乐、卡士乳业等一批优质企业客户的园区项目。Q2看到 2026 上半年,公司境外业务的收入已经差不多追平了 2025 年全年境外收入,公司目前境外业务拓展情况如何?首先,在组织和本地化布局上,公司已经在马来西亚、沙特阿拉伯地区设立子公司,分别作为东南亚和中东市场的重要支点;同时 2026 年又进一步将海外事业部提升为一级事业部,从组织层面加强海外市场的资源投入和业务协同。第二,我们正在依托现有的优质客户资源,跟随客户一起出海。国内很多制造业客户这几年都在加快海外建厂和产能布局,这对公司来说也是一个比较好的切入点。2026 年上半年,公司已经服务了兰钧新能源、新易盛、敏华家具、玖龙纸业等企业的海外工厂。我们过去与很多大型企业已经建立了长期合作关系,对客户的需求和标准比较熟悉,希望能将公司国内积累的产品和解决方案向海外项目延伸。目前境外业务在公司整体收入中的占比仍然比较小,海外市场的开拓也需要一个过程。未来公司希望依托马来西亚、沙特等本地化平台,一方面继续服务好国内客户的海外项目,另一方面逐步拓展当地客户和项目,推动海外业务从“跟随客户出海”进一步向“本地化经营”发展。Q3达实 Das gent 是否目前已经实现了商业化落地?有哪些客户已经在使用?Das gent 产品已实现商业化落地,目前正在服务某新能源车企研发园区、某大型电力集团等项目。公司主要围绕智慧办公、高效物业运维和节能降耗等场景,推动 I 能力在企业园区中的实际落地。除了近两年推出的Das gent,公司在 2019 年就开始布局的判别式 I 应用很早就已经实现商业化落地,包括建筑冷量预测、中央空调调优、能耗与设备异常识别等,目前已应用于近百个实际项目中。Q4达实智能的 IoT 物联网平台及 I 应用的核心竞争壁垒是什么?我们认为竞争壁垒主要有以下几点首先,是三十年积累形成的行业Know-how 和场景理解能力。达实拥有三十年的建筑和园区智能化行业积累,所以我们聚焦企业园区做 IoT 物联网平台和 I应用,不是简单地把大模型套进场景,而是从已有的设备、系统和业务流程出发,更清楚 I 应该接什么数据、联动什么系统,最终落到什么具体动作上。 这种对物理空间与行业场景的理解,是公司长期积累形成的重要壁垒。第二,是头部客户资源以及与客户共同定义 I 场景的能力。经过多年行业深耕,公司在企业园区等领域积累了一批优质头部客户。I 应用在物理空间中的应用目前仍处于快速探索阶段,很多真正有价值的场景并不是单靠技术公司能够定义出来的,而需要与客户共同探索。达实智能可以依托现有客户基础,与行业头部企业先行先试、联合共创,共同打磨 I 应用和场景,再将成熟能力逐步复制到更多客户。第三,是从项目交付落地到产品沉淀的闭环能力。I 应用最终有没有价值,还是要经过真实项目的验证。达实已经在自己的总部大楼达实大厦以及多个头部企业的园区项目中开展了I应用的开发和交付。从场景梳理、系统集成到上线应用,都积累了实战经验,也在持续把这些项目经验沉淀到公司的相关产品当中。风险提示公司经营目标及相关产品受宏观经济、行业政策、市场环境等多重因素影响,存在不确定性,相关前瞻性陈述不构成业绩预测及承诺;本次投资者交流受沟通时长、提问范围约束,相关经营介绍存在片面性,部分交流涉及数据为公司内部统计,或存在偏差;2026 年上半年公司境外收入占公司整体收入比例低;公司完整、准确经营情况请以披露的定期报告为准,敬请投资者关注定期报告并注意投资风险。
本文数据来源于达实智能2026年三季报,仅供参考不构成投资建议。
精彩评论