正文
事件:公司发布2026年三季报,前三季度实现营收35.3亿元,同比增长25%;归母净利润1.9亿元,同比增长65%;扣非归母净利润1.9亿元,同比增长79%。其中Q3单季度营收15亿元,同比增长61%,环比增长37%,再创历史新高;归母净利润0.8亿元,同比增长179%,环比增长37%。
海外业务翻倍增长,端侧与FWA成为核心增长引擎,客户结构持续优化。前三季度公司海外营收19.6亿元,同比增长104%,海外收入占全部收入比首次突破50%,达到56%;其中Q3单季度海外收入9.7亿元,环比增长70%,贡献当季98%的收入环比增量,业务增长主要受海外运营商5G FWA、智能模组、端侧计算产品需求及海外大客户出货提升驱动。尽管国内智能网联车某大客户采购需求有所下降,但公司其他客户业务增长强劲,剔除该客户影响后,前三季度国内+海外收入同比增长72%,其中国内其他客户收入同比增长44%。我们认为,公司正逐步降低对单一大客户的增长依赖,海外FWA、端侧计算等多领域客户需求持续释放,客户结构更加多元。
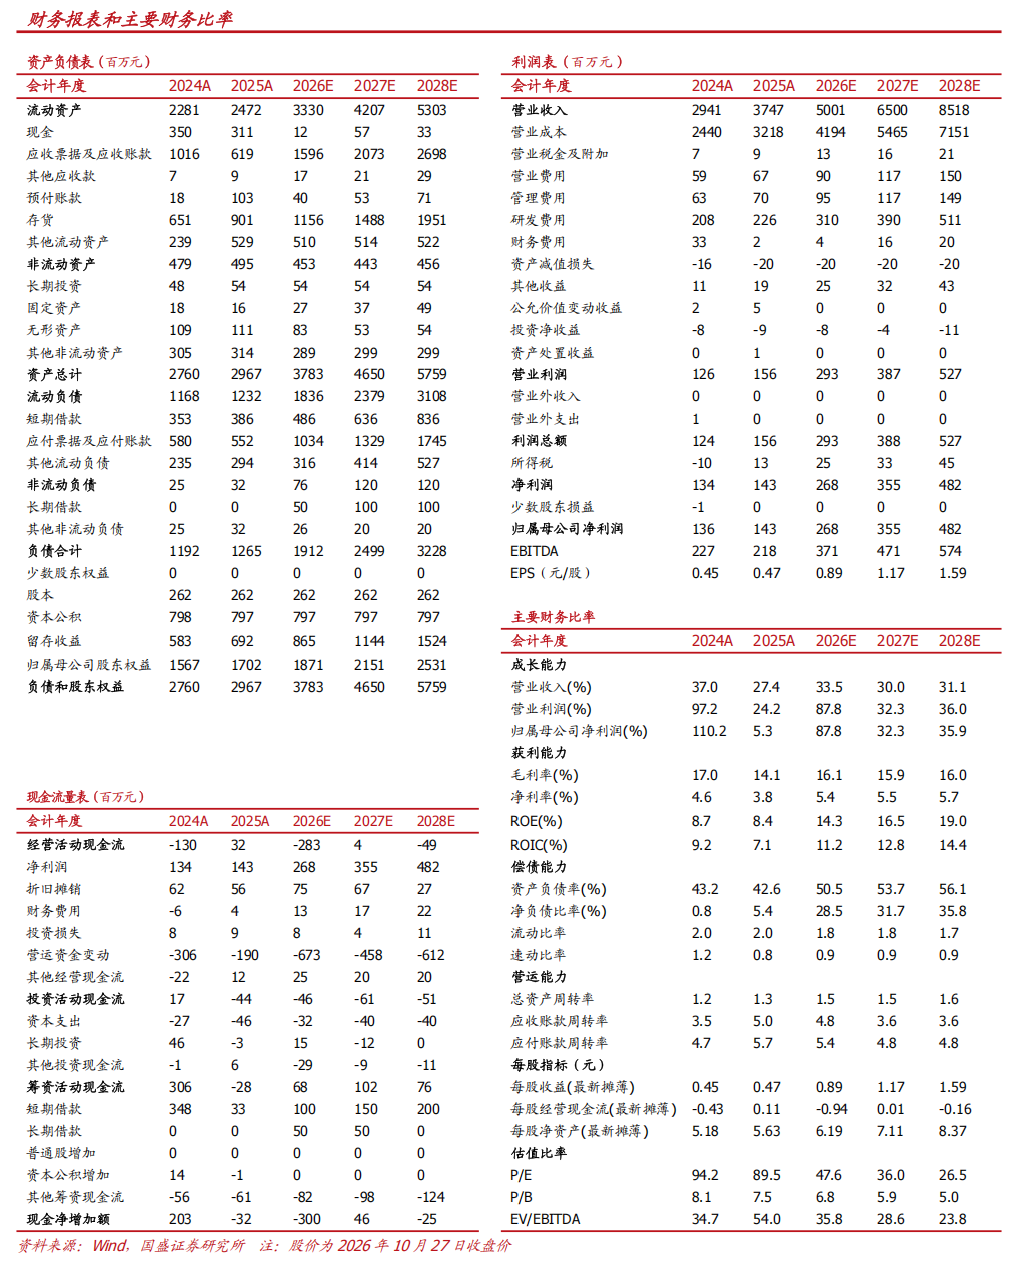
利润增长显著快于收入,存储芯片库存优势增强盈利韧性。Q3单季度归母净利润同比增长179%,扣非净利润同比增长261%,前三季度综合毛利率18%,同比提升4.8pct;Q3单季度毛利率17.5%,同比提升4.8pct,环比下降1.3pct,主要受部分低毛利产品出货增加影响。面对上游存储芯片等供应链成本波动,公司通过提前储备主芯片、存储芯片等核心原材料,利用库存优势有效对冲成本压力。Q3末存货17.8亿元,较年初增长98%。我们认为,公司提前备货有助于保障后续订单交付,在上游价格波动背景下增强成本控制能力;伴随收入规模扩大,主业盈利能力有望持续改善。
经营规模持续扩张,现金流及营运资金周转逐步改善。Q3末公司合同负债2.6亿元,较年初增长37%;应收账款7.2亿元,较年初增长45%,主要受赊销客户收入增长影响。前三季度经营现金流净额为-2亿元,主要受采购备货增加影响,但Q3单季度已转为净流入约0.5亿元,较上半年有所修复。与此同时,公司H股上市募集资金到位,三季度末货币资金增至10亿元,归母净资产较年初增长68%。我们认为,现阶段公司加大原材料备货与业务拓展投入,与下游需求增长相呼应,后续有望在收入持续增长的情况下,继续保持良好的库存周转及经营现金流。
端侧AI主业持续成长,光通信布局打开第二增长曲线。公司长期深耕智能模组及高算力端侧计算,持续受益于AI应用由传统连接向连接、计算、推理融合演进。公司9月设立美格光芯,持股70%,依托星沅光电在磷化铟激光器芯片等领域的技术积累,布局光器件、光引擎及数据中心光通信模块。我们认为,公司现有海外FWA及端侧计算业务已形成较强增长动能,新布局的光通信业务有望进一步拓展公司由端侧向数据中心侧延伸的成长空间。
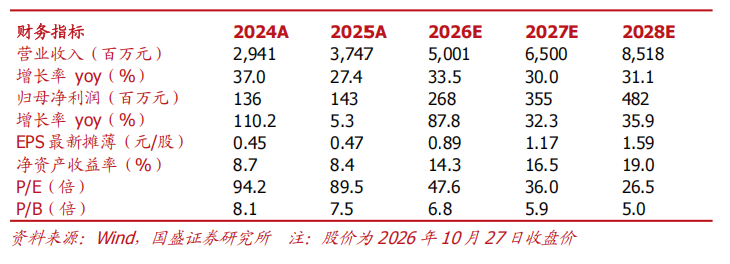
投资建议:公司传统无线通信主业已进入恢复通道,海外FWA及端侧高算力业务维持较快增长;长期来看,公司与高通深度合作,持续卡位端侧AI算力升级。本次成立美格光芯进一步将业务边界由端侧拓展至数据中心光通信,有望培育新的增长极。我们调整公司盈利预测,预计公司2026-2028年营业收入为50/65/85亿元,归母净利润为2.7/3.5/4.8亿元,对应PE分别为48/36/26倍,维持“买入”评级。
风险提示:市场竞争加剧;AI发展不及预期;海外业务发展不及预期。
本文节选自国盛证券研究所已于2026年10月27日发布的报告《国盛通信|美格智能(002881.SZ)海外业务翻倍增长,端侧AI驱动业绩加速》,具体内容请详见相关报告。
宋嘉吉 | S0680519010002 | songjiaji@gszq.com |
黄瀚 | S0680519050002 | huanghan@gszq.com |
石瑜捷 | S0680523070001 | shiyujie@gszq.com |
精彩评论