国金证券股份有限公司姚遥近期对大金重工进行研究并发布了研究报告《发运节奏影响短期业绩,Q4有望迎来反转》,给予大金重工买入评级。
大金重工(002487) 2026年10月26日,大金重工发布2026年三季报,2026年前三季度实现营收43.63亿元,同比-5.05%;归母净利润7.10亿元,同比-19.97%。其中,单三季度实现营收11.11亿元,同比-36.68%;归母净利润1.10亿元,同比-67.85%。 经营分析 发运节奏及汇兑影响短期业绩,Q4有望迎来反转。受6-8月海外发运节奏影响,公司三季度欧洲海风管桩确收规模较少,叠加欧元汇率下跌产生一定汇兑损失,致使三季度公司收入、利润均有所承压。9月以来,公司波兰BC Wind及NSC B项目发运陆续启动,同时自有运输船KING TWO及KING THREE先后下水并承担发运工作,预计Q4公司收入及盈利有望迎来显著回暖。 欧洲海风拍卖放量与机制修复并行,一体化布局深入只欠东风。 能源危机背景下,年初至今欧洲各国持续推进海风项目拍卖,我们预计2026-2027年有望落地海风拍卖规模约40GW,同时德国、荷兰等国家持续优化拍卖机制提升开发商投资意愿及项目开发确定性,行业中长期需求向好。报告期内,公司持续扩充自有运输船队,并与Ulstein签署主吊能力达8000吨的新一代海上基础安装船设计合同,持续推进“制造、运输、母港、安装”一体化布局。随着交付范围由基础制造向运输、港口及安装服务延伸,公司有望凭借大型化制造能力和交付效率获取更多订单,打开中长期盈利增长空间 盈利预测、估值与评级 短期业绩、订单波动不改欧洲海风中长期产业趋势,9月以来公司发货恢复正常,预计Q4业绩有望迎来反转,我们预计公司2026-2028年归母净利润分别为12.2、20.6、31.3亿元,对应当前PE19、11、7倍,维持“买入”评级 风险提示 海外海风订单落地规模不及预期;汇率波动风险。
最新盈利预测明细如下:
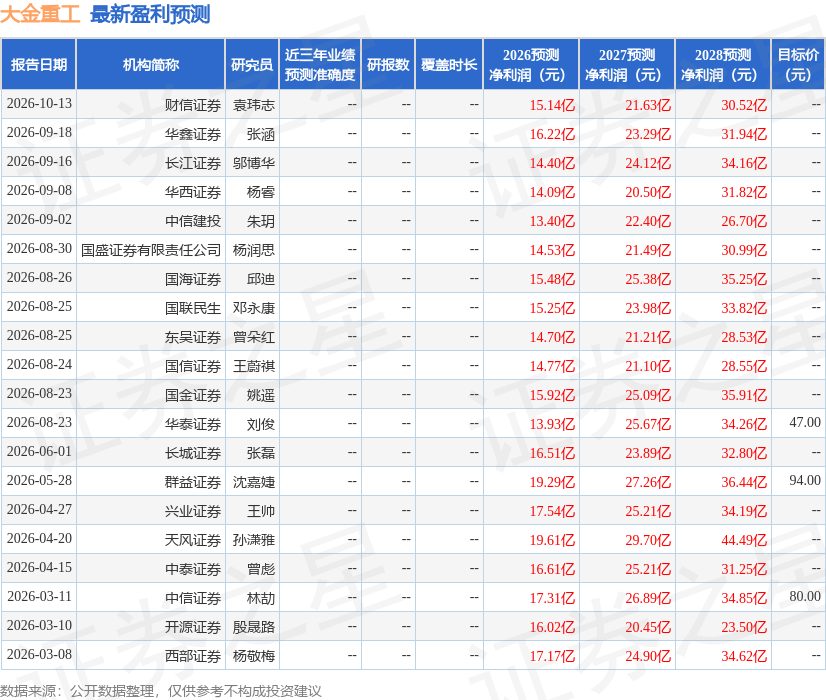
该股最近90天内共有11家机构给出评级,买入评级9家,增持评级2家;过去90天内机构目标均价为47.0。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。
精彩评论