美银发布报告,重申对美债收益率的长期和周期性看多(即看空美债价格)。
报告开篇指出,自10月初以来美债收益率上涨过快,面临回调风险,本月回调正逐渐成熟:10年期收益率已抵达5.02%-4.92%的首个目标区,14周RSI从80回落至60,CTA空头回补后头寸压力减轻。虽然BofA对重新做多收益率的兴趣升温,但仍保持耐心,认为10年期可能小幅下探4.83%,越接近该位越应重建空头,且需保持在4.74%上方。
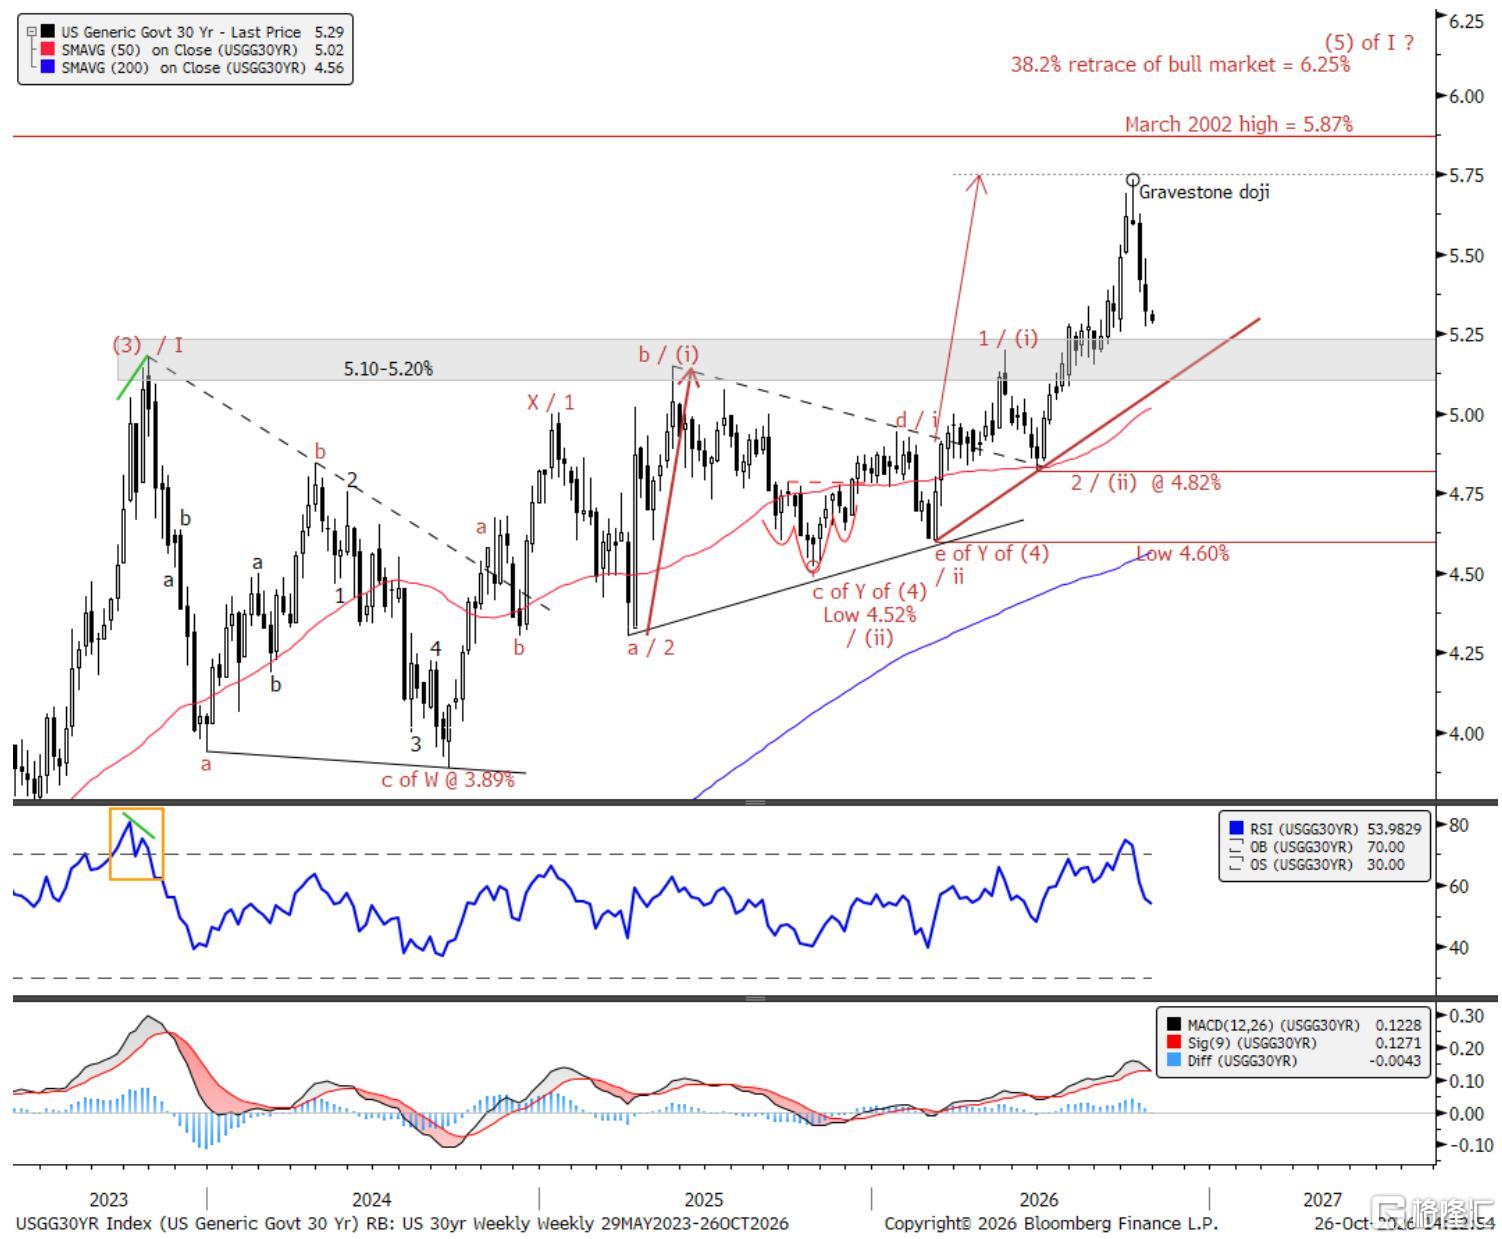
分期限看,2年期日线形成旗形整理,与4月和8月的修正形态相似,只要守住4.58%附近,且突破4.83%即可确认新上升趋势,目标先看4.95%、5.07%,远看5.26%;5年期在4.75%-4.62%区间可做多,突破4.90%后看向5.15%及新高;10年期在4.83%附近值得做多,但在4.74%上方仍维持多头格局;30年期更复杂,BofA倾向在5.27%-5.15%做多,但需监控头肩顶风险,突破5.49%可否定顶部,否则若5.45%附近受阻回落并跌破5.27%则顶部风险上升。周线视角下,2Y、5Y、10Y、30Y均处于3月低点以来的上行趋势中,采用艾略特波浪计数,当前多为第四浪修正,之后第五浪有望再创新高。
对于收益率曲线,2s10s和5s30s的平坦化比预期更深,2025年下半年形成的双顶和圆顶带来挑战,BofA暂时转为中性,分别关注16-56bp和38-67bp区间;若上行突破则重拾陡峭化观点,下行突破则可能进入更深平坦化周期。整体而言,报告的战术态度是“披着牛市外衣的熊市”,即表面上收益率回调(债券价格反弹),但BofA认为这仍是做多收益率/做空债券的机会,而非趋势反转。
主要观点
10年期美债收益率的回调已接近充分,但重新做空仍需耐心
自10月初以来,BofA一直认为美债收益率上涨过快、过远,面临回调风险。本月回调正趋于成熟,10年期收益率已触及5.02%-4.92%的初步目标区域,14周RSI从80回落至60,CTA空头回补后头寸压力减轻。BofA对重新做多收益率的兴趣开始升温,但仍保持耐心;10年期收益率存在小幅延伸至4.83%的风险,越接近该位置越应重建空头,同时需保持在4.74%上方。报告重申长期和周期的看空债券/看多收益率立场。
2年期美债收益率旗形整理,倾向恢复上行
2年期收益率从近期高点回调形成旗形整理,与2026年4月和8月的修正形态相似。BofA倾向在4.58%-4.42%区域做多收益率,随后突破4.83%的近期枢轴高点将确认新上升趋势开始,年末前或先看向4.95%和5.07%;更上方阻力为5.26%。理想情况下收益率守住50日均线4.58%,RSI在40上方也有利于更广泛上行趋势。
5年期美债收益率的修正只是上涨趋势中的停顿
5年期收益率从5.15%的回落属于更广泛上行趋势中的修正,可能形成下降楔形。BofA维持做多收益率偏好,认为在4.75%-4.62%区间做多具有吸引力;若突破短期下降趋势线约4.90%,将确认修正结束,并看向5.00%和5.15%的周期高点,再上方阻力为5.21%、5.34%和5.49%。
10年期美债收益率更接近4.83%时值得做多
10年期收益率自5.36%年内高点以来的下跌具有修正性质,初步支撑在50日均线和前低约4.92%。若两段等幅下跌,可能延伸至4.83%,该位置同时与上升趋势线支撑重合。若出现该区域,BofA倾向做多收益率,并预期修正将在趋势线附近结束;收益率需保持在4.74%上方以维持更广泛上行趋势。
30年期美债收益率存在顶部风险,但仍是做多收益率的品种
30年期收益率仍处于3月低点以来的上行趋势中,当前修正正在测试5.27%-5.15%支撑区,BofA倾向在该区域重建空头。但与其他期限不同,30年期面临投机性头肩顶风险,颈线位于5.27%;若收益率反弹至5.45%后快速回落并跌破5.27%,右肩可能形成。突破5.49%则有助于否定顶部形态并强化上行趋势。周线图显示前阻力区5.20%-5.10%可能转为支撑,理想情况下收益率稳定后看向2002年3月高点5.87%甚至6.00%。
收益率曲线利差暂时中性,突破后才能确认方向
2s10s和5s30s的平坦化早前因2025年下半年顶部而预期出现,但平坦化持续时间和深度超出预期,挑战了BofA多年陡峭化观点。2s10s当前在16-56bp区间内,5s30s在38-67bp区间内,BofA维持中性;若2s10s突破56bp将重新确认陡峭化并看向100bp,跌破16bp则可能走向0甚至-18bp;5s30s站稳38bp保持陡峭化可能,跌破38bp则可能看向22bp甚至0。
精彩评论