核心要点
- AI 板块行情正接近一个窗口期,有望迎来一波喘息反弹,机会稍纵即逝。
- TS Lombard 分析:本轮 AI 繁荣,或许正在酝酿一场剧烈的崩盘。
- 帮宝适压过 AI?宝洁估值已经超过字母表(Alphabet)。
休整回调和不健康的停滞,区别在于时间;分辨市场韧性与动能衰竭,往往并不容易。
标普 500 指数已经横盘震荡数月,上周一度回落至 6 月 1 日首次触及的点位。过去三个月里,股指几乎始终运行在 8 月 3–4 日那波凌厉两日上涨所形成的区间之内。
在此期间,AI 行情昔日领涨标的(以 iShares AI 创新 ETF 为代表)相对等权重标普 500 指数一度回撤 35 个百分点,之后收复一半跌幅,随后又把大部分反弹成果吐回。
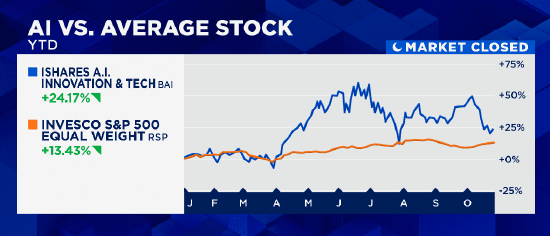
这种持续震荡、反复测试、仓位剧烈调整的过程,除了留给投资者大量时间反复揣测行情之外,从交易战术层面看,也带来了一些积极变化。
半导体以及其他曾经大热的 AI 硬件动量股,已经出现短期超卖出清的状态。与此同时,债券收益率走高、油价居高不下压制增长预期,市场里的周期板块 —— 可选消费、工业、银行等,均出现两位数幅度回调。
债市对成长资本的投放开始收紧,抬升了资质偏弱的 AI、数据中心融资主体的门槛收益率,股票投资者明显转向优质标的与防御板块。
跨资产之间一些熟悉的联动关系也被打乱:美债收益率不再和油价紧密同步,原油维持在 100 美元 / 桶上方,但收益率已经从高位明显回落。标普 500 和美债收益率以往的负相关关系也有所弱化,债券买盘更多和 AI 产业扩张遇到的阻滞挂钩,而这一阻滞也拖累了大型科技巨头。
高盛股票交易团队上周末提到 “交易员已经疲惫”,部分原因是动量因子股票组合在 2026 年已经有 30 次单日波动幅度超过 5%;这个频次高于历史上任何一个完整年度,包括 2000、2009、2020 这些发生崩盘的年份。高盛写道:“我们恐怕很难再承受主题逻辑这样反复反转。”
当然,混乱与压力最终往往会重塑市场仓位与情绪,为后续行情铺路。宏观风险顾问公司的约翰・科洛沃斯每周跟踪的情绪 + 仓位综合指标正在接近一个适合战术反弹的 “绝佳击球机会”。他表示,多项指标显示,对冲基金已经大幅降低杠杆以及科技板块敞口。德意志银行的数据显示,机构整体在科技股上的仓位距离伊朗战争时期的低点不远,该行补充:“此前科技股两次重要反弹,都伴随着强劲财报落地。”
这一格局形成之际,字母表、亚马逊、微软这些巨型云平台本周将披露财报。此外,Anthropic 递交 IPO 文件,经营指标亮眼、在新股募资前就手握 1000 亿美元现金;加上黑石为 SpaceX 资本开支提供融资、博通敲定 630 亿美元资金为 Anthropic 供应芯片,市场对 AI 融资的焦虑情绪理应有所缓和。
AI 板块的喘息反弹还没到 “再不涨就彻底没机会” 的地步,但已经离这个临界点很近。
投资者整体收缩、风险偏好降温的证据里,有一个持续存在的反常现象:即便技术图形已经走得很难看,散户资金仍在持续买入科技股。
城堡证券股票与衍生品策略主管斯科特・鲁布纳在周四科技股大跌 3% 之后,于周五撰文:“多家卖方券商称散户已经恐慌投降,但我们平台数据显示恰恰相反。” 作为顶级做市商,城堡经手的散户订单流显示,带杠杆的半导体 ETF、美光、Meta 以及其他重挫标的出现大量抄底买盘。罗宾汉旗下 Sherwood Media 的数据也印证类似情况:周五 Bloom Energy 大跌 11% 时,罗宾汉用户蜂拥进场,该股净买入规模创下史上第二高单日纪录。
这种猛烈抄底大跌个股的行为,某种程度上很抢眼,甚至有人觉得果敢,但这类行为通常并不对应市场大底。城堡的数据显示,3 月底、7 月底的两次市场低点,都是散户恐慌卖出、连续一两周净离场的时候。
并不是说散户执着抄底就意味着重挫板块完全没有反弹空间,但它大概率会限制反弹的力度和持续性。
市场温度指标

最新读数:“情绪与市场广度终于出现积极信号,绝佳买点或许临近,但宏观环境必须配合。我们的复盘显示,在融资条件偏紧的环境下,动量修复往往收益不及预期,市场极易遭遇尾部风险或回调。”
圈内观点
- 有时候要综合判断各类信号,需要耐心等待全部证据落地。我承认,近几个月市场焦虑震荡、估值压缩,已经催生了利好超预期上涨、短线反弹交易的条件。
但放到更大周期里,我会持续留意宏观环境的变化。
在这份通讯推出后的几周里我一直提到,我们正感受到周期尾部的震荡:领涨板块越来越集中、投资者不愿为高盈利增速支付高溢价、收益率曲线走平、信贷市场变得吝啬。
我认为市场或许在暗示,企业借助前置资本开支循环,实现了 “超预期盈利”。伊朗战争及其带来的宏观扰动,或许阻止了 AI 主题走向全面泡沫化,狂热行情只局限在半导体及相关板块。但这不代表本轮周期一定会再度形成大范围泡沫。
我也一直认为,即便股票表现尚可,当下债券的收益率缓冲,也可以对冲股票集中持仓的风险。
去年同期,周期板块跑赢、财政利好临近、信贷环境宽松,当时的信号告诉我们不必担心 2026 年经济增长。而现在,防御板块领涨、财政刺激力度减弱、企业信贷环境不稳,市场又在向投资者传递什么信号?
我也相信均值回归规律,尽管它并不总是生效。有一份分析统计了标普 500 过去 15 年丰厚的累计回报,以及该情况对后市的启示。
- TS Lombard 近期一份报告被广泛传阅,理由很充分:这份报告冷静清晰地推演了一个情景 —— 当前 AI 繁荣,或许正在孕育一场剧烈的崩盘。
收盘随想
资金持续涌向传统纯防御板块,这个动作已经有些机械刻板,很难直接解读成宏观层面的明确预警,因子轮动节奏规整得像剧本,反而让人不敢轻信。
但结果是:必需消费板块与科技板块估值不断收敛。对于新一代投资者来说,这看似反常;但曾经有一段时期,必需消费凭借稳定现金流和长青品牌享有估值溢价,而科技被视作波动巨大的周期品种。
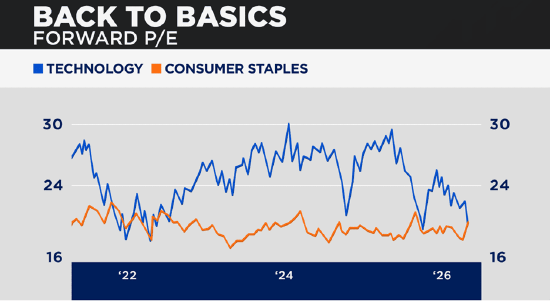
宝洁长期是消费品行业标杆,代表稳健经营,就像帮宝适几乎等同于纸尿裤;正如谷歌在大众认知里等同于上网搜索。
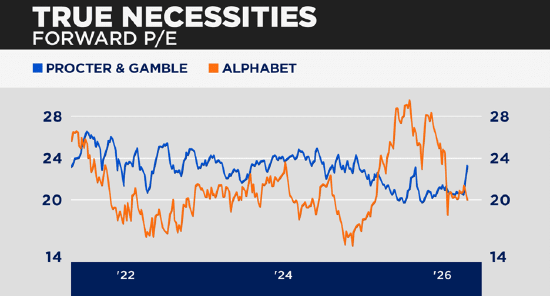
你如何看待宝洁市盈率超过字母表这件事,是觉得秩序回归,还是认为字母表迎来强烈买入信号,恰恰反映了你属于哪一类投资者。
精彩评论