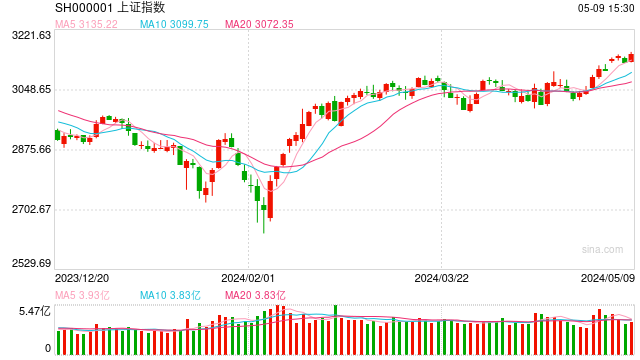
10月22日,三大指数均收跌,多数宽基指数下跌,深沪两市成交相对上个交易日放量。其中,上证指数下跌1.48%至3658点,创业板指大跌4.37%;港股指数今日同样大跌,截至A股收盘,恒生指数暂下跌3.14%;深沪两市成交略放量至1.54万亿。
WIND数据显示,申万31个一级行业多数收跌。其中,家电、银行、食饮、非银表现较为抗跌,涨跌幅分别为0.08%、-0.27%、-0.43%、-0.71%;而通信、传媒、电子、轻工跌幅较大,分别下跌6.17%、4.78%、3.60%、3.19%,市场风险偏好持续收缩。全市场5300多只股票中有4994只下跌,赚钱效应较差。
中东地缘冲突再度升级,油价冲高引发全球风险资产集体承压,A股同步明显调整。沙特事件后,美国宣布撤离驻沙特部分外交人员,叠加美以可能在美国中期选举后对伊朗发动新一轮军事打击的市场传闻,投资者对中东冲突进一步升级及原油供应中断的担忧迅速升温。布伦特原油价格升至112美元/桶附近,全球风险偏好明显回落,日韩股市大幅下挫,美股股指期货同步走弱。在外围市场普遍调整的背景下,A股同样受到明显冲击,创业板指跌幅超过4%,科技成长板块集体走低,市场避险情绪快速升温。本轮市场调整的核心仍在于地缘风险向通胀预期和全球流动性环境的传导。一方面,油价持续高企将加大全球通胀反弹压力,强化市场对美联储维持高利率甚至进一步收紧货币政策的担忧,进而推升全球资产的贴现率,对高估值科技成长板块形成较大压制;另一方面,中东局势的不确定性推动资金降低风险敞口,全球权益资产面临阶段性抛售压力。A股科技板块此前已处于调整阶段,叠加海外流动性约束和风险偏好收缩,短期波动进一步放大。考虑到高油价同样将加剧美国自身通胀及经济压力,冲突持续升级的政策成本不断提高,后续仍需关注局势阶段性缓和的可能。
海外科技巨头三季度财报表现分化,AI产业投入持续扩张,但市场对资本开支效率及商业化回报的关注明显提升。
回到对A股市场的看法,我们认为当前市场缩量调整仍需外力打破,在市场重回强势线索前,仍可保持稳健。近期A股市场在外围地缘冲突升级、油价高企及全球风险偏好回落的共同冲击下,调整幅度明显加大。国内方面,三季度GDP增速温和修复,9月外需表现较强,但国内价格修复明显分化,出口增长与工业品涨价有利于部分相关行业的收入和盈利,但终端需求及价格传导尚不足以支持盈利全面改善,成本压力也挤压了部分下游企业利润。海外方面,美国9月CPI超预期一度推升加息担忧,随后官员谨慎表态带动10月加息预期,同时AI融资和经济衰退担忧引发防御诉求,共同驱动美债收益率回落,我们预计10月美联储议息会议或有望维持利率不变,但通胀压力仍会对年内12月加息形成支撑。
展望后市,随着市场恐慌情绪集中释放,前期获利盘及短期不稳定筹码或有望加速出清,市场进一步下行的动能或逐步减弱。从历史经验来看,快速下跌往往伴随着风险的集中释放,也为后续超跌反弹创造条件,但同时海外AI融资与回报分歧尚未消化,国内盈利改善的广度仍待验证,预计A股短期或仍以震荡整固、结构轮动为主,市场演绎超跌反应仍需条件催化。后续仍需重点关注海外科技企业业绩及资本开支指引、AI融资条件和地缘油价变化。
关注行业方面,中期维持均衡,短期重视盈利确定性与防御属性,择机关注景气与估值相匹配的科技修复机会。科技方向,海外AI融资与投资回报担忧升温,短期仍需消化估值与筹码分歧,选股应更加重视订单兑现、现金回款及客户资本开支的可持续性,在市场重回强势线索前,保持关注,包括海外算力链的光通信、PCB、AI服务器,以及国产链的算力芯片、先进封装和半导体设备,优先筛选订单向收入、利润转化明确的核心公司;AI应用关注商业化进展,可观察量能与承接,避免追逐单纯情绪溢价。价值方向,关注银行、电力、煤炭等现金流与分红支撑较强的品种;此外,关注非科技的非银、医药等在景气度支撑下仍有估值修复空间的方向,修复的契机或将来自市场或科技行情风偏改善带动成交量和投资收益回升,以及创新药与CXO中具备产品放量、海外合作或订单兑现支撑的公司等。
风险提示:
本资料所使用的数据仅供参考,引用的观点、分析预测仅代表投研人员在目前特定市场情况下并基于一定的假设条件下的分析和判断,并不意味着适合今后所有的市场状况,也不构成对阅读者的投资建议。投资有风险,投资需谨慎。您在做出投资决策之前,请仔细阅读基金合同、基金招募说明书和基金产品资料概要等产品法律文件和本风险揭示书,充分认识本基金的风险收益特征和产品特性,认真考虑本基金存在的各项风险因素,并根据自身的投资目的、投资期限、投资经验、资产状况等因素充分考虑自身的风险承受能力,在了解产品情况及销售适当性意见的基础上,理性判断并谨慎做出投资决策。
精彩评论