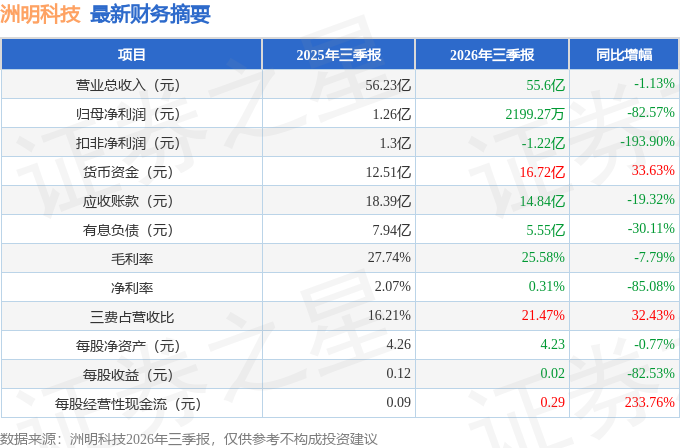
据证券之星公开数据整理,近期洲明科技(300232)发布2026年三季报。截至本报告期末,公司营业总收入55.6亿元,同比下降1.13%,归母净利润2199.27万元,同比下降82.57%。按单季度数据看,第三季度营业总收入20.09亿元,同比上升2.2%,第三季度归母净利润-1023.63万元,同比下降304.7%。本报告期洲明科技三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达32.43%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率25.58%,同比减7.79%,净利率0.31%,同比减85.08%,销售费用、管理费用、财务费用总计11.94亿元,三费占营收比21.47%,同比增32.43%,每股净资产4.23元,同比减0.77%,每股经营性现金流0.29元,同比增233.76%,每股收益0.02元,同比减82.53%
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为1.11%,资本回报率不强。去年的净利率为0.67%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司近10年来中位数ROIC为3.07%,中位投资回报较弱,其中最惨年份2025年的ROIC为1.11%,投资回报一般。公司历史上的财报相对一般。
- 融资分红:公司上市15年以来,累计融资总额20.14亿元,累计分红总额5.61亿元,分红融资比为0.28。
- 商业模式:公司业绩主要依靠研发、营销及股权融资驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为5.5%/3.2%/2.5%,净经营利润分别为1.28亿/8334.01万/5389.59万元,净经营资产分别为23.13亿/25.79亿/21.95亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.04/-0.03/-0.11,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为2.66亿/-2.51亿/-9.03亿元,营收分别为74.1亿/77.74亿/80.93亿元。
财报体检工具显示:
- 建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为51.99%)
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达2348.74%)
分析师工具显示:证券研究员普遍预期2026年业绩在1.63亿元,每股收益均值在0.15元。
最近有知名机构关注了公司以下问题:问:本次投资者关系活动以现场调研、现场参观的形式进行,接待人员与投资者进行了沟通交流,主要内容如下:答:公司从 LED硬件业务向“LED+I”一体化解决方案提供商转型,落地“硬件+软件+I内容+运营服务”的创新商业模式,进展主要体现在三个层面。一是模型与软件生态。公司自研“山隐”垂类大模型已完成深度合成、生成式服务双备案;联合浙江大学、中山大学共建中华优秀传统文化多模态大模型,产品兼容智谱、百度、阿里、DeepSeek等主流大模型;UniIoT一体化光显中枢、Z.Brain企业 I办公平台相继落地,面向文旅、政务、商业、体育等
本文数据来源于洲明科技2026年三季报,仅供参考不构成投资建议。
精彩评论