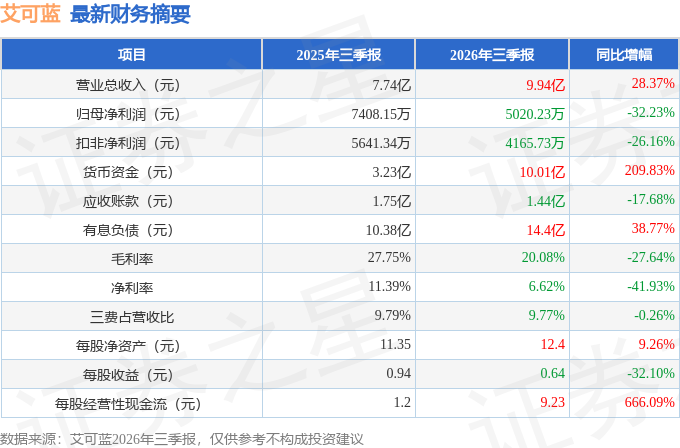
据证券之星公开数据整理,近期艾可蓝(300816)发布2026年三季报。截至本报告期末,公司营业总收入9.94亿元,同比上升28.37%,归母净利润5020.23万元,同比下降32.23%。按单季度数据看,第三季度营业总收入2.88亿元,同比上升12.86%,第三季度归母净利润1103.04万元,同比下降63.0%。本报告期艾可蓝公司应收账款体量较大,当期应收账款占最新年报归母净利润比达151.96%。
本次财报公布的各项数据指标表现一般。其中,毛利率20.08%,同比减27.64%,净利率6.62%,同比减41.93%,销售费用、管理费用、财务费用总计9706.49万元,三费占营收比9.77%,同比减0.26%,每股净资产12.4元,同比增9.26%,每股经营性现金流9.23元,同比增666.09%,每股收益0.64元,同比减32.1%
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为7.43%,资本回报率一般。去年的净利率为10.7%,算上全部成本后,公司产品或服务的附加值一般。从历史年报数据统计来看,公司上市以来中位数ROIC为18.7%,投资回报也很好,其中最惨年份2022年的ROIC为0.2%,投资回报一般。公司历史上的财报相对一般(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。),公司上市来已有年报6份,亏损年份1次,需要仔细研究下有无特殊原因。
- 融资分红:公司上市6年以来,累计融资总额4.06亿元,累计分红总额7895.99万元,分红融资比为0.19。公司去年借的钱比分红的多,需注意观察公司经营状况和分红持续性。
- 商业模式:公司业绩主要依靠资本开支驱动,还需重点关注公司资本开支项目是否划算以及资本支出是否刚性面临资金压力。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为2.1%/8.7%/12.7%,净经营利润分别为1402.99万/5728.47万/1.16亿元,净经营资产分别为6.72亿/6.55亿/9.09亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.38/0.24/-0.42,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为3.99亿/2.3亿/-4.49亿元,营收分别为10.47亿/9.47亿/10.81亿元。
财报体检工具显示:
- 建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为85.02%、近3年经营性现金流均值/流动负债仅为5.14%)
- 建议关注公司债务状况(有息资产负债率已达38.77%、有息负债总额/近3年经营性现金流均值已达16.84%)
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达151.96%)
最近有知名机构关注了公司以下问题:问:公司近期经营情况如何,怎么展望明年主业情况?答:根据公司 2026 年半年度报告,上半年公司实现营业收入 7.06 亿元,同比增长 35.99%,营收增长主要系定制化智算服务器组装销售等新拓业务规模增长所致。公司将于 10 月 23 日披露 2026 年三季报,具体经营情况可关注公司公开披露的信息。对明年主业的展望公司将继续巩固尾气后处理主业优势,重点推进以下方向一是紧盯排放标准升级机遇持续推进面向国七标准的高性能催化剂开发,加速混合动力后处理系统的市场推广,保持在传统能源尾气治理领域的竞争优势;二是拓展绿色燃料后处理新赛道,目前已完成氨氢燃料内燃机后处理系统样机开发及台架测试,并实现甲醇燃料内燃机后处理系统批量交付,后续将持续推进产业化落地;三是深耕船舶尾气治理等优势细分领域,进一步扩大船舶领域的市场份额;四是加快发电机组等新市场拓展,公司已与国内发电机组及主机厂龙头企业对接并实现批量订单,同时积极推进 UL 认证及海外客户合作。公司将积极推进绿色环保、绿色能源及高性能智算与智慧+平台等多元化布局,致力于实现“有‘艾’,天可以更蓝”。
本文数据来源于艾可蓝2026年三季报,仅供参考不构成投资建议。
精彩评论