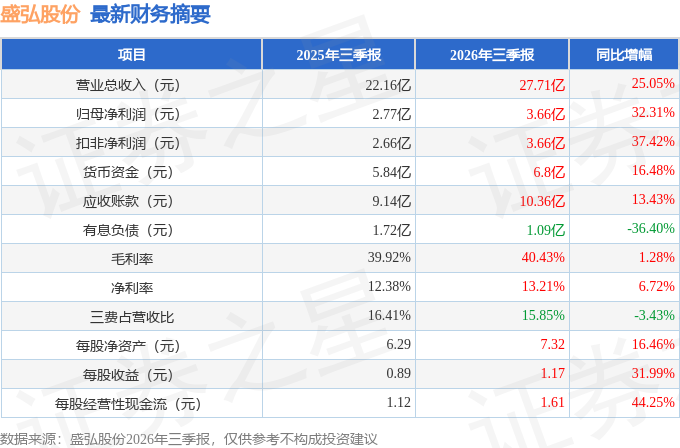
据证券之星公开数据整理,近期盛弘股份(300693)发布2026年三季报。截至本报告期末,公司营业总收入27.71亿元,同比上升25.05%,归母净利润3.66亿元,同比上升32.31%。按单季度数据看,第三季度营业总收入10.12亿元,同比上升18.51%,第三季度归母净利润1.38亿元,同比上升16.58%。本报告期盛弘股份盈利能力上升,毛利率同比增幅1.28%,净利率同比增幅6.72%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率40.43%,同比增1.28%,净利率13.21%,同比增6.72%,销售费用、管理费用、财务费用总计4.39亿元,三费占营收比15.85%,同比减3.43%,每股净资产7.32元,同比增16.46%,每股经营性现金流1.61元,同比增44.25%,每股收益1.17元,同比增31.99%
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为21.33%,资本回报率极强。去年的净利率为13.7%,算上全部成本后,公司产品或服务的附加值高。从历史年报数据统计来看,公司上市以来中位数ROIC为22.17%,投资回报也很好,其中最惨年份2018年的ROIC为7.69%,投资回报一般。公司历史上的财报相对良好(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。)。
- 融资分红:公司上市9年以来,累计融资总额3.29亿元,累计分红总额6.65亿元,分红融资比为2.02。
- 商业模式:公司业绩主要依靠营销驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为54.6%/43.8%/55.6%,净经营利润分别为4.01亿/4.24亿/4.74亿元,净经营资产分别为7.35亿/9.68亿/8.53亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.11/0.15/0.04,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为2.83亿/4.48亿/1.55亿元,营收分别为26.51亿/30.36亿/34.63亿元。
财报体检工具显示:
- 建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为55.43%)
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达217.67%)
分析师工具显示:证券研究员普遍预期2026年业绩在6.1亿元,每股收益均值在1.95元。
最近有知名机构关注了公司以下问题:问:公司毛利率相对同行业可比公司来说,相对较高,是因为什么?答:公司的主营业务分为电动汽车充换电、新能源电能变换、工业配套电源、电池检测与化成等多个板块,每个业务所处的行业和竞争格局有其自身的特点。公司以保持一定的盈利水平为经营目标的重点考核方向之一,通过核心技术和产品的不断升级迭代、以及成本端的严格管控作为实现目标的多种方式。举例来讲,公司电动汽车充换电业务,通过自研核心充电模块,掌握充电桩核心技术,同时降低整体成本,保证一定的盈利能力;公司新能源电能变化业务,则通过大力拓展海外业务,布局全球不同地区和场景,以此提升整体业务盈利能力等。未来,公司会坚持核心战略方向,在升级迭代产品的同时,持续拓展海外业务,努力稳定公司整体的盈利能力。2、公司近期有哪些市值管理的举措?继公司进行2025年年度利润分配后,于2026年8月10日召开了第四届董事会第十六次会议,审议通过了《关于2026年半年度利润分配的议案》,拟向全体股东每10股派发现金股利人民币3.3元(含税),本议案尚需提交公司2026年第三次临时股东会审议并表决。公司近三年(2023-2025年)现金分红累计4.14亿元(不含本次),上市后累计分红5.61亿元(不含本次),累计分红合计数已达到IPO募集资金总额的171%。未来,公司将在保证正常经营的前提下,结合经营现状和业务发展目标,继续为股东带来长期的投资报,与投资者共享发展成果。3、公司研发费用占比一直保持稳定且在一个中等偏高的位置,近期有何成果?公司始终坚持产品创新为核心发展驱动之一,保持一定水平的研发投入对公司保持市场地位、拓展新兴市场、优化成本结构等方面有着重要影响。在近年,公司各业务部都有着新产品和新方向的突破如储能业务,公司推出源网侧新品StellaOn 1250/1575K产品,取得多地关键认证的同时,在各地逐步有项目落地,是公司在源网侧的一个重要布局;充换电方面,公司推出新一代5MW重卡兆瓦超充解决方案,并获得国家3C认证,为重卡补能基础设施的建设添砖加瓦;公司其他业务部如电能质量、IDC等部门,也基于自身所处的行业和市场需求在不断进行的产品预研和开发。公司也会持续保持一定水平的研发投入,找到产品技术力和成本管控的平衡,保持公司整体的竞争力。4、《新型电力系统建设“十五五”规划》对公司充电桩业务发展有何影响?充电桩赛道是公司业务所处行业中相对成熟的行业之一,相关产业链上下游都有较为成熟的商业模式和竞争格局。作为电力基础设施之一,充电桩行业是国家“新基建”的重点方向之一,也与其他产业发展和人民出行便利性息息相关。因此,国家相继推出指导政策和行业标准,在行业发展的方向和规划上,给出了清晰的发战路径和指引。于今年发布的《新型电力系统建设“十五五”规划》及《新型能源体系建设“十五五”规划》等顶层规划,均对充电基础设施未来五年的发展提出了指导纲领。提出完善快慢互补、智能开放的充电基础设施。并且构建城市面状、公路线状、乡村点状布局的充电基础设施网络。推动高速公路服务区充电设施更新改造,打造有效满足中长途出行需求的城际网络。提高快充设施占比,有序推进大功率充电基础设施建设,实现除海岛、高寒高海拔地区外的农村(县乡)地区公共充电设施全覆盖。结合国家主要货运通道布局,沿线建设大功率重卡充电设施。到2030年,充电基础设施总量超过4000万个,大功率充电设施约30万个,形成支撑超过1.1亿辆电动汽车的充电服务能力。以及在用电侧协同互动能力、发展车网融合互动等方面也做出了进一步指示。为未来五年充电行业的发展进行了完整的规划。公司也会深入研判市场,抓住对应的场景和机会,努力提升公司充电业务的综合能力。5、近期大家对钠离子电池成为储能电芯的另一种选择有了一些关注,也有一些项目的落地,公司是否有相关产品?储能电芯技术路线的多元化是近年来行业的一个明显趋势,钠离子电池凭借其原材料储量丰富、低温环境下的性能表现较为稳定、安全性较高等特点,在储能场景的应用探索上持续推进,尤其是随着部分头部电芯厂商产能逐步释放、订单陆续落地,为储能系统在电芯选型上提供了更多技术路线上的可能性。站在储能变流器PCS的角度,其核心功能是完成直流侧与交流侧电能的双向变换,并承担并/离网切换控制以及电池充放电管理等工作,产品对电芯体系的适配能力,本质上取决于其直流侧可覆盖的电压区间、电流承载特性等电气参数设计,而不是与某一类电池化学体系强绑定。公司储能PCS产品线在设计上采用模块化架构,并支持多分支并联,直流侧电压适配范围较宽,可以针对不同电芯体系的电压区间、充放电特性做相应的参数配置与软件层面的调试优化,因此从技术架构上看,具备兼容包括钠离子电池在内的多种电化学储能体系的基础能力。目前公司已有相关产品实现了与钠离子电池的匹配出货,同时也在同步推进钠电专用PCS产品的规划工作,并与多家电芯厂商保持着较为深入的技术交流与产品联合调试。公司会持续跟踪电芯技术路线的演进方向,结合客户的实际需求,丰富产品矩阵,为不同技术路线的客户提供适配的产品选择。
本文数据来源于盛弘股份2026年三季报,仅供参考不构成投资建议。
精彩评论