热点栏目
客户端
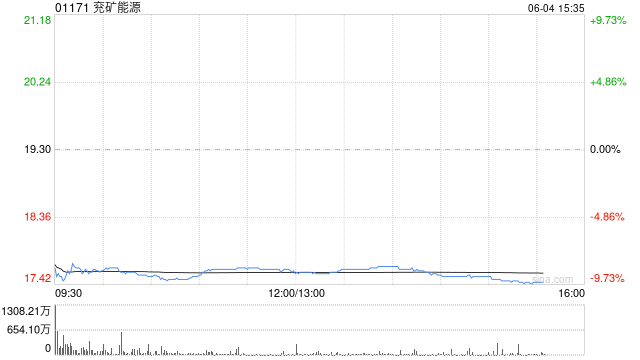
摩根士丹利发布研报称,兖矿能源(01171)预期2026年首九个月净利润同比增长56%至111亿元人民币,符合市场预期,意味第三季盈利同比增长73%、按季升24%至39.5亿元人民币,对比市场预期38亿至40亿元人民币;该行维持“增持”评级,目标价15.9港元。
该行指出,同比盈利改善反映首九个月煤及煤化工产品价格上升,以及出售内蒙古新泰煤业全部股权带来较高投资收益。
该行预期,兖矿能源2026年第四季盈利将保持韧性:动力煤价格近期获得支撑,原因是主要产煤省份产量增长缓慢、内陆电厂煤炭库存水平较低,以及冬季取暖季节前的补库需求。同样,焦煤价格亦可受益于主要产煤省份如山西因加强安全检查而供应受制,以及蒙古进口减少。随着煤价改善,煤化工利润以及新收购可再生能源业务的盈利表现更佳。
精彩评论