炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
核心观点:8月4日,嘉立创刚在A股IPO。73天后的10月16日,公司就筹划在港股上市。时间间隔短是一个争议,更大的问题是公司账面“不差钱”。截至2026年6月30日,嘉立创账面广义货币资金高达47亿元,有息负债仅1.4亿元;加上新到账的44.48亿元IPO募资净额,广义货币资金或超80亿元。并且,公司还计划使用不超过35亿元的闲置募集资金进行现金管理。公司A股IPO募资46.92亿元扩产,不久宣布投资15亿元扩建新产能,如今又要港股募资扩展业务,是否会导致产能过剩?尤其是,公司57亿元投资计划达产后,产能将急剧增长。
出品:新浪财经上市公司研究院
作者:IPO再融资组/图灵
近日,刚在A股上市70多天的嘉立创,正在筹划港股上市。73天的时间间隔,在资本市场十分罕见。
时间间隔短是一个争议,更大的问题是公司账面“不差钱”。截至2026年6月30日,嘉立创账面广义货币资金高达47亿元,有息负债仅1.4亿元。加上新到账的44.48亿元IPO募资净额,嘉立创广义货币资金或超80亿元。公司大部分负债是应付账款、合同负债等经营性负债。此外,公司还计划使用不超过35亿元的闲置募集资金进行现金管理。
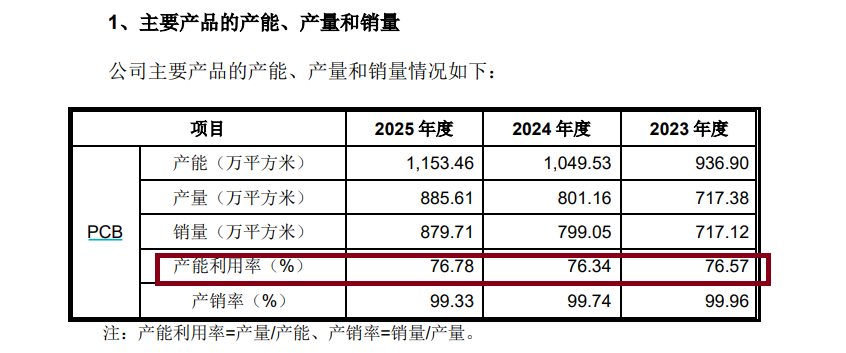
8月4日,嘉立创在A股IPO募资46.92亿元(拟投入42亿元扩产);8月末,公司宣布总投资15亿元扩产。在有如此之多的项目正在建设的背景下,公司再去港股募资扩产的必要性待考。2025年,公司PCB产能利用率不足77%,待上述巨额募投项目达产以后,是否会存在产能过剩风险?
A股刚IPO募资近47亿元又要港股上市
资料显示,嘉立创主营业务包括:(1)印制电路板业务;(2)电子元器件业务;(3)电子装联业务;(4)其他主营业务,包含 EDA/CAM工业软件、激光钢网等电子产业配套服务和与电子产业链服务具有“客户同源”特点的 3D 打印、CNC 制造、FA 机械零部件商城等机械产业服务。公司可以为客户提供覆盖EDA/CAM 工业软件、印制电路板制造、电子元器件购销及电子装联等全产业链一体化服务。
2026年8月4日,嘉立创刚在A股上市,募资46.92亿元,扣除发行费用2.44亿元后净额44.48亿元,较42亿元的预计募资额度超募2.48亿元。募集资金将投向高多层印制线路板产线建设、PCBA智能产线建设、研发中心及信息化升级、智能电子元器件中心及产品线扩充、机械产业链产线建设五个项目。
然后,时间很快过了73天。
2026年10月16日晚间,嘉立创发布《关于筹划发行H股股票并在香港联合交易所有限公司上市的提示性公告》,称正在筹划发行境外上市股份(H股)并申请在港交所主板挂牌,理由为“深入推进全球化战略布局,拓宽境外融资渠道,提升国际化品牌形象与境外经营能力,助力海外业务拓展”。
一家公司上市后多快开始酝酿下一次融资,是检验它“为发展而上市”还是“为融资而上市”最可靠的指标之一。 73天,即使放在习惯了“A+H”两地上市的巨头身上,也属于极端案例。而嘉立创的特殊之处在于,它A股账上的募集资金才刚刚完成验资、专户刚刚开立、置换先期自筹资金的议案刚刚通过董事会,前次募投项目处于起跑阶段。在这种情况下就启动新一轮境外募资,市场质疑在所难免。
账面广义货币资金或超80亿元有息负债寥寥 拟用不超35亿元资金理财
在所有对嘉立创募资必要性的质疑中,“是否不缺钱还募资”是最受争议的。
截至2026年上半年末,嘉立创账面货币资金7.09亿元,交易性金融资产39.95亿元(基本上都是银行理财产品),广义货币资金合计约47亿元。
也就是说,在A股那44.48亿元募资到账之前,这家公司账上就躺着近47亿元的现金和理财。加上新到账的44.48亿元IPO募资净额,嘉立创广义货币资金或超80亿元。
截至2026年6月30日,嘉立创有息负债只有1.4亿元(短期借款、一年内到期的非流动负债、长期借款、应付债券、租赁负债之和),其余绝大部分是应付账款、合同负债等经营性负债。换言之,这家公司的负债主要是“占用上下游的钱”,而不是“向银行借的钱”。wind显示,公司2026年上半年的利息保障倍数约245.7倍,几乎不存在偿债压力。
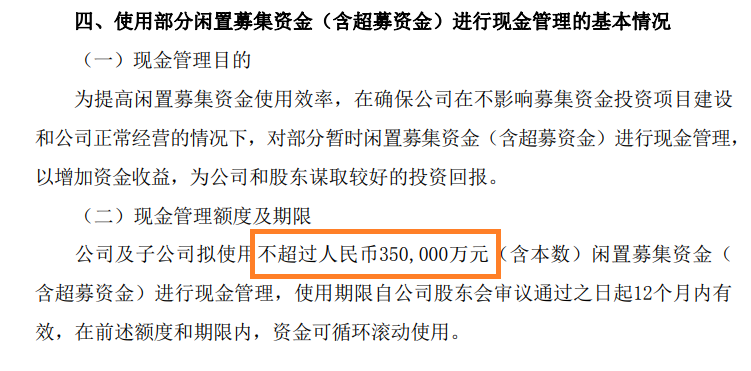
2026年9月3日,也就是上市刚满一个月,公司董事会审议通过议案,同意公司及子公司使用不超过35亿元的闲置募集资金(含超募资金)进行现金管理,额度自股东会通过之日起12个月内可循环滚动使用。35亿元是什么概念?它相当于募集资金净额44.48亿元的78.7%。
 来源:公告
那么问题来了,一个账上47亿元现金加上IPO募资净额或超80亿元、有息负债仅1.4亿元、计划使用不超过35亿元理财的嘉立创,为什么要去港股募资?既然自有资金约47亿元且有息负债寥寥,为什么不先用自有资金推进项目,而非要同时保留大额理财、去香港再融一笔?
已有57亿元投资计划 去PCB能利用率仅77%
2026年8月末,也就是A股IPO募资到账不久,嘉立创宣布全资子公司先进电子拟在珠海市斗门区富山工业区投资建设PCB、PCBA等生产基地并扩大电子元器件购销业务,购地约95亩、计划总投资15亿元、固定资产投资不低于8亿元、建设周期36个月。项目投产初始运行期3年,公司承诺平均新增年产值不低于10亿元、年税收不低于2500万元。项目正式运营考核期内,公司承诺新增年产值不低于15亿元、新增年税收贡献不低于5000万元。
一边是42亿元A股IPO募投扩产,一边又要投资15亿元在新基地扩产,嘉立创目前正在建设(或即将建设)的投资项目金额至少有57亿元。
在已有57亿元投资计划的背景下,嘉立创再去港股募资扩产的必要性几何?是否会有产能过剩的风险?
 来源:招股书
2025年,嘉立创PCB业务产能利用率76.78%,不足77%。77%这个数据不算低,但也不算高,但考虑到上述57亿元募投项目达产后,产能会急剧放量,公司产能过剩风险值得高度关注。
与77%产能利用率形成对照的,是持续加速的资本开支。公司2024年资本开支增加约25%,2025年增加约33%,2026年上半年增速仍在34%左右。77%的产能利用率与“42亿+15亿”的扩产之间,目前缺少一座可验证的桥梁。
嘉立创预计今年前三季度预告归母净利润同比增长78.76%—118.48%。有投资者对公司业绩高增长、扩产保持乐观。但也有投资者表示谨慎,认为今年业绩爆发很大程度上由AI硬件创新的周期性浪潮驱动,而硬件研发需求本身具有高波动性。
精彩评论