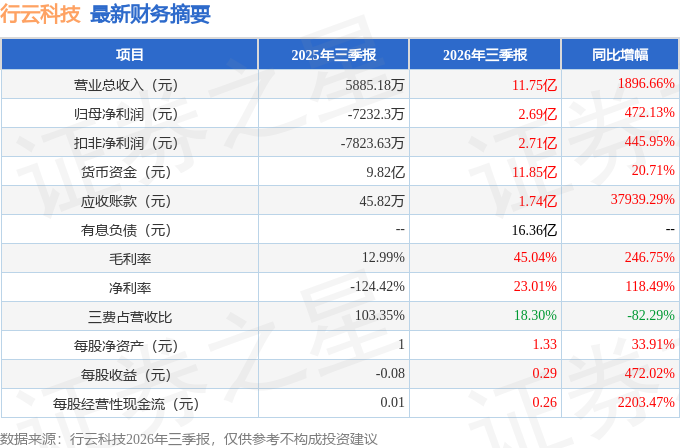
据证券之星公开数据整理,近期行云科技(300209)发布2026年三季报。截至本报告期末,公司营业总收入11.75亿元,同比上升1896.66%,归母净利润2.69亿元,同比上升472.13%。按单季度数据看,第三季度营业总收入9.21亿元,同比上升5556.94%,第三季度归母净利润2.57亿元,同比上升446.52%。本报告期行云科技盈利能力上升,毛利率同比增幅246.75%,净利率同比增幅118.49%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率45.04%,同比增246.75%,净利率23.01%,同比增118.49%,销售费用、管理费用、财务费用总计2.15亿元,三费占营收比18.3%,同比减82.29%,每股净资产1.33元,同比增33.91%,每股经营性现金流0.26元,同比增2203.47%,每股收益0.29元,同比增472.02%
证券之星价投圈财报分析工具显示:
- 业务评价:去年的净利率为-65%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司近10年来中位数ROIC为-4.84%,中位投资回报极差,其中最惨年份2023年的ROIC为-295.11%,投资回报极差。公司历史上的财报非常一般,公司上市来已有年报15份,亏损年份5次,如无借壳上市等因素,价投一般不看这类公司。
- 融资分红:公司上市15年以来,累计融资总额47.25亿元,累计分红总额6174.41万元,分红融资比为0.01。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为245.1%/--/--,净经营利润分别为-4.91亿/2195.15万/-9409.74万元,净经营资产分别为-2亿/-2.56亿/11.78亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为-0.19/-0.78/-6.62,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为-9053.31万/-3.02亿/-9.61亿元,营收分别为4.64亿/3.87亿/1.45亿元。
财报体检工具显示:
- 建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为54.82%、近3年经营性现金流均值/流动负债仅为-4.19%)
- 建议关注公司债务状况(有息资产负债率已达25.67%、近3年经营性现金流均值为负)
- 建议关注财务费用状况(近3年经营活动产生的现金流净额均值为负)
- 建议关注公司应收账款状况(年报归母净利润为负)
- 建议关注公司存货状况(存货/营收已达116.13%)
最近有知名机构关注了公司以下问题:问:公告显示公司与杭州萧山经济技术开发区国有资本控股集团有限公司的战略合作迎来全面升级,这对公司有何意义答:本次是在今年 3月份原有战略合作框架协议基础之上的扩容升级,原有合作主要为高端液冷设备项目、供应链项目,目前高端液冷项目已经有小额订单落地履约,供应链项目正常推进。本次升级新增第二总部、I 服务器整机智造基地两大项目,同时进一步放大供应链合作规模,整体对公司的战略、产业落地、供应链资金保障均有比较重要的价值。第一,在总部与产业区位层面,公司计划 2026 年 10 月底前将第二总部落地迁入萧山经开区,有利于进一步整合产业资源,提升内部管理效率,更好地贴近长三角产业集群,服务长三角区域客户,导入高端科创人才与产业创新资源,夯实总部经济基础。第二,算力产业链方面,落地 I 服务器整机智造基地,工厂将覆盖自动化组装、硬件维修、性能检测、系统底层调优、机房集群组网、智能仓储六大核心功能,对标行业最高智能制造标准,项目预计 2027 年投产。该项目补齐公司 I 服务器整机智造环节,完善算力全产业链布局,提升 I 服务器配套智造能力与核心竞争力,能够对冲上游服务器产能波动、成本上涨带来的压力,强化产业端的能力底座。第三,供应链与资金保障维度,本次供应链合作额度显著扩容同时段供应链合作额度由 20 亿元提升至 30 亿元,单年度累计合作额度由 30 亿元提升至 150 亿元;同时新增独立核算的信用证业务专项额度,同时段不超过 20 亿元、单年度累计不超过 100亿元。国资平台的供应链服务叠加信用证工具,能够帮助公司优化供应链体系进一步增强批量采购锁货能力,提升资金使用效率,和公司现有银行授信形成互补,为智造基地建设、算力设备采购提供有力的资金支撑。
本文数据来源于行云科技2026年三季报,仅供参考不构成投资建议。
精彩评论