独角兽早知道 iponews
|资讯撬动新资本|
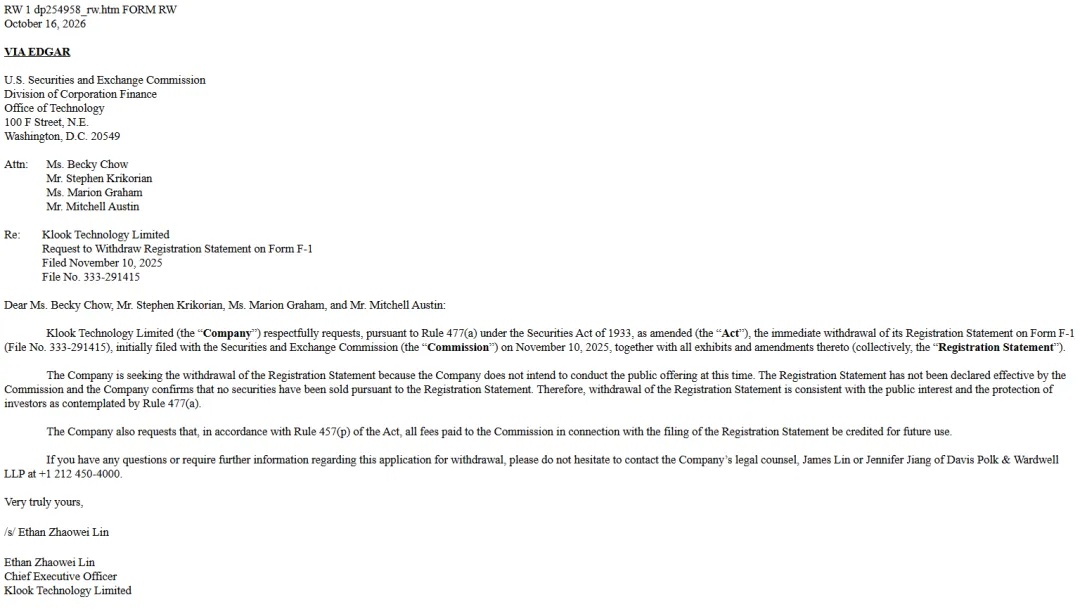
10月16日,泛亚旅游体验预订平台Klook Technology Limited(Klook客路)正式向美国证券交易委员会(SEC)撤回上市申请。公司于2025年7月秘密递表,11月公开招股书,股票代码“KLK”,原计划在纽交所上市,募资约4亿美元。
Klook对路透社的回应简短而克制:市场波动下现在不是上市的合适时机,等市况稳定后会再考虑在纽交所上市。自2025年11月提交招股书后,这份文件再未更新过。撤回不是失败,但主动踩下刹车,本身就说明了一些问题。
综合 | 美国SEC 路透社 北京商报
编辑 | Arti
本文仅为信息交流之用,不构成任何交易建议

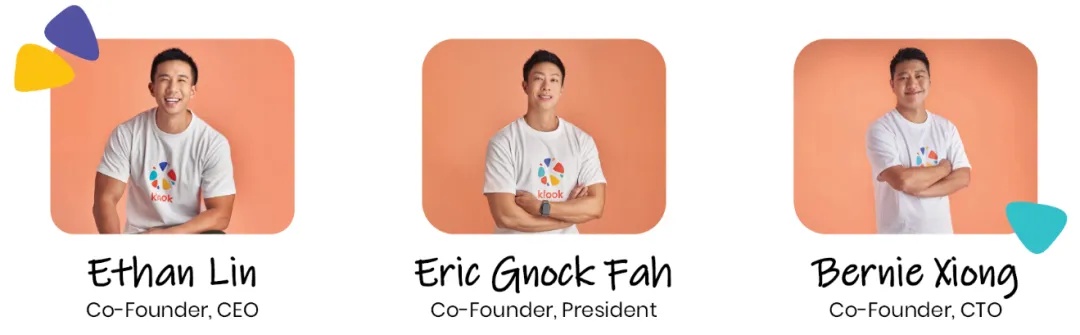
Klook的故事始于2013年一次尼泊尔旅行。创始人林照围(Ethan Lin)和王志豪(Eric Gnock Fah)当时分别任职于花旗和摩根士丹利投行部门,两人在博卡拉体验了一次“滑翔驯鹰”,和两只鹰一起翱翔。这次体验让他们意识到,全球旅游业有大量有趣、有价值却鲜有人知的体验项目,但旅行者和当地经营者之间缺少高效的连接。旅行者要预订一个当地文化活动,需要找导游、讨价还价、克服语言障碍;经营者有好产品,却只能依赖中间商,利润被大幅挤压。
2014年,两人从投行辞职,在香港一间不足50平方米的共享办公室创立Klook,并挖来技术出身的熊小康负责平台搭建。公司从亚太地区的景点门票、一日游、交通票起步,逐步扩展到潜水、徒步、按摩、烹饪课等非标体验项目。
截至2025年9月30日,Klook平台提供约31万个体验产品,覆盖约4200个目的地,2024年完成5400万笔预订,年交易用户约1100万,覆盖200多个客源市场。以2024年GTV计,Klook是亚太地区交易总额最大的泛区域体验平台。其核心用户群为千禧一代和Z世代,占比约70%,超过五分之四的预订通过移动端完成。
从财务数据看,Klook的收入增长曲线是清晰且陡峭的。
2022年至2024年,营收分别为1.29亿美元、3.35亿美元和4.17亿美元,2024年同比增长24.4%。2025年前九个月营收4.07亿美元,同比增长43.5%。截至2025年9月30日的12个月,营收达到5.41亿美元。
但利润端的表现与营收增长的方向截然相反。2022年至2024年,净亏损分别为1.23亿美元、1.42亿美元和9927万美元,2025年前九个月净亏损1.41亿美元,较上年同期增加65.1%。成立12年,Klook从未实现过年度盈利,2022年至2025年前三季度累计亏损超过5亿美元。
亏损扩大的背后,有一部分是非运营因素。2025年前九个月的1.41亿美元亏损中,1.26亿美元来自可转换优先股公允价值变动。剔除这一影响后,运营亏损为984万美元,较2024年同期的3273万美元大幅收窄。反映核心盈利能力的经调整EBITDA在2025年前九个月首次转正,达到628万美元,而2024年同期为亏损2012万美元。
这是一个重要的信号。经调整EBITDA转正意味着,Klook的核心业务在剔除财务和会计因素后,已经接近盈亏平衡线。但“接近”和“跨越”之间,仍然隔着不小的距离。
Klook的GTV从2022年的6.6亿美元增长至2024年的25.07亿美元,2025年前九个月为22.92亿美元。但GTV的快速增长并没有转化为利润,原因在于这门生意的结构性特征。
体验类产品的利润率天然低于机票和酒店。Klook的毛利占GTV的比例约为11.1%。相比之下,标准化的酒店预订平台抽佣率通常在15%以上。体验类产品的供应高度分散、非标化程度高,平台需要投入大量资源进行商家拓展、产品审核和售后支持,这些成本难以随GTV增长而被充分摊薄。
更具体地看,Klook的31万个SKU分布在4200个目的地,平均每个目的地仅约74个产品,在冷门地区则更少。这种高度分散的供给结构意味着,Klook难以在单一城市形成规模效应,在面对当地深耕的竞争者时,单一城市的市场地位容易被撼动。
从全球竞争格局看,Klook的市场份额仍然很小。公司CEO林照围自己承认,Klook在全球体验市场的份额不足1%,竞争对手包括Viator、GetYourGuide和Booking.com。GetYourGuide已宣布实现盈利,全年营收预计接近10亿欧元;Viator在截至6月的12个月中实现收入8.82亿美元,调整后EBITDA为6500万美元。在同一个赛道里,竞争对手已经跑通了盈利模型,而Klook仍在盈亏平衡线附近徘徊。
Klook撤回上市的直接理由是“市场波动”。但放在更长的时间线上看,这个决定并不突然。
2025年11月公开招股书后,Klook的上市时间表已经经历过一次调整。公司最初计划2025年底挂牌,后推迟至2026年初,理由是“同业新股上市表现偏弱”。此后,招股书再未更新,上市进程实质上已经处于停滞状态。到2026年10月正式撤回,距离首次秘密递表已过去15个月。
招股书长期不更新,在IPO流程中是一个值得关注的信号。这意味着公司没有向SEC提交新的财务数据,也没有推进路演和定价流程。撤回只是对既成事实的正式确认。
更深层的原因,在于估值逻辑的张力。Klook在2025年2月完成1亿美元融资时的估值超过30亿美元。以2025年前九个月4.07亿美元营收年化计算,30亿美元估值对应的市销率约为5.5倍。对于一个营收增速超过40%、但尚未实现净利润盈利的体验平台而言,这一估值在美股IPO市场中需要更强的盈利确定性来支撑。
当同业新股表现偏弱、市场对未盈利公司的定价趋于审慎时,Klook选择等待而非降价发行,是一个理性的选择。
撤回IPO并不意味着Klook停止了业务推进。在等待市场窗口的这段时间里,公司在几个方向上进行了布局。
AI工具方面,Klook计划推出面向消费者的AI购物助手和服务商家的AI协作工具。在旅游预订行业面临AI代理可能绕开平台的压力下,Klook管理层的判断是,AI更可能提升平台效率、强化体验业务本身,而非取代平台。
渠道合作方面,Klook在2026年8月至9月的28天内先后与万事达卡和Visa签署合作协议,将平台库存接入两大卡组织的渠道体系,覆盖七个亚洲市场。合作的核心逻辑是“站在流量已经流动的地方”,由卡组织承担持卡人营销成本,Klook提供体验库存。
创作者生态方面,Klook的Kreator Programme已覆盖88个市场的超过3万名旅游内容创作者,Visa合作将卡组织自有的创作者affiliate链接接入Klook的Kreator Shops。
Klook的Travel Pulse 2026调研显示,超过一半的亚太旅行者不再以固定目的地作为行程起点,23%的旅行者先选定一项活动、再围绕它选择目的地。当近四分之一的旅行从“活动”开始时,谁掌握活动库存,谁就站在了决策漏斗的顶端。
从2014年香港共享办公室里的三位投行青年,到亚太最大的体验聚合平台,Klook用12年时间在旅游产业链中最碎片化、最难标准化的“行中体验”环节建立了自己的位置。31万个SKU、4200个目的地、25亿美元GTV,这些数据勾勒出这家公司的业务底盘。
但撤回IPO的决定提醒市场,这门生意的盈利模型仍在验证过程中。经调整EBITDA转正是积极的信号,但从“接近盈亏平衡”到“持续净利润盈利”,中间还隔着体验类产品利润率天然偏薄、全球市场份额不足1%、以及竞争对手已经跑通盈利模型的多重压力。
Klook选择在此时撤回、等待更稳定的市场窗口,本质上是在用时间换取更合理的定价空间。窗口何时重新打开,将取决于两个变量:公司能否在等待期间将经调整EBITDA的改善转化为净利润层面的实质性突破,以及美股市场对未盈利高增长公司的定价情绪何时回暖。

注:本文素材来源于互联网公开渠道,如有侵权请联系删除。内容所述仅代表个人观点,不作为指导依据,据此操作风险自担!
【公司回顾】
好文!别忘点“推荐”
精彩评论