导语: 周一(10月12日)美股哥伦布日,债市休市、股市正常交易,AI硬件板块在低位放量集中调整。费城半导体指数收跌2.67%,四个交易日连跌,把上周五的分化行情推向了更明确的方向。同一天新加坡传来博通CEO关于资本的警告,三天前上海传来长鑫存储的新架构进展,两件事一个指向需求侧的钱从哪来,一个指向供给侧的格局会不会变。周二早盘,KOSPI与日经相继走低,把这轮调整扩展到亚太。本文按传导顺序把这两条线索拆开。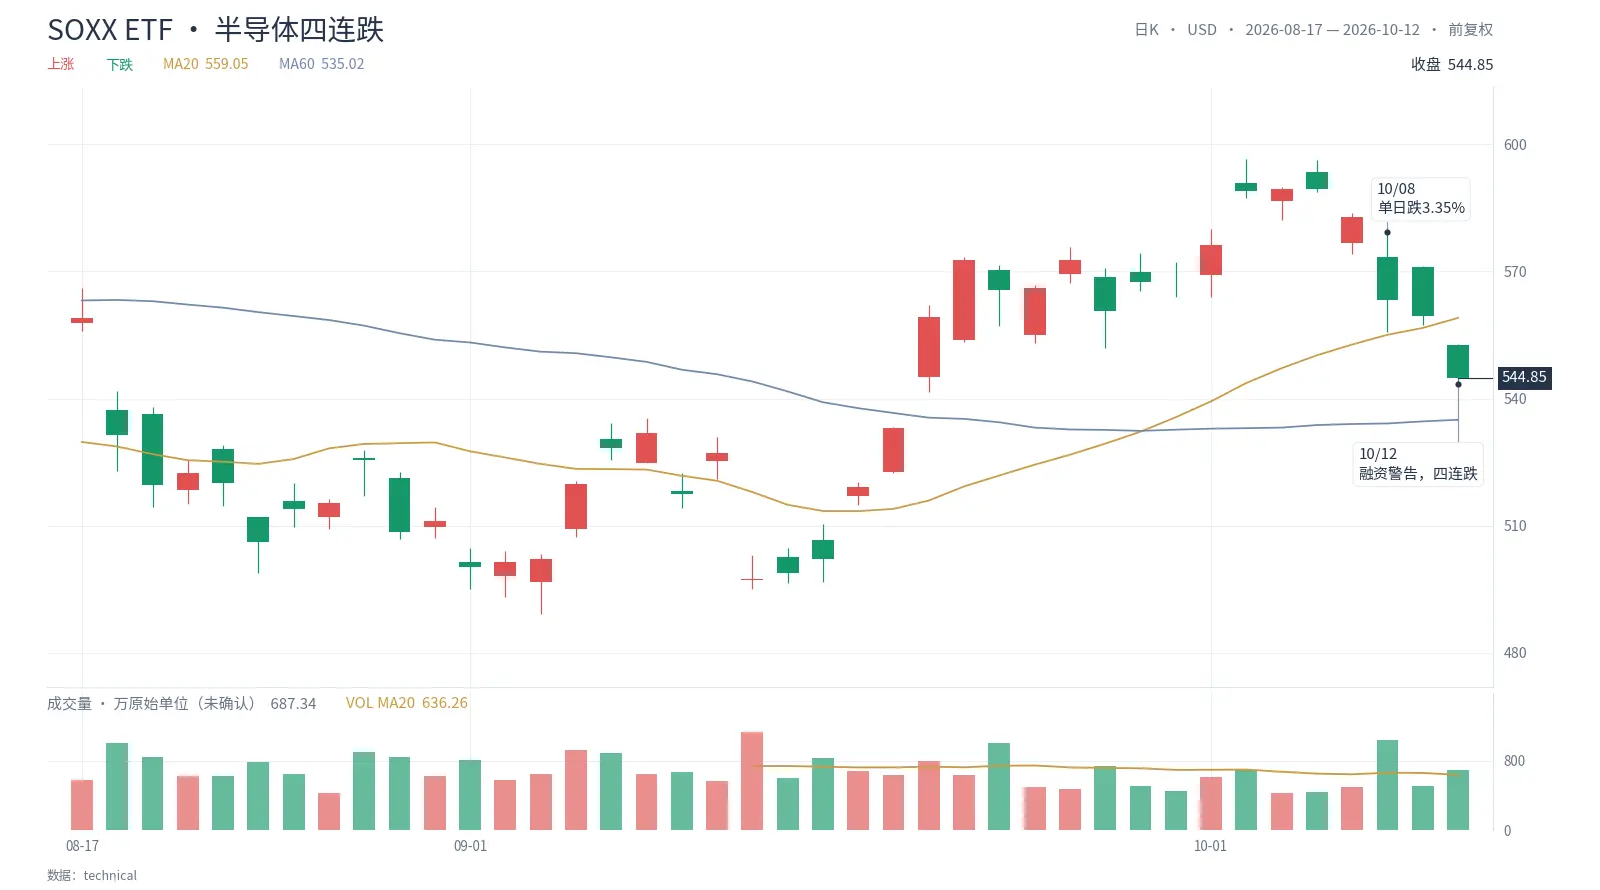
一、一天的抛售路径
先看单日结构。SOXX ETF周一收跌2.60%,此前三个交易日分别下跌1.12%、3.35%、0.69%,四连跌的累计跌幅已把10月初的反弹全部抹去。费城半导体指数30只成分股中28只下跌,收报12,236.79点。
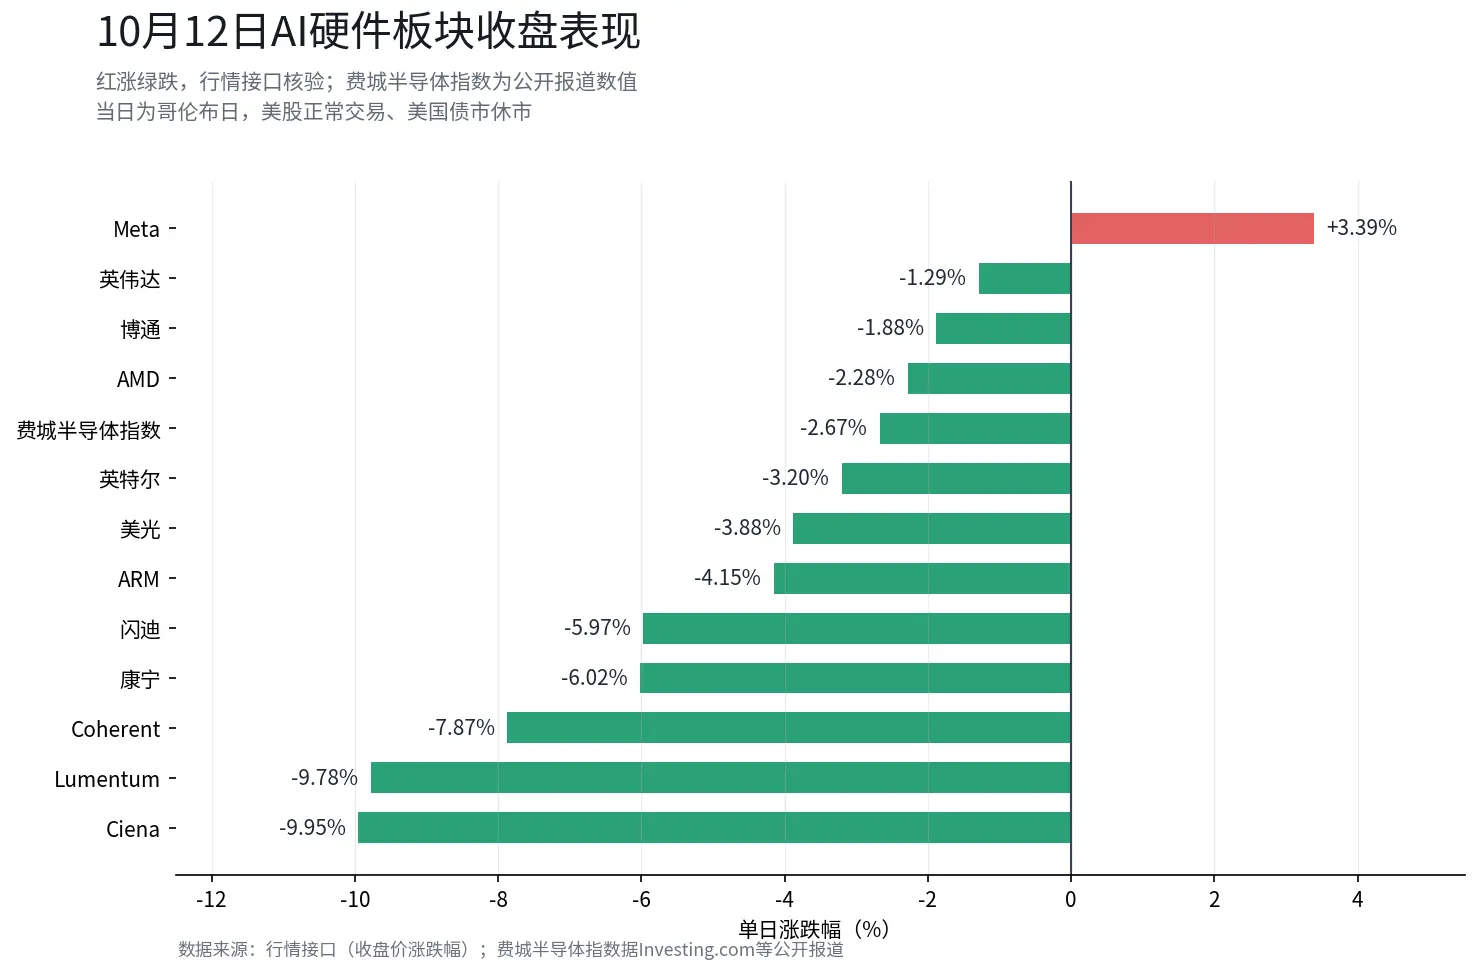
跌幅的排序本身就是信息。光通信与存储配件领跌,Ciena跌9.95%、Lumentum跌9.78%、Coherent跌7.87%、康宁跌6.02%、闪迪跌5.97%,美光跌3.88%、ARM跌4.15%、英特尔跌3.20%、AMD跌2.28%,而英伟达跌1.29%、博通跌1.88%,Meta则逆势上涨3.39%。一种可检验的解读是,恐慌沿AI链条从收入最依赖资本开支的环节向核心环节递减传导,与10月8日OpenAI营收预期差曝光后的模式一致。若后续财报显示光通信订单仍然强劲,这一解读需要修正,因为那说明市场在定价融资条件而非需求萎缩。
二、博通CEO这句话为什么重
周一在新加坡星展银行亚洲未来前瞻峰会上,博通CEO陈福阳表示,在整个行业竞相建设基础设施之际,融资可能成为AI扩张面临的更大障碍,其影响或超过半导体、存储芯片或电力的短缺。据CNBC记录,他的原话是"[我认为]最大的制约因素是资本"。他同时提到,晶圆与存储的短缺正在缓解,需求端没有收缩,据雅虎财经等转述,博通仍认为算力基础设施的需求将继续超过供应。同台的英特尔CEO陈立武表达了类似观点。
这句话的分量在于它把问题从缺芯片改写成了缺钱。另有一个值得单独记录的细节,据路透援引Anthropic的IPO文件报道,博通已同意向Anthropic提供至多420亿美元贷款,规模约相当于后者1252亿美元芯片采购承诺的三分之一。芯片公司开始直接给客户提供融资,这一事实本身就是融资问题进入定价中心的注脚。
三、长鑫改写的是什么
10月10日,长鑫科技总裁曹堪宇在上海第四届集成电路和芯粒大会上公布,4F² DRAM架构研发取得进展,计划年底推出融合4F²架构与混合键合技术的服务器用DDR5 RDIMM产品。4F²把存储单元面积压缩到传统6F²结构的三分之二左右,据公开报道,有评论认为其路线图进度领先三星同类架构约两年。需要强调的是,据TrendForce转述,这仍是研发进展与产品目标,尚不是面向客户的成熟产品。
长鑫消息的冲击力要放在存储的景气背景里读。需求侧依旧极强,据TrendForce预测,四季度常规DRAM合约价环比或涨10%至15%,NAND闪存或涨15%至20%。美光9月30日公布的财报显示,其2026财年第四季营收542.3亿美元,同比增长约379%,全财年营收1331.9亿美元,为上年的三倍以上;三星电子三季度营业利润预告创下纪录。供给端则据高盛判断,2027年四季度之前新增DRAM供应的可能性极低。在这样的背景下,长鑫的进展改变的主要不是今年的供需缺口,而是2027年之后供给格局的预期,美光、SK海力士等公司的远期定价或因此多了一个需要计价的变量。
四、从现金流到债券,定价逻辑的换轨
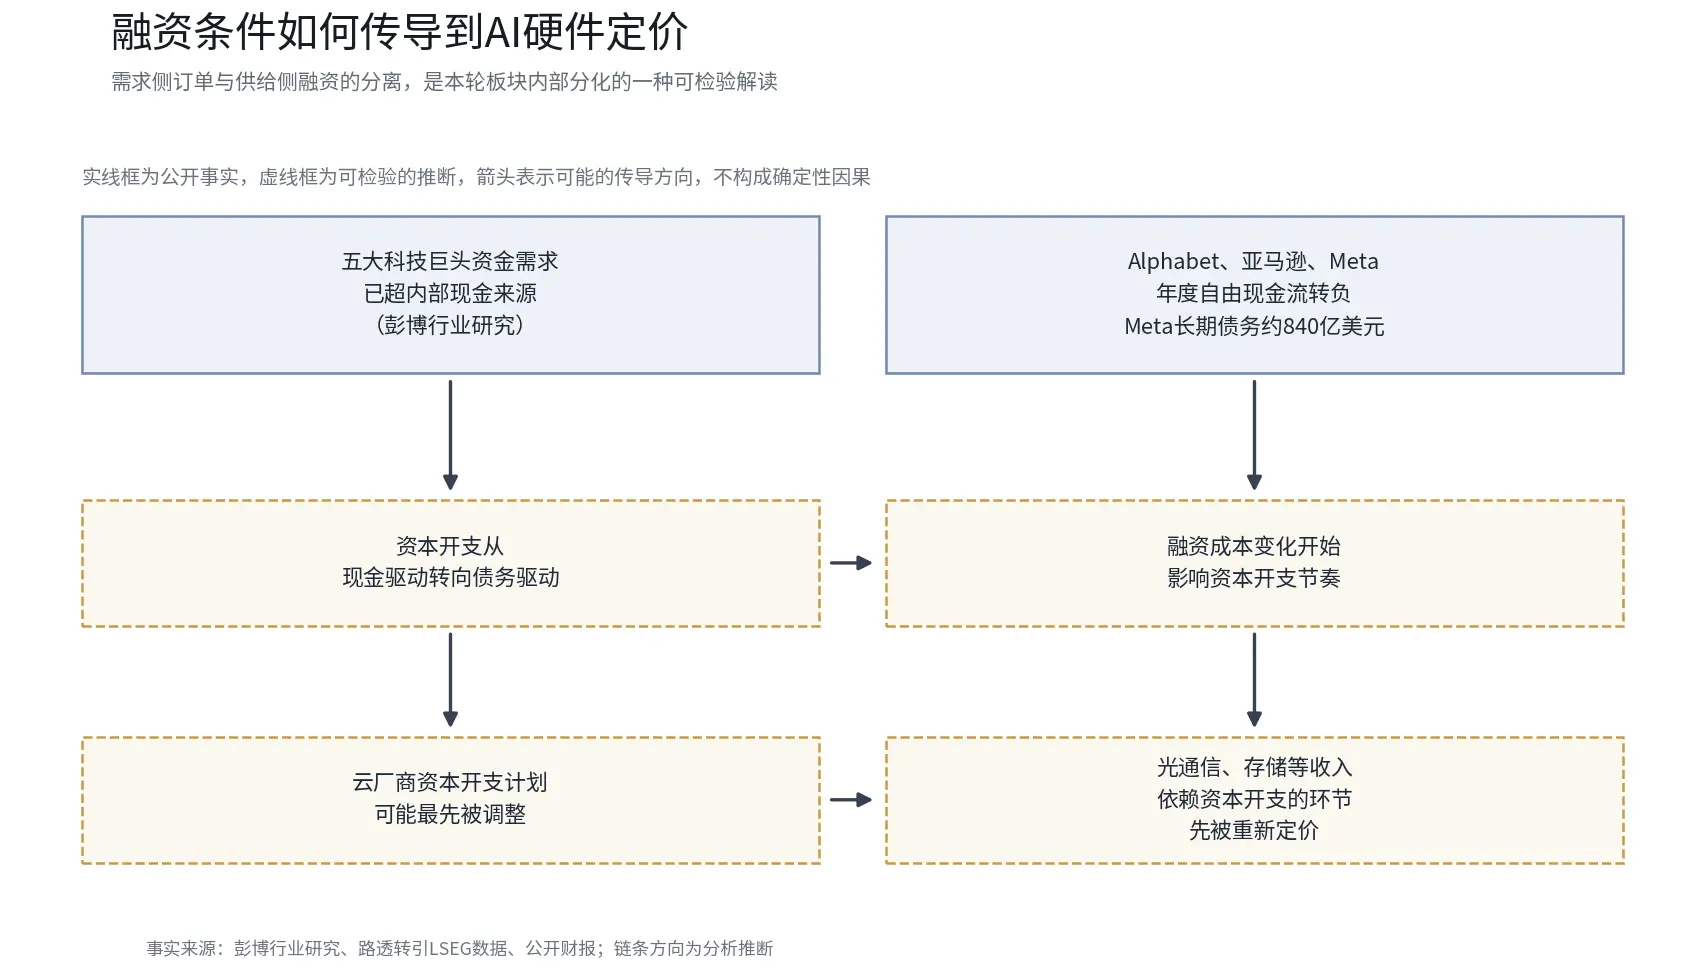
过去两年AI资本开支的隐含前提是现金驱动,科技巨头用自有现金流覆盖开支,融资条件不进入定价。这个前提正在松动。据彭博行业研究,Meta、亚马逊、Alphabet、微软与Oracle的资金需求已超过内部现金来源,未来两年将更依赖债市,杠杆水平趋于上升,其中Alphabet、亚马逊与Meta的年度自由现金流已转为负值,Alphabet二季度自由现金流为负59亿美元,是2004年上市以来首次单季转负,Meta长期债务已达840亿美元。据路透转引LSEG数据,五大AI企业今年已发行约2200亿美元债券,高盛预计五大买家2026年发债规模约2500亿美元。
当资本开支从现金驱动转向债务驱动,10年期美债收益率在5.3%附近运行的环境就开始直接参与定价,融资成本的变化或影响资本开支的节奏与排序。从上述读数看,本轮抛售更可能反映融资条件边际收紧的预期,而非AI需求本身的萎缩,两者对估值的影响方向不同。若后续云厂商财报电话会开始讨论融资节奏而非算力缺口,上述解读会得到验证,反之则需要修正。
下一步指向
短期看四个观察点。一是云厂商财报电话会的措辞,资本开支指引与融资表述比单季利润更能说明问题。二是长鑫4F² DDR5 RDIMM的量产节奏,年底发布只是第一步,2027年的产能爬坡才决定供给格局的变化幅度。三是光通信公司的订单可见度,订单强劲而股价走弱的组合,说明市场在定价融资条件。四是亚太承接的持续性,KOSPI已五连跌、外资连续净卖出,三星与SK海力士的表现是存储链情绪的直接读数。重定价已在多大程度上被市场计入,仍有待观察。
数据说明
-
行情:费城半导体指数、SOXX及各股涨跌幅,行情接口核验,10月12日收盘。
-
指数与亚太行情:公开报道转述,亚太为10月13日盘中数据。
-
博通与英特尔CEO讲话:10月12日星展银行新加坡峰会,CNBC、路透、雅虎财经转述。
-
长鑫存储:10月10日大会演讲,第一财经、TrendForce转述。
-
存储与资金面:TrendForce、美光财报、高盛、彭博行业研究;约2200亿美元发债数据未独立核验。
免责声明:本文内容仅供一般信息及市场评论之用,基于截至文中所述时间的公开资料整理,相关市场数据、预期及概率可能随市场情况变化而发生变动。文中引用的第三方机构、分析师或其他人士的观点及投资策略仅代表相关第三方在特定时间的观点,不代表 BIT 的观点或推荐。本文不构成投资建议、投资研究、要约、招揽或对任何证券、投资产品或交易策略的推荐,亦不应作为任何投资决策的依据。金融市场存在风险,证券价格及市场表现可能波动,历史表现及过往市场走势并不代表或保证未来结果。投资者应根据自身情况独立评估相关风险,并在需要时寻求专业意见。BIT 的港股交易服务不向香港居民或其他受限司法管辖区的用户提供。
精彩评论