证券之星消息,2026年10月15日气派科技(688216)发布公告称国泰海通寇鸿基 余玫翰 王美懿于2026年10月13日调研我司。
具体内容如下:问:公司介绍基本情况答:二、问环节1、请问如何从产能衡量业绩的增长,客户价格方面有没有较大的变化,以及业绩收入、市场超预期这几个方面的情况?公司现有场地可支撑扩产,目前存在设备延期到货问题,但延期并不严重,公司扩产主要以大尺寸高线数Q/DFN、第三代半导体、功率器件等产品为主。去年三季度前行业原材料持续上涨,公司去年亏损有一部分源于原材料涨价;行业涨价从去年四季度开始,最先从中小封装厂启动,公司去年底启动产品调价,调价目标主要是覆盖成本,同时优化产品结构、做好产能分配。今年,公司依靠产品结构调整、产能优化及产能利用率的提升改善了业绩。2、公司产能扩张投向功率器件的原因,功率器件封装与传统IC封装存在哪些主要差异?公司IC扩产重点聚焦在高线数、高附加值的产品,核心逻辑是优化产品结构。传统市场产能已经达到比较充足的水平,通过在功率器件上进行扩张,提高公司的市场竞争力。二者工艺流程大体相近,封装形式存在明显差异,功率器件中大颗粒产品占比较高,早期以直插式封装为主,现阶段逐步向贴片式封装演进;IC封装以平面贴片式封装形式为主。应用特征方面,功率器件主要面向高电压、大电流应用场景;IC产品多是低压产品。3、功率业务对应的未来客户是否已经洽谈落地,能否介绍相关客户投入情况?很多客户同时有IC和功率相关需求,我们向功率业务延伸,客户拓展难度不会太大,验证流程仍需要走完,相比完全从0到1开拓客户会更容易。4、如何看待本轮行业景气周期,下游客户订单结构呈现哪些变化?封测行业具备周期性特征,本轮景气度上行和过往周期存在差异,本轮是新应用场景推动行业需求,公司产品以消费类、工业类产品为主,传统消费端需求整体平稳,但I产业链推动了整个行业的需求增长,下游客户的需求均有较好的增长。5、请问公司在产品结构调整方面是什么思路?客户结构向中高端发展,公司主动推进产品结构优化,在产品选型上,主动淘汰低端产品、低毛利订单。6、请问公司介绍一下先进封装的计划?在先进封装领域,公司将采取差异化策略,选择细分赛道深耕,循序渐进推进业务布局。后续也会持续关注行业内相关项目,择机通过并购等方式补齐先进封装业务短板,不断提升和优化公司产品结构。7、公司是否在此次行情下承接了头部厂商的外溢订单,如何看待此部分业务在未来的持续性?本轮行业景气度上行,行业整体产能紧张,特别是由于先进封装对产能的占用。公司能够承接相关订单,得益于公司多年持续开展客户培育、体系建设、提升内部管理工作。为了增强客户粘性,公司结合订单实际情况及产品实施了分类管理,为公司发展的重要产品提供稳定产能、交期及配套服务保障。封测行业一旦与客户形成稳定的合作关系后,订单粘性较强。
气派科技(688216)主营业务:集成电路的封装、测试业务。
气派科技2026年中报显示,上半年度公司主营收入5.18亿元,同比上升58.91%;归母净利润1192.02万元,同比上升120.32%;扣非净利润593.1万元,同比上升108.98%;其中2026年第二季度,公司单季度主营收入2.94亿元,同比上升51.56%;单季度归母净利润1564.49万元,同比上升159.05%;单季度扣非净利润1301.52万元,同比上升143.75%;负债率64.12%,投资收益-7.5万元,财务费用1010.94万元,毛利率12.8%。
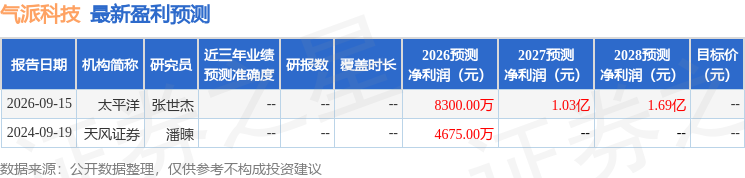
该股最近90天内共有1家机构给出评级,买入评级1家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出369.28万,融资余额减少;融券净流入0.0,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。
精彩评论