智通财经APP获悉,10月16日,世界黄金协会发布《2026中国金饰零售市场洞察》。在中国经济新旧动能转换、经济复苏的积极信号累积的背景下,金饰市场也进入调整阶段。2026年上半年,中国金饰需求吨数同比下降30%,但消费金额同比增长5%至1,440亿元,创下史上第二高的上半年消费规模,呈现“量降价不降”的特征。高金价下,消费者购金方式发生改变,但购金兴趣未减。金价高企之下,比“消费者还买不买”更值得讨论的,是他们为什么买、怎么买。
金饰买的量少了,但钱没少花
高金价改变消费者购金方式,但没有改变他们对黄金的兴趣。2026年上半年,中国金饰需求吨数同比下降30%,但消费金额同比增长5%至1,440亿元,创下史上第二高的上半年金饰消费规模。
这表明,在预算相对稳定的情况下,消费者虽选择购置克重更低的金饰,但对金饰品的消费热情并未减退,进而推高整体消费总额。
金饰消费金额维持高位
金饰吨数需求与消费金额
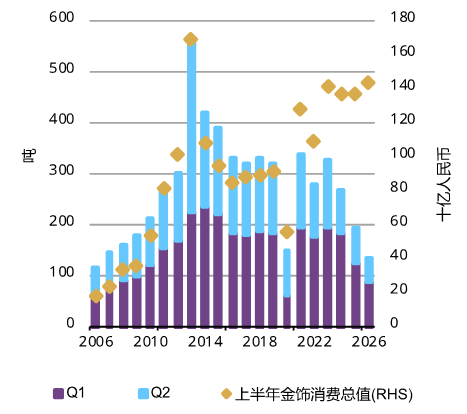
在当前中国经济转型阶段,叠加黄金增值税改革,黄金的投资需求与金饰消费需求更加分化,投资需求强于金饰消费并不令人意外。
黄金首饰消费稳居珠宝品类市场首位
黄金首饰依旧是国内零售商最核心的收入来源。
行业持续创新迭代,推出设计新颖的金饰产品,中国消费者对金饰的偏好及消费投入依然稳固。
但由于金价高企,加之黄金增值税改革带来的成本压力向下游消费者传导,金饰的市场主导地位出现小幅弱化。
黄金增值税改革对珠宝零售商,主要是非金交所会员单位的实物黄金投资业务冲击最为明显。2025年11月落地的新增值税政策规定,通过上海黄金交易所非会员渠道销售的黄金投资产品,将新增约13%的税负。国内绝大多数珠宝零售商采用加盟模式,属于非会员主体,不少商家因此缩减甚至停止金条销售业务。
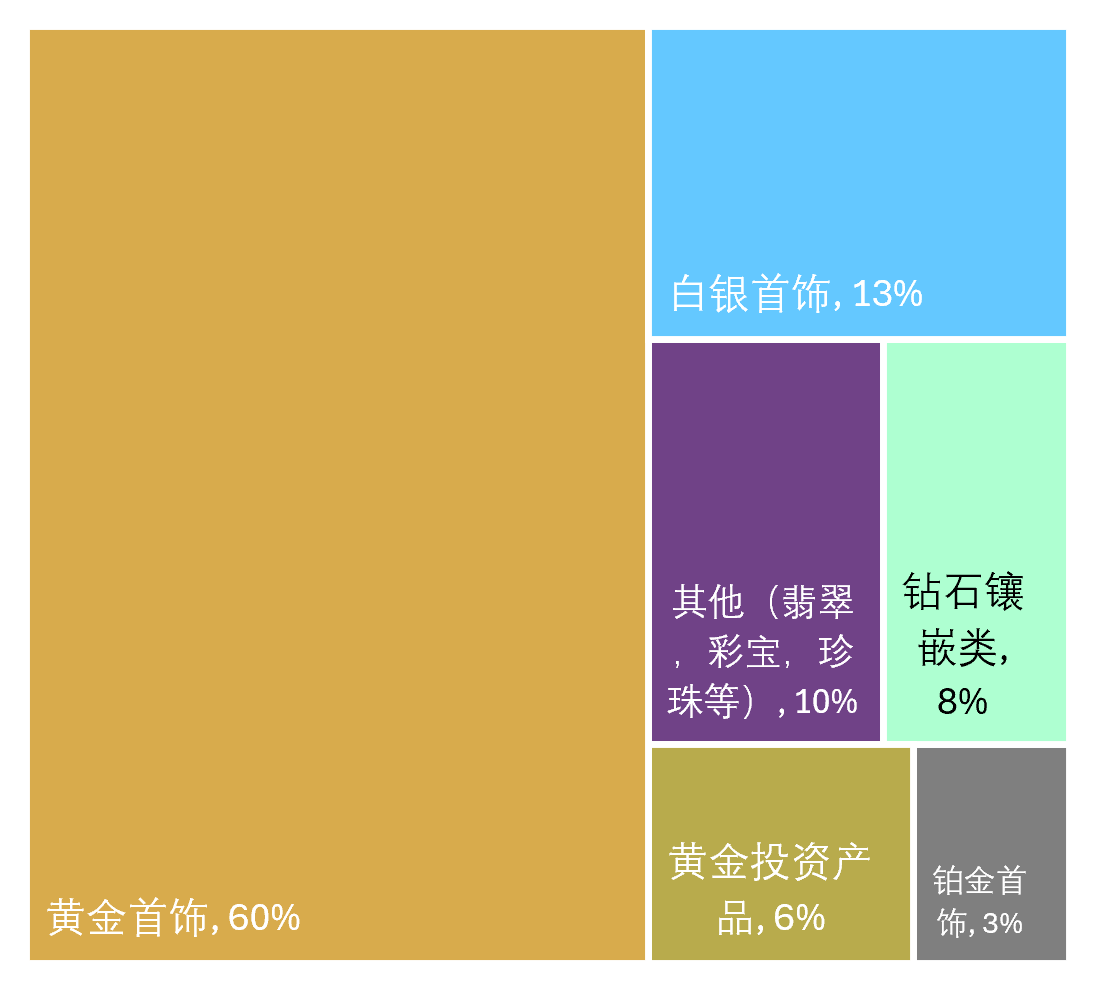
此外,有一项图表数据值得关注:2026年上半年,银饰营收贡献占比已达13%,银饰产品现已成为零售商营收的重要组成板块。
2026年黄金依旧占据珠宝品类市场首位
2026年上半年中国金饰零售商各品类收入贡献(金额)
更“悦己”:黄金正在从“人生大事”走进“日常生活”
“自戴”驱动型消费在金饰消费中的主导作用持续增强,高于传统婚庆场景。
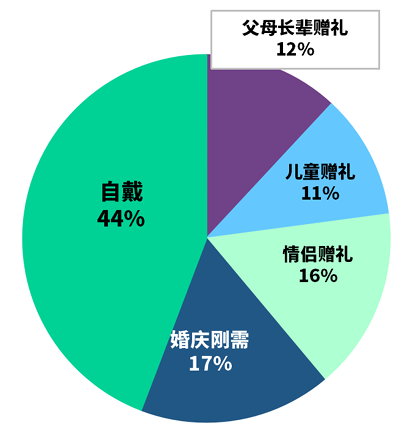
调研显示,“自戴”场景下的消费仍是国内金饰消费的首要驱动力。44%的零售商反馈,顾客购买金饰以悦己为目的。
这一不断深化的趋势,是中国金饰市场最重要的结构性变化:金饰消费从传统仪式场景驱动转为情绪驱动。当下金饰越来越被当作彰显生活方式的可选消费品,而非仅具仪式价值的物品。
这一转变也解释了中国金饰需求周期性特征不断增强的原因:婚庆及其他传统场景下的礼赠与采购需求相对稳定;而“自戴”驱动的消费则与个人情绪、自我表达、消费者信心及收入预期紧密相关。这意味着,尤其在增值税改革实施后,消费者选购金饰时,会综合权衡黄金的保值属性,以及饰品承载的个性与情绪表达价值。
“自戴”驱动型消费持续拉动金饰购买
认为各消费场景是2026年上半年营收关键的零售商占比(%)
更精品:金饰正在变“轻”但设计和工艺更“重”了
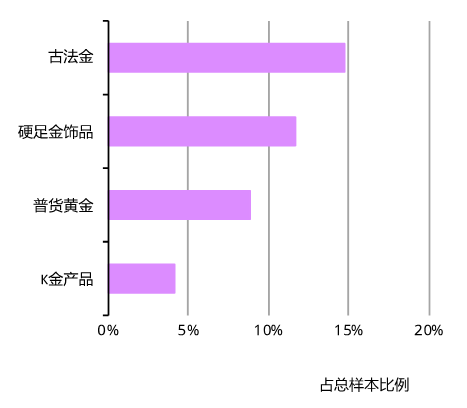
细看各品类表现,古法金与硬足金仍是抗跌性最强的产品品类,支撑门店整体营收。
2026年,古法金与硬足金连续第四年表现优于其他黄金品类。调研显示,设计精巧、体量轻薄,兼具时尚感或浓郁文化元素的小件金饰,已成为珠宝商的核心营收支柱。尽管成本上行,消费者仍青睐24K足金,偏好兼顾性价比、设计美感与黄金保值属性的产品。因此,重点布局这些品类的零售商,能够更好缓解高金价与非必要消费走弱带来的冲击。
与此同时,中国金饰市场呈现两极分化特征:
一方面,轻克重古法金与硬足金产品凭借更高的性价比受到市场欢迎。
另一方面,大克重、高端手工打造的古法金饰品,在高净值消费群体中依旧盛行。
这种市场分化,或是古法金饰品跑赢其他品类的又一驱动因素。
古法金与硬足金品类表现优于其他品类
2026年上半年销售额同比实现增长的零售商占比(%)
多数零售商计划扩大轻克重、高毛利产品的布局。
面对金价高企与宏观环境承压,零售商持续调整产品策略,性价比仍是核心考量。超40%的零售商计划提高5克以下产品的备货占比;47%打算扩充5–10克区间产品供给。整体来看,偏好10克以下轻克重产品的零售商占比,较2025年60%的水平显著提升,凸显行业持续向轻量化转型。这表明,轻量化已从一项应对市场变化的临时举措,演变为结构性产品战略。
值得关注的是,多数零售商并非一味打造轻且低价的产品。62%的零售商计划增加高工费产品,这类产品通常毛利空间更高,更侧重设计与工艺。其余商家则优先扩充低工费产品以加快货品周转,但需要牺牲部分利润。这种策略分化,再次印证前文观点:市场两极化特征愈发明显。
更年轻:年轻人没有离开黄金 只是重新定义了黄金消费
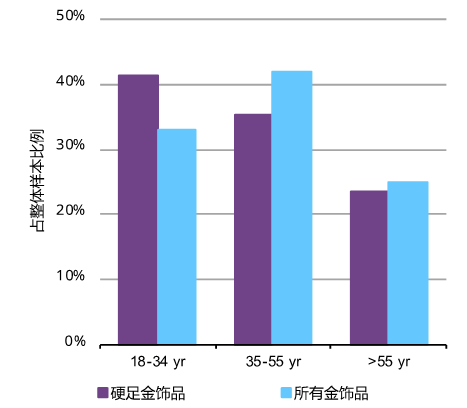
硬足金消费客群明显更年轻化。
调研显示,硬足金购买者的平均年龄低于金饰整体消费人群。硬足金成本亲民、设计时尚,同时可与珐琅、钻石及其他材质进行创意搭配,十分契合追求自我表达、看重日常佩戴实用性的年轻消费者。
值得注意的是,18-34岁人群仍是金饰消费的核心支柱。这也反映出年轻群体的一大主流趋势。埃森哲《2026年中国消费者洞察》指出,Z世代消费者正日益将自身的消费与情绪需求划分至两个独立“账户”:一个用于满足情绪价值,另一个则服务于长期资产安全。
硬足金消费群体整体更趋于年轻化
问题:按金饰品类划分,顾客年龄区间是怎样的?
行业信心仍强劲:有减速、有分化,但未“掉头”
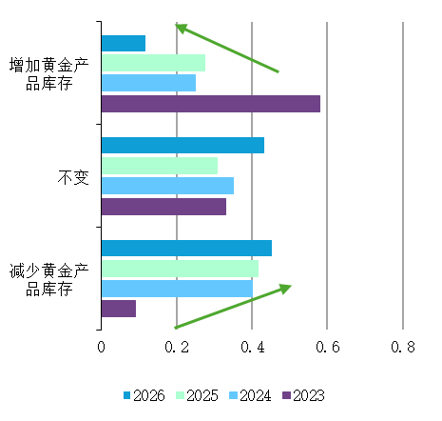
相当比例商家维持原有库存水平,与去库存的零售商比例相近,说明行业是审慎调整,而非全面衰退。
零售商正在缩减其黄金产品库存。金价持续高企推高资金成本,叠加货品吨数周转放缓,促使不少零售商关闭门店、推迟扩张计划或收缩市场规模。45%的受访零售商表示计划后续削减黄金产品库存,这已是连续第三年,计划缩减库存的零售商占比高于计划增加库存的商家。
但值得留意的是,超四成零售商选择保持黄金库存不变。“维持库存”与“去库存”两组占比差距较小,行业情况远未到衰退级别。在我们看来,这释放出的信号更多是“审慎调整”,而非“全面撤退”。
部分零售商削减库存
但仍有相近比例商家维持库存不变
问题:后续计划如何调整黄金产品库存规模?
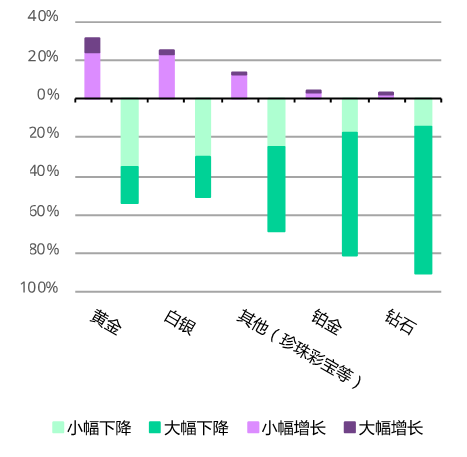
相较于其他珠宝品类,零售商对黄金的信心更为积极。
市场信心比黄金本身更加重要。尤其在当下,不少零售商收缩业务,消费需求疲软进一步放大了行业对后市的担忧。
值得庆幸的是,仍有超过三分之一的零售商认为黄金产品销售有望回暖,该比例在所有珠宝品类中最高,但占比较前期调研有所回落。值得关注的是,零售商对银饰的积极预期位居第二。
零售商对各黄金品类的信心基本与近期销售表现相匹配:古法金乐观预期占比最高,超三分之一受访者看好其销售前景,硬足金紧随其后。
调研结果显示,市场复苏将呈现结构性特征,增长将由兼顾情绪价值、自我表达及性价比的差异化品类带动。
零售商依然看好黄金饰品
认同各项观点的受访零售商占比
需求可能被推迟,但并未消失
超过60%的零售商认为消费者只是在推迟购买,而非放弃购买,需求将会回归。
零售商对金饰市场的信心,也体现在其对近期消费走弱的解读之中。超60%的零售商认为,面对本轮罕见的金价大涨,大量消费者仅是推迟采购,并未放弃购买。零售商预计,待消费者调整价格预期、适应当前金价水平后,这部分需求将会回归。
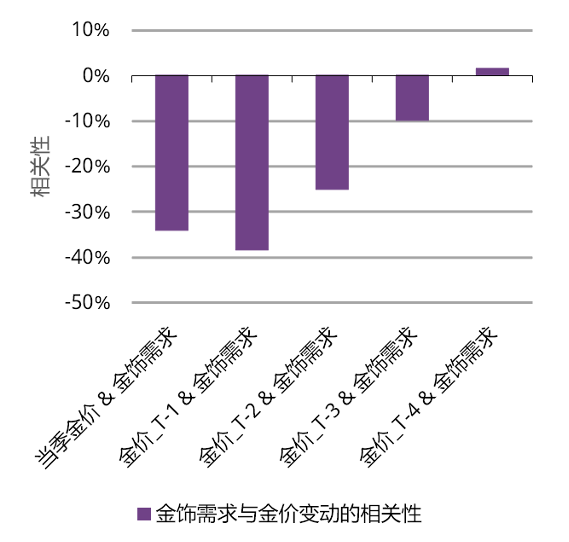
该观点与我们关于金饰需求对金价存在滞后响应的分析结论一。研究发现,金价大幅上行会显著抑制当季需求,消费者会暂缓购买、降低选购克重,或是转向价位更低的产品。但随着消费者重新调整预算与价格预期,这一压力将逐步消退。
长期来看,金价持续的上涨甚至会形成支撑,强化黄金自带的保值属性,促使消费者预判金价继续上涨而提前采购。
金价对中国金饰需求的影响会随时间逐步消退
不同滞后期下,季度金价变动与金饰需求的相关性
精彩评论