文|极光月狐数据研究院
一、财报现状分析:营收接近翻倍,三大板块加速
2026年8月4日,SpaceX交出上市后首份季度财报。2026年第二季度营收78.14亿美元,同比增长92%,远超市场预期的约69亿美元;净亏损5.41亿美元,同比收窄近一半。财报发布后,市场一度因184亿美元的巨额资本开支而出现抛售,但随着8月7日约9.1亿股首批限售股解禁被顺利消化,股价自8月初以来累计反弹近30%,重新站稳发行价上方。
关注上市至今的业务布局,Space X从收购xAI、建设地面算力,到联手英伟达把数据中心搬上太空,其正在用资本市场预料之外的速度,把自己从一家火箭公司改写为一家"AI优先"的科技公司。
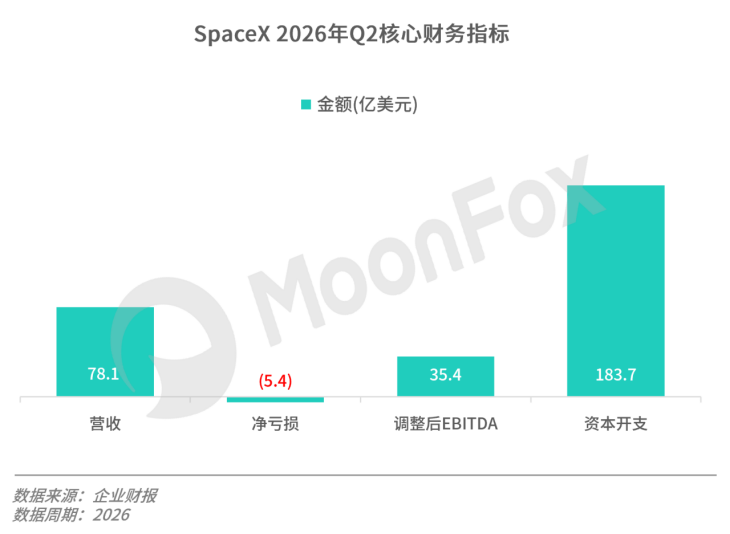
财报显示,SpaceX第二季度总营收78.14亿美元,同比增长92%;调整后EBITDA达35.4亿美元,同比增长191%,增速显著快于营收;整体经营亏损从去年同期的9.7亿美元大幅收窄至1.43亿美元。同时值得关注的是资本开支部分,第二季度SpaceX资本开支高达184亿美元,同比暴增550%,其中约158亿美元投向AI领域,占比86%。从SpaceX逻辑出发,当前AI算力市场供需严重失衡,新部署算力资本的投资回收期很短,AI算力与轨道数据中心开始成为SpaceX布局的重点。
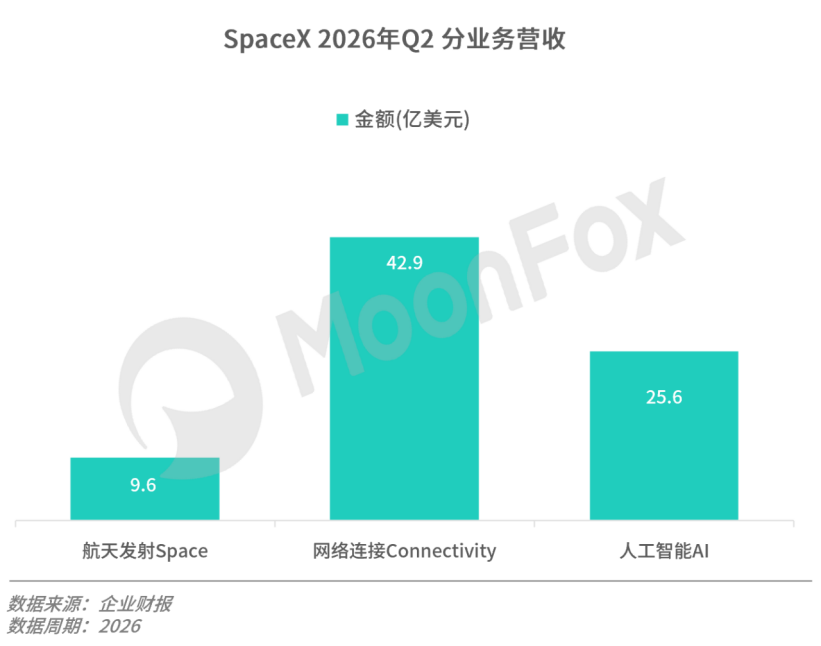
从业务板块来看。首先,连接业务(星链Starlink)仍为SpaceX的重要支撑。2026年第二季度营收42.9亿美元,同比增长66%,占总营收一半以上,是目前唯一盈利的业务板块;营业利润16.6亿美元,营业利润率同比扩大近3个百分点。关注业务表现,第二季度星链全球净增用户超170万,创单季历史新高,用户总数达1,200万,服务覆盖约170个市场,ARPU稳定在66美元/月。截至季末,在轨星链卫星约1.02万颗,合计提供约800Tbps的下行容量。
其次为AI业务,同期营收25.6亿美元,同比快速增长247%,环比增长213%,是增长幅度最大的板块。更关键的是营收质量有所提升,其AI板块经营亏损环比收窄49%至12.6亿美元,调整后EBITDA首次转正,达11亿美元。最后是航天业务,同期营收9.62亿美元,同比增长29%、环比增长55%,受益于美国太空军等大客户发射订单放量;但因星舰研发投入高企,板块营业亏损5.4亿美元。第二季度SpaceX共完成38次发射,将485吨载荷送入轨道。
整体来看,当下的SpaceX已经从看好AI转变为“Allin AI”,针对算力和基础设施的投入已成为SpaceX未来发展的重要“押注”方向,同时,各业务线稳步增长的大趋势也让资本市场对SpaceX的估值有了新的评判。
二、财报现状分析:模型更新、算力增长,SpaceX AI领域布局频繁
上市后,SpaceX在AI领域动作较多。首先,2026年2月,SpaceX以全股票方式收购xAI,合并估值达1.25万亿美元;5月,xAI撤销独立身份,官方账号更名@SpaceXAI。Grok大模型、社交平台X、Colossus超算集群自此全部进入SpaceX体系。合并同样为SpaceX带来了一定的财务压力,xAI在2025年收入32亿美元、运营亏损64亿美元,资本开支127亿美元,占SpaceX全年资本开支的61%。
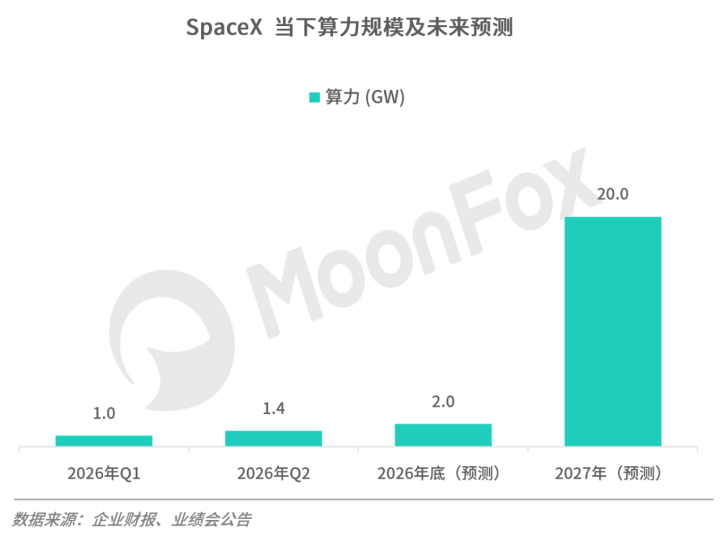
另外,算力维度展开来看,截至第二季度末,SpaceX铭牌算力达1.4GW,高于第一季度的1GW和一年前的400MW,核心是Colossus II超算集群的持续建设。公司预计2026年底算力超过2GW,2027年底累计项目规模目标20GW,马斯克计划实际落地预计在15GW左右。芯片路线方面,马斯克在财报电话会上宣布AI算力建设"独家采用英伟达",并预计2027年将获得英伟达GPU"大比例"的供应份额;英伟达13F文件显示,其已持有SpaceX约210亿美元股份,双方已经实现从资本到技术的深度绑定。
值得注意的是,SpaceX的算力不只自用,当下已经开始对外变现。2026年5月与Anthropic签署云服务协议,提供约32.5万块英伟达GPU对应算力;6月再与谷歌签署约11万块GPU及配套基础设施的协议,客户名单还包括Reflection AI。第二季度,Colossus与Colossus 2站点的云服务协议贡献了16亿美元新增AI基础设施收入,且部分持续性收入尚未确认入账。
最后,SpaceX的重要落点仍为Grok。7月其发布的Grok 4.5获得企业客户积极反馈,上线后Token消耗量实现有效增长。同时,Grok4.6于8月正式上线,跑分反超了GPT-5.6 Sol和Fable 5 Max,价格则更有优势,模型维度下Grok重回第一梯队,同月Grok Bot的上线也代表着SpaceX在应用端持续布局的发展策略。
整体来看,虽然SpaceX的AI算力布局较为长线,但结合当下算力紧缺和AI大模型加速竞争的大背景来看,我们认为太空算力的布局将会是可行且回报可观的,看好围绕着算力和Grok的SpaceX布局。
三、业务发展预测: 估值锚点正在从"太空"移向"算力"
总体来看,SpaceX的估值叙事已经完成了一次根本性切换,星链已成为企业的“成本杠杆”,而地面算力、Grok模型、Cursor应用与Starmind轨道算力等AI业务才是支撑近2万亿美元市值的核心变量。对SpaceX看好之下的风险不容忽视,SpaceX当下的AI板块每收入1美元仍对应约5美元资本投入,28.5万亿美元的TAM估算依然需要未来业务背书。结合SpaceX的员工持股计划,阶梯式解禁将持续考验市场对这套经济性的耐心,挑战与机会将长期并存。
精彩评论