证券之星消息,2026年10月15日中国重汽(000951)发布公告称海富通鲍扬 赵晨凯、建信理财徐鹏展、博瑞乾元黄睿伟、惠升基金彭柏文、国信证券贾济恺、德邦证券丁健于2026年10月15日调研我司。
具体内容如下: 现场调研交流的主要内容如下:问:请简单介绍一下公司三季度的整体经营情况。答:根据第一商用车网数据,2026年 1-9月,我国重卡行业累计销量约 92.94 万辆,同比增长约 13%,创近五年同期新高。其中,9月重卡市场销售约 9.87万辆,环比增长约 15%。截至目前,公司重卡累计销量同比继续保持增长,且增速高于行业整体水平,体现出较强的市场竞争力和增长韧性。同时,公司海外出口业务稳步推进,市场份额持续位居重卡行业前列,国际化布局成效进一步显现。问:公司新能源重卡发展情况如何?如何看待行业渗透率升?答:根据第一商用车网数据,2026年 1-9月新能源重卡市场累计销售近 22.64万辆,同比增长 64%。其中,9月份国内新能源重卡共计销售 3.31万辆,同比增长 37%,环比增长 23%,渗透率创年内新高。今年以来,公司新能源重卡产销量继续保持良好增长态势,增速高于行业整体水平,展现出较强的产品竞争力与市场响应能力。在政策引导、技术赋能与市场驱动三重利好叠加的背景下,智能驾驶技术对安全与能耗的优化作用日益凸显,正成为推动新能源重卡渗透率进一步提升的重要力量。公司也将持续深耕新能源领域,积极推进产品技术创新与场景化应用,助力新能源重卡实现规模化推广与可持续发展。问:公司产品的出口情况如何?主要区域有哪些?出口的持续性如何?答:公司产品主要依托于重汽集团旗下的重汽国际公司实现出口,该公司已连续 21年稳居行业出口第一。目前,公司出口销量占总销量的比重已超过一半;出口区域以非洲、东南亚、中亚、中东等为重点市场,目前已覆盖 150多个国家和地区。公司持续看好出口市场,并将继续借助重汽国际公司的平台优势,深入推进本地化与定制化策略,积极把握海外增长机遇。问:公司在分红方面有什么规划?是否会持续升分红比例?答:近年来,公司经营业绩保持稳健增长,分红比例逐步提升。公司始终高度重视股东报,并在 2026年半年度再次提升分红比例。未来,公司将结合自身的实际情况,统筹业绩增长与股东报的动态平衡,在合理、健康的区间内稳步提升分红比例,并持续完善常态化、透明化的分红决策机制。同时,公司将密切关注行业周期、资本开支需求及宏观经济变化,灵活调整馈节奏,确保分红政策的可持续性,努力为投资者创造长期、稳定、可预期的价值报。问:公司旗下的子公司目前的整体经营情况如何?答:济南车桥公司是公司的控股子公司,其主要向公司及重汽集团旗下其他整车企业供应各类车桥产品。依托重汽集团的协同优势,今年以来该公司车桥销量同比大幅增长,利润显著提升。去年年底,济南车桥公司通过高新技术企业认定,并于 2025-2027 年享受所得税优惠政策,上述因素共同为业绩增长提供了有力支撑。配件销售公司是公司的全资子公司,其专注于配件销售与售后服务,致力于提升客户全生命周期体验。去年该公司调整销售策略,在价格端适度让利,以带动整车销量;同时,依托扎实的服务能力以及集团后市场业务的拓展,其业务正逐步延伸至集团下属各二级公司,整体运营态势持续向好。
中国重汽(000951)主营业务:主要从事重型载重汽车、重型专用车底盘、车桥等汽车配件的制造及销售业务。
中国重汽2026年中报显示,上半年度公司主营收入384.1亿元,同比上升46.82%;归母净利润9.73亿元,同比上升45.48%;扣非净利润9.41亿元,同比上升50.22%;其中2026年第二季度,公司单季度主营收入187.51亿元,同比上升41.48%;单季度归母净利润5.18亿元,同比上升44.59%;单季度扣非净利润5.05亿元,同比上升50.91%;负债率68.41%,投资收益-1400.98万元,财务费用-1.76亿元,毛利率6.89%。
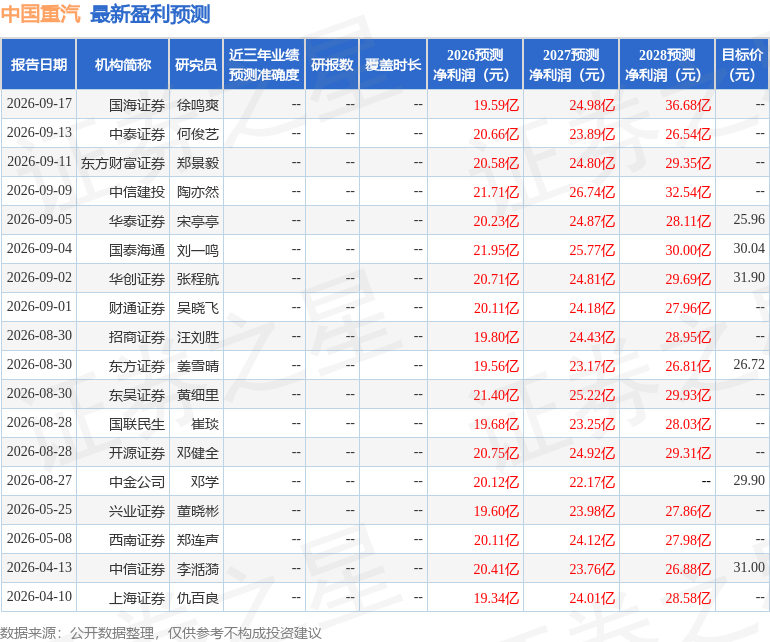
该股最近90天内共有16家机构给出评级,买入评级14家,增持评级2家;过去90天内机构目标均价为27.65。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入4810.8万,融资余额增加;融券净流入18.33万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。
精彩评论