热点栏目
客户端
10月20-22日上海黄浦江畔,2026可持续全球领导者大会再度来袭。诺奖、图灵奖得主现场讲述科技未来与趋势,更有“解救”焦虑、内卷时代的网红教授——麦克法兰与项飙现场对话! 名额有限,手慢无。让我们共赴可持续之约!【点击报名】
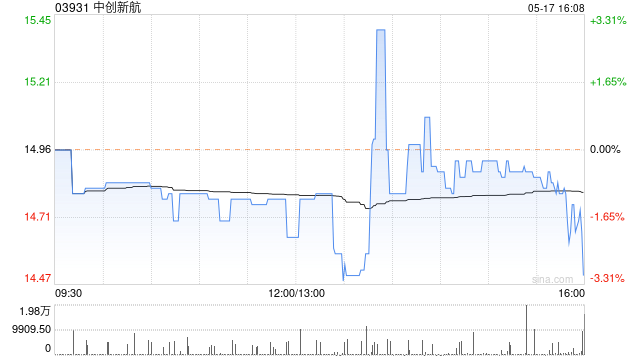
海通国际发布研报称,首予中创新航(03931)“优于大市”评级,目标价23.4港元。中创新航2026-2028年归母净利润CAGR约36%,处于可比公司中较高水平,该行给予其2027年9.5倍PE、汇率0.86。
该行认为,动力电池份额抬升叠加客户结构上移,构成公司收入高成长的压舱石;预计公司电池出货量由2025年的116GWh提升至2026-2028年的180/253/335GWh,同比增55%/41%/32%。海通国际指出,储能为公司第二增长曲线,贡献2025-2028年营收增量的52%;预计2026-2028年储能系统收入273.6/418.8/560.8亿元人民币,收入占比提升至38%/43%/45%,2025-2028年复合增长率约58%。
精彩评论