热点栏目
客户端
10月20-22日上海黄浦江畔,2026可持续全球领导者大会再度来袭。诺奖、图灵奖得主现场讲述科技未来与趋势,更有“解救”焦虑、内卷时代的网红教授——麦克法兰与项飙现场对话! 名额有限,手慢无。让我们共赴可持续之约!【点击报名】
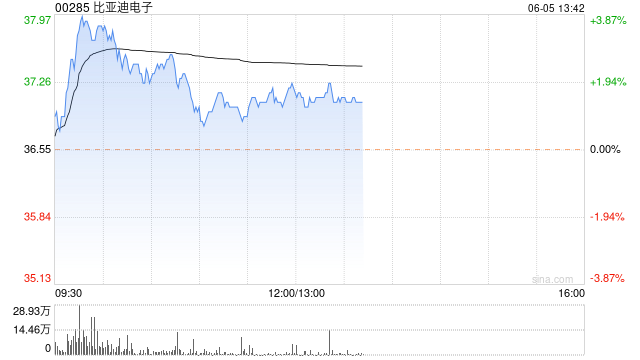
高盛发布研报称,将比亚迪电子(00285)目标价由21港元上调至22港元,维持“沽售”评级,目标价基于2027年预测市盈率10倍。该行预计,比亚迪电子2027年收入增长将复苏,受益于存储器成本相对稳定下智能手机及个人电脑需求企稳、公司产品组合升级,以及来自苹果(AAPL.US)和比亚迪(01211)的收入敞口增加,并扩展至AI服务器供应链,包括液冷及供电领域。该行继续预计公司毛利率到2028年将有所复苏。
高盛表示,在存储器成本高企的情况下,终端需求仍相对温和。该行已将AI计算基础设施纳入预测,以反映公司向AI数据中心领域扩张,同时下调消费电子收入预测,相应将比亚迪电子2026至2028年净利润预测分别下调40%、3%及32%。
该行仍预计,2026年下半年净利润较上半年增长24%,主要由于存储器成本企稳有望带动电动汽车及消费电子终端需求改善,加上季节性表现较佳及更多旗舰机型推出。
精彩评论