摘要
经济增长:轮胎开工率降至春节外新低
生产:轮胎开工率降至春节外新低
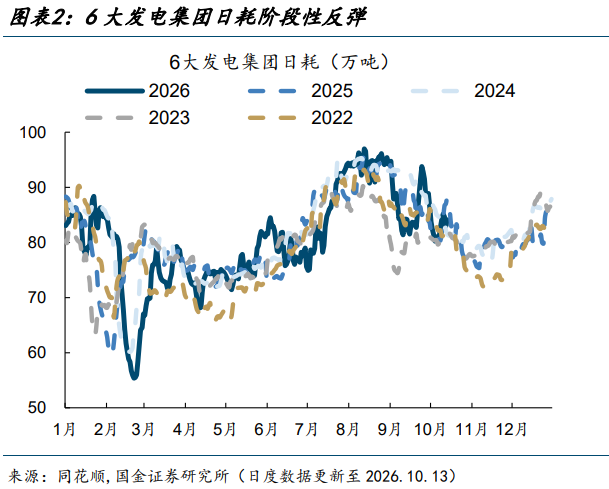
(1)电厂日耗阶段性反弹。10月13日,6大发电集团的平均日耗为84.1万吨,较10月6日的81.1万吨上升3.7%。
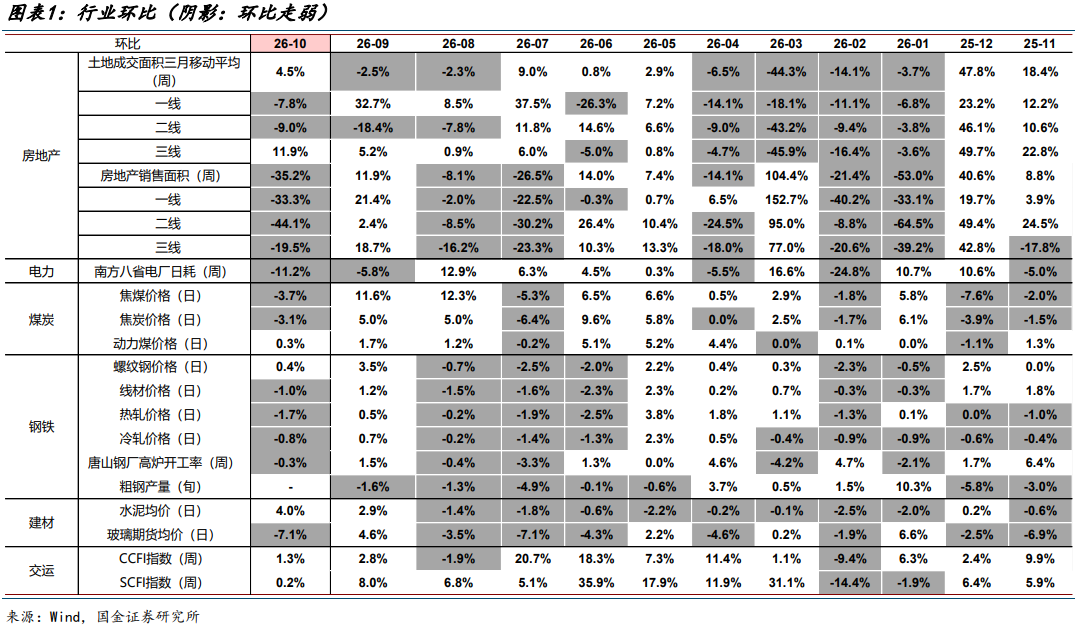
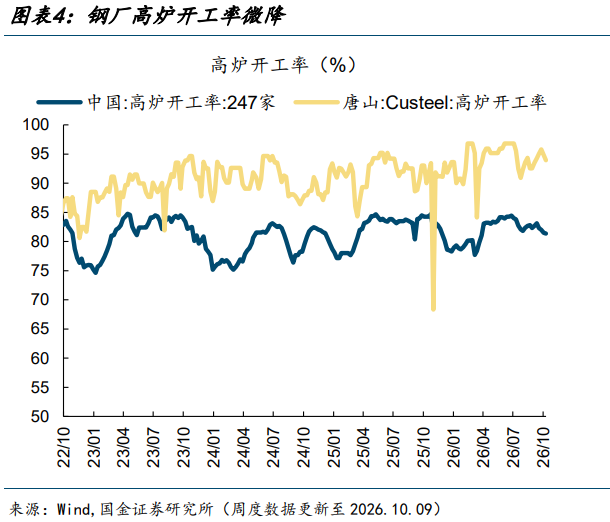
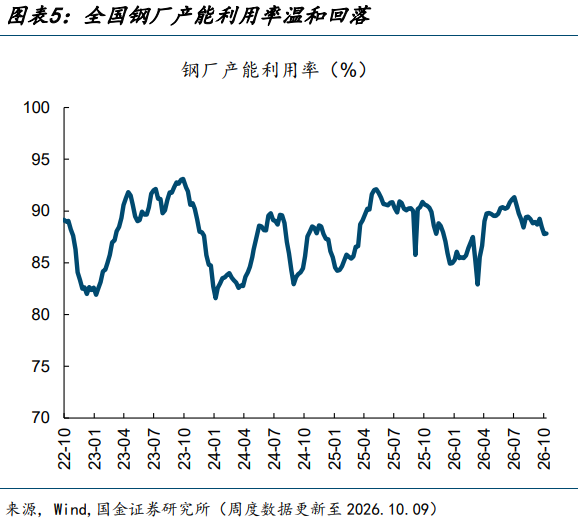
(2)高炉开工率微降。10月9日,全国高炉开工率81.4%,较10月2日下降0.2个百分点;产能利用率87.8%,较10月2日持平。10月9日,唐山钢厂高炉开工率93.9%,较10月2日下降0.9个百分点。
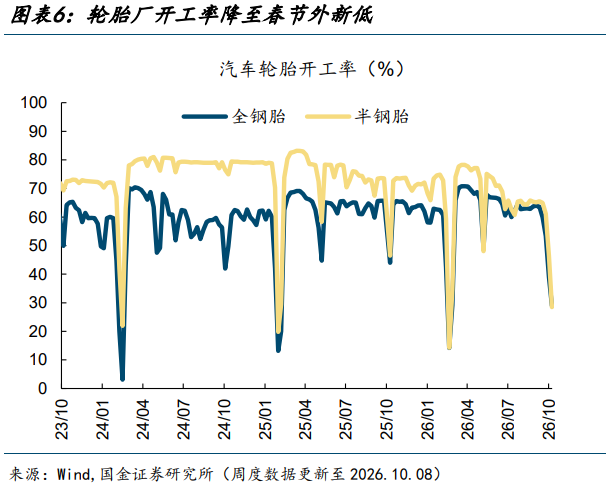
(3)轮胎开工率降至春节外新低。10月8日,汽车全钢胎(用于卡车)开工率29.0%,较10月1日下降10个百分点;汽车半钢胎(用于轿车)开工率28.5%,较10月1日下降17.9个百分点。
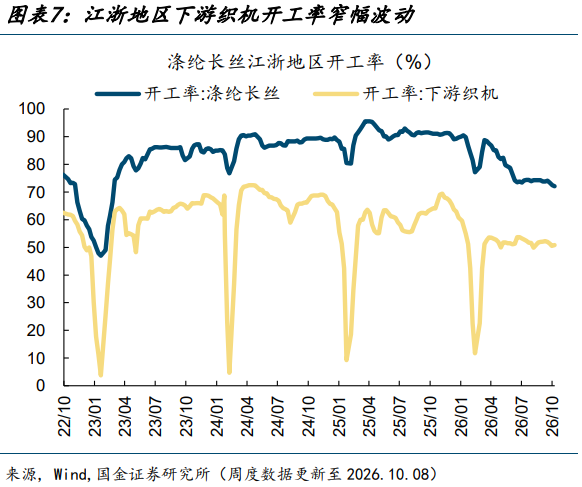
(4)江浙地区织机开工率弱稳。9月17日,江浙地区涤纶长丝开工率74.1%,较9月10日上升0.3个百分点;9月17日,下游织机开工率51.9%,较9月10日下降0.3个百分点。
需求:玻璃价格再创新低
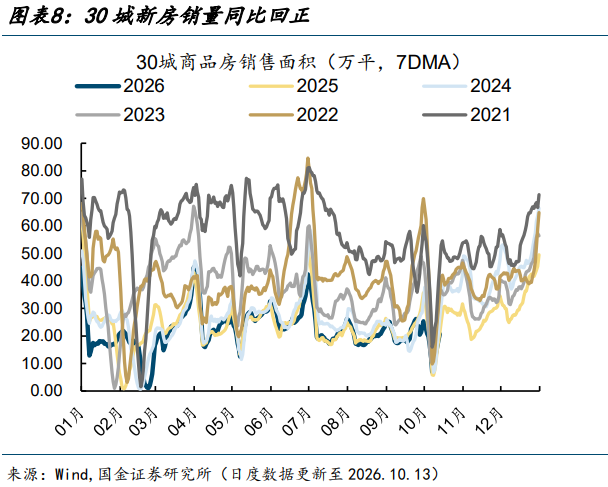
(1)30城商品房销量极致分化,一线稳,二三线降。10月1-13日,30大中城市商品房日均销售面积为14.1万平方米,较9月同期(19.4万平)下降27.5%,较去年10月同期(9.6万平)上升46.7%,较2024年10月同期(7.7万平)上升84.1%。
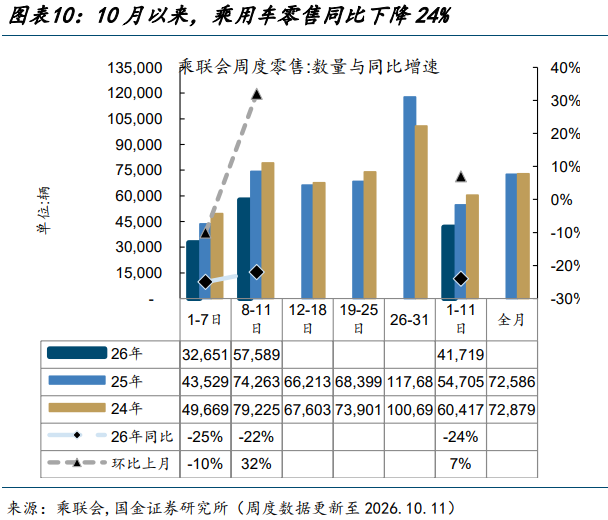
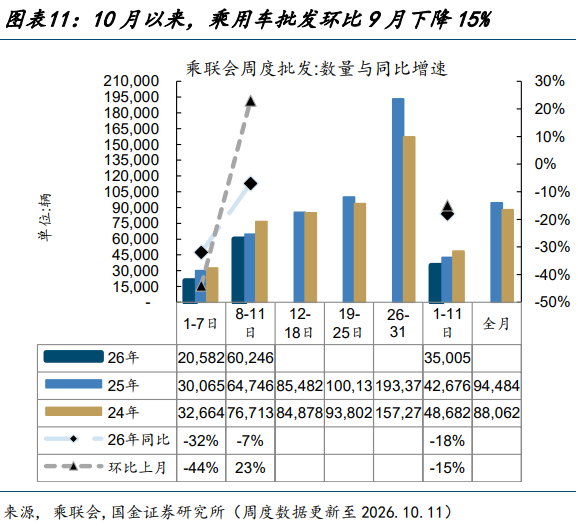
(2)车市零售延续低迷。10月零售同比下降24%;10月批发同比下降18%。
(3)钢价震荡。10月13日,螺纹、线材、热卷、冷轧价格较10月8日分别上涨1.2%、持平、持平和下跌0.2%。
(4)水泥价格多地再推涨。10月13日,全国水泥价格指数较10月8日下降0.5%;其中,华东和长江地区水泥价格分别上涨0.8%和上涨0.5%。
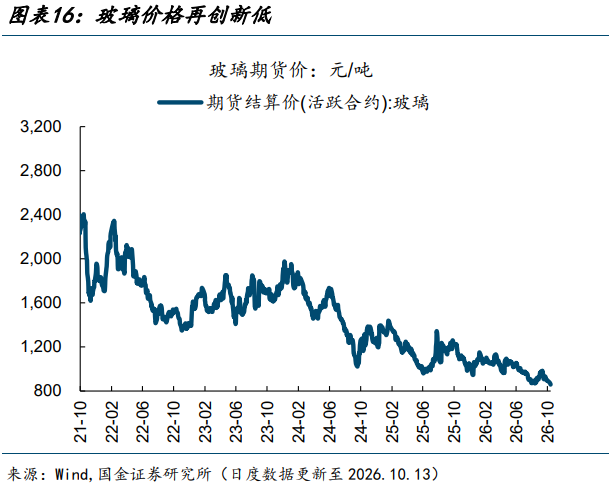
(5)玻璃价格再创新低。10月13日,玻璃活跃期货合约价报859元/吨,较10月8日下跌2.4%。
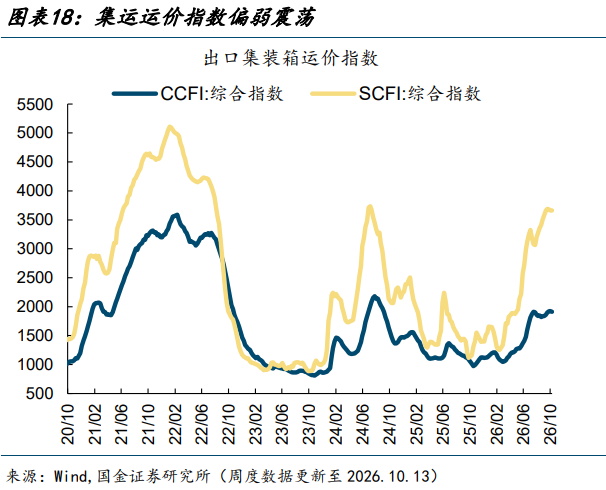
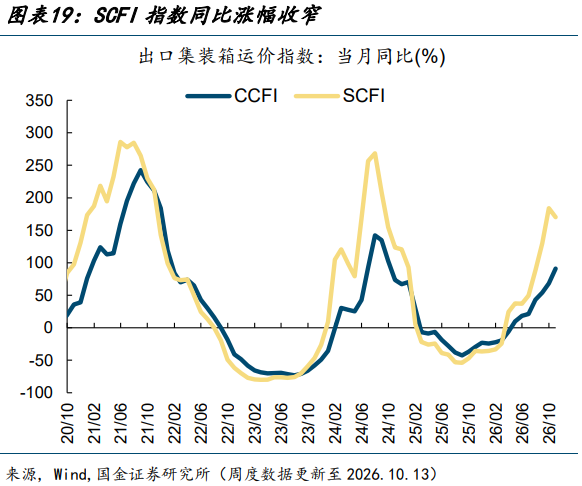
(6)集运运价指数偏弱震荡。10月9日,CCFI指数较9月30日下降0.6%;同期SCFI指数上涨0.1%。
通货膨胀:油价再次站上130美元关口
CPI:猪价节后下行
(1)猪价节后下行。10月13日,猪肉平均批发价为15.9元/公斤,较10月8日下跌1.0%。
(2)农产品价格弱于往年同期。10月13日,农产品批发价格指数较10月8日下跌0.8%。分品种看,水果 (上涨1.4%)>牛肉(上涨0.5%)>蔬菜(持平)>羊肉(下跌0.7%)>猪肉(下跌1.0%)>鸡肉(下跌1.8%)>鸡蛋(下跌3.4%)。
PPI:油价再次站上130美元关口
(1)油价再次站上130美元关口。10月13日,布伦特和WTI原油现货价报130.9和94.1美元/桶,较10月6日分别上涨5.4%和上涨5.3%。
(2)铜涨铝跌。10月13日,LME3月铜价和铝价较10月6日分别上涨1.3%和下跌3.6%。
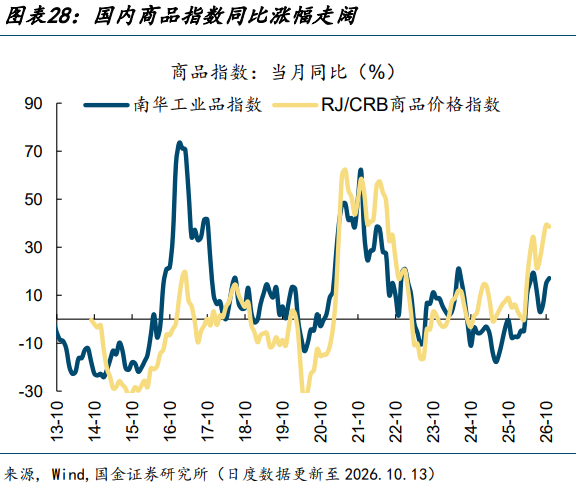
(3)国内商品指数环比涨幅收窄。10月13日,南华工业品指数较10月8日下跌0.5%;10月13日,RJ/CRB商品价格指数较10月8日上涨0.9%。
风险提示:统计口径误差。数据统计大多为抽样,恐与现实情况有些许出入。
正文
【经济增长:轮胎开工率降至春节外新低】
1、生产:轮胎开工率降至春节外新低
(1)生产端:电厂日耗阶段性反弹
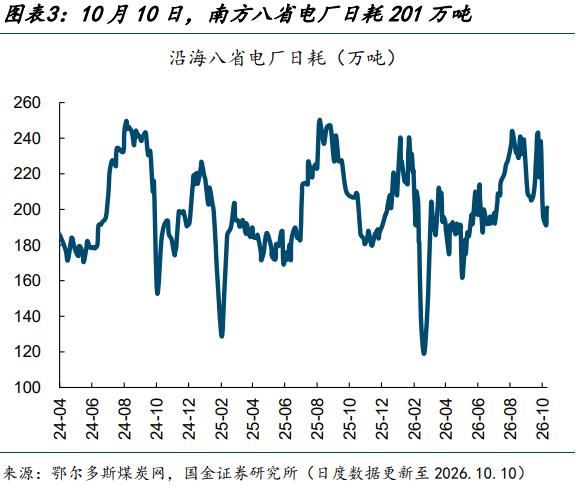
电厂日耗阶段性反弹。10月13日,6大发电集团的平均日耗为84.1万吨,较10月6日的81.1万吨上升3.7%。10月10日,南方八省电厂日耗为201万吨,较10月2日的197万吨上升2.0%。华东华中地区气温回落明显,沿海八省电厂日耗下降至200万吨以下,本周虽有阶段性反弹,但整体处于季节性回落通道。
(2)生产端:高炉开工率微降
高炉开工率微降。10月9日,全国高炉开工率81.4%,较10月2日下降0.2个百分点;产能利用率87.8%,较10月2日持平。10月9日,唐山钢厂高炉开工率93.9%,较10月2日下降0.9个百分点。产业端铁矿石及焦炭二轮提降落地,成本让利,钢企亏损收窄,生产积极性仍在。
(3)生产端:轮胎开工率降至春节外新低
轮胎开工率降至春节外新低。10月8日,汽车全钢胎(用于卡车)开工率29.0%,较10月1日下降10个百分点;汽车半钢胎(用于轿车)开工率28.5%,较10月1日下降17.9个百分点。受中秋、国庆假期叠加影响,多数轮胎企业安排停产检修,行业产能利用率大幅走低,值得注意的是今年双节期间轮胎企业停产放假周期普遍拉长,订单走弱及成本压力是主因。
江浙地区织机开工率窄幅波动。10月8日,江浙地区涤纶长丝开工率72.1%,较10月1日下降0.5个百分点;10月8日,下游织机开工率50.9%,较10月1日上升0.3个百分点。
2、需求:玻璃价格再创新低
(1)需求端:30城商品房销量极致分化,一线稳,二三线降
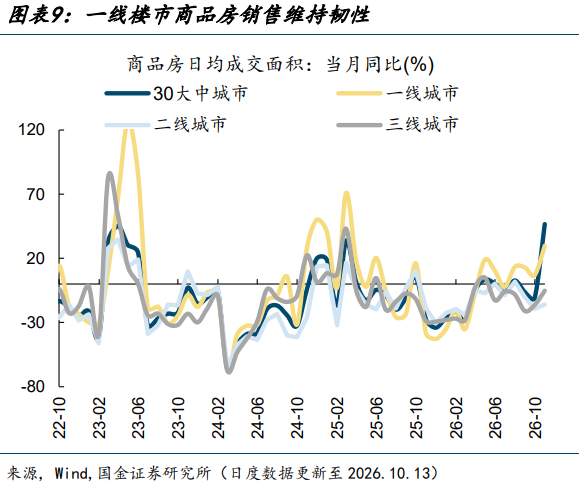
30城商品房销量极致分化,一线稳,二三线降。10月1-13日,30大中城市商品房日均销售面积为14.1万平方米,较9月同期(19.4万平)下降27.5%,较去年10月同期(9.6万平)上升46.7%,较2024年10月同期(7.7万平)上升84.1%,较2023年10月同期(23.2万平)下降39.2%。自8月新一轮地产新政发布以后,楼市热度继续分化,一线城市有企稳回升迹象,二三线城市继续回落趋势。
分区域来看,一线、二线和三线城市销售面积分别同比上升29.8%、下降16.1%、下降5.2%。
(2)需求端:车市零售延续低迷
10月零售同比下降24%。10月第一/二周,全国乘用车市场零售分别达到日均3.3/5.8万辆,同比分别下降25%/22%,环比9月同期分别下降10%/增长32%;今年以来累计同比下降22%。10月车市增长来自国庆车展、地方补贴、车企旺季促销等共同推动,车市回升相对温和。
10月批发同比下降18%。10月第一/二周,全国乘用车市场批发分别达到日均2.1/6.0万辆,同比分别下降32%/7%,环比9月同期分别下降44%/增长23%;今年以来累计同比下降6%。
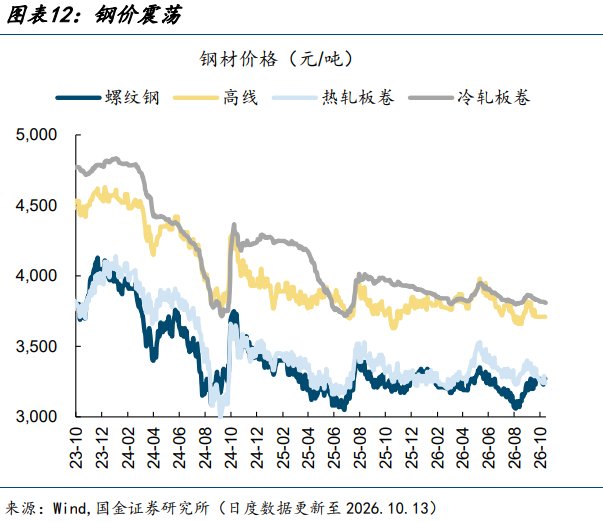
(3)需求端:钢价震荡
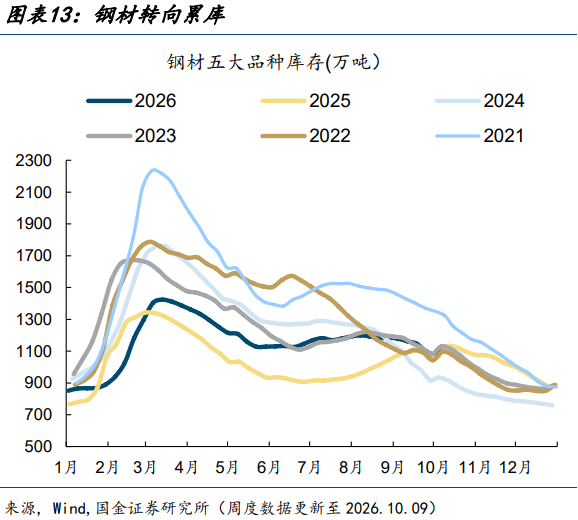
钢价震荡。10月13日,螺纹、线材、热卷、冷轧价格较10月8日分别上涨1.2%、持平、持平和下跌0.2%。10月以来,上述品种环比分别上涨0.4%、下跌1.0%、下跌1.7%和下跌0.8%,同比分别上涨1.2%、上涨0.6%、下跌1.4%和下跌3.4%。9月钢材表观消费环比回落,金九旺季兑现力度不足,下游仅维持刚需采购,银十预期回暖不明显,钢材总库存正常累积,整体库存压力不大。
钢材转向累库。10月9日,五大钢材品种库存1128.2万吨,较10月2日上升49.8万吨。
(4)需求端:水泥价格多地再推涨
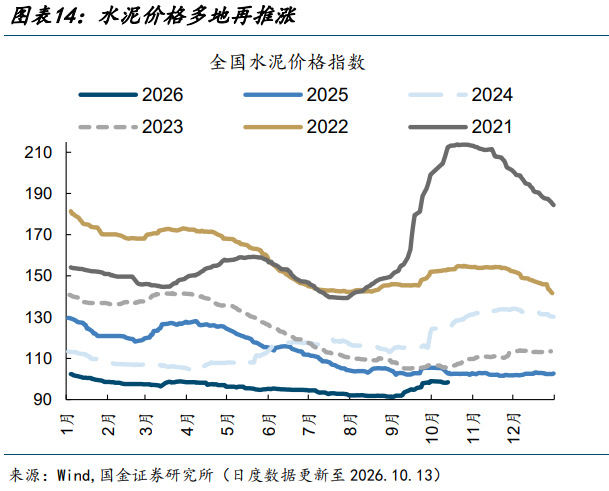
水泥价格多地再推涨。10月13日,全国水泥价格指数较10月8日下降0.5%;其中,华东和长江地区水泥价格分别上涨0.8%和上涨0.5%。近期全国水泥市场整体呈现成本倒逼密集喊涨、需求疲软落地分化、前期涨幅频现回吐的复杂博弈格局,华东长三角涨后暂稳但外围低价冲击加大,价格或有承压。
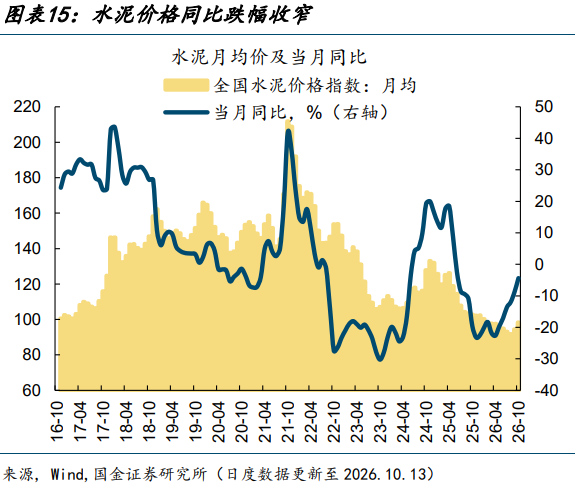
水泥价格同比跌幅收窄。10月以来,水泥均价环比上涨4.0%(前值上涨2.9%),同比下跌4.4%(前值下跌8.7%)。
(5)需求端:玻璃价格再创新低
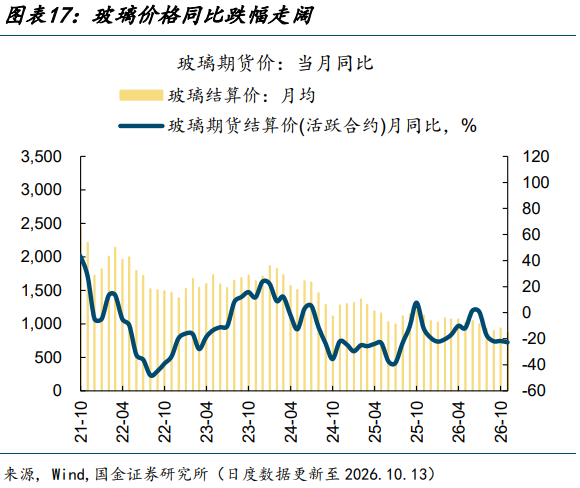
玻璃价格再创新低。10月13日,玻璃活跃期货合约价报859元/吨,较10月8日下跌2.4%。10月以来,玻璃价格环比下跌7.1%(前值上涨4.6%),同比下跌22.7%(前值下跌21.7%)。
(6)需求端:集运运价指数偏弱震荡
集运运价指数偏弱震荡。10月9日,CCFI指数较9月30日下降0.6%;同期SCFI指数上涨0.1%。四大远洋主干航线运价走势进一步分化,其中美东线小幅下跌,其他三大远洋航线运价均上涨。国庆长假期间,国内大量工厂停工,物流运输和出口发货活动放缓。为缓解运价下行压力,集运公司通过取消部分跨太平洋及亚欧航线班次控制运力,欧洲和地中海航线运价率先回升。
10月以来,CCFI指数同比上涨91.1%(前值上涨68.5%),环比上涨1.3%(前值上涨2.8%);SCFI指数同比上涨170.2%(前值上涨183.8%),环比上涨0.2%(前值上涨8.0%)。
【通货膨胀:油价再次站上130美元关口】
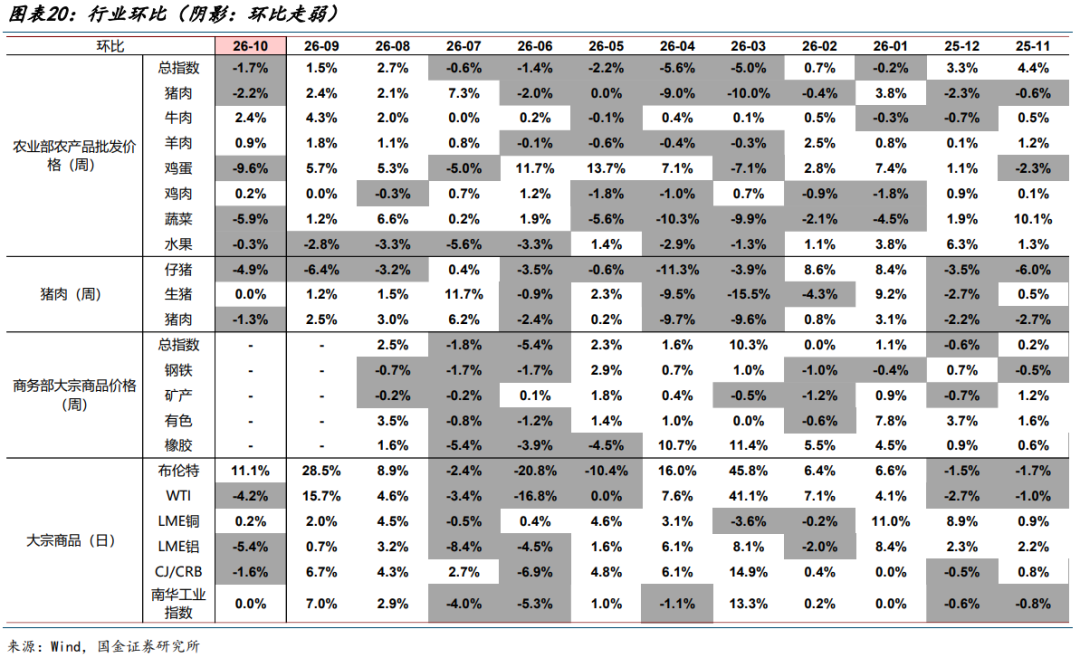
1、CPI:猪价节后下行
(1)猪价节后下行
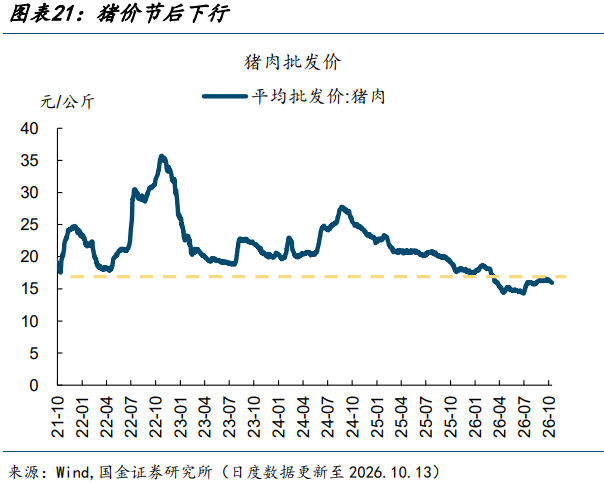
猪价节后下行。10月13日,猪肉平均批发价为15.9元/公斤,较10月8日下跌1.0%。国庆节期间可出栏生猪有限,节后养殖端为完成月内计划加速出栏,同时需求端无节假日备货支撑,终端消费支撑不足,屠宰量明显下滑,市场走货偏慢看跌心态明显,养殖端多主动降价走量,猪价承压下行。
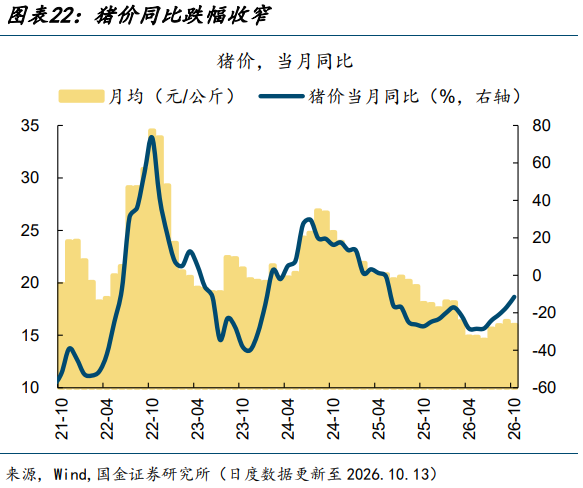
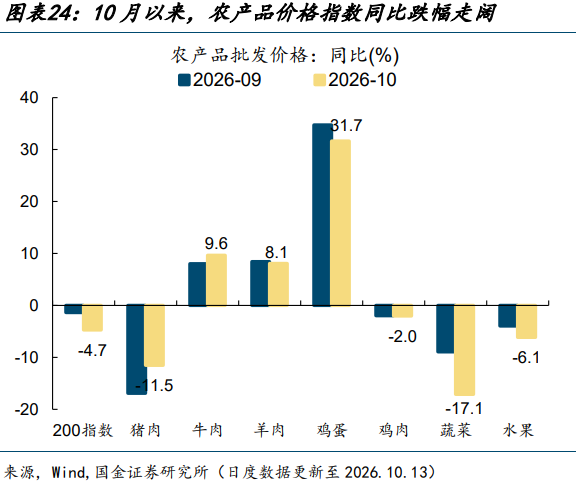
月环比涨幅走阔。10月以来,猪肉平均批发价为16.0元/公斤,环比下跌2.2%(前值上涨2.4%);同比下跌11.5%(前值下跌16.9%)。
(2)农产品价格弱于往年同期
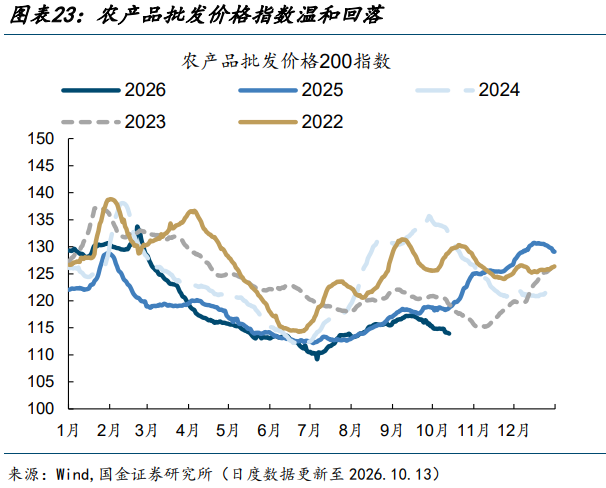
农产品价格弱于往年同期。10月13日,农产品批发价格指数较10月8日下跌0.8%。分品种看,水果 (上涨1.4%)>牛肉(上涨0.5%)>蔬菜(持平)>羊肉(下跌0.7%)>猪肉(下跌1.0%)>鸡肉(下跌1.8%)>鸡蛋(下跌3.4%)。
10月以来,农产品批发价格指数同比下跌1.2%(前值下跌0.1%);环比上涨1.7%(前值上涨2.7%)。
2、PPI:油价再次站上130美元关口
(1)油价再次站上130美元关口
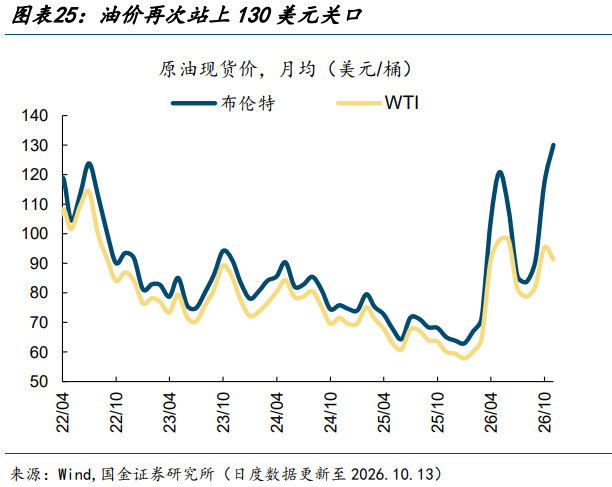
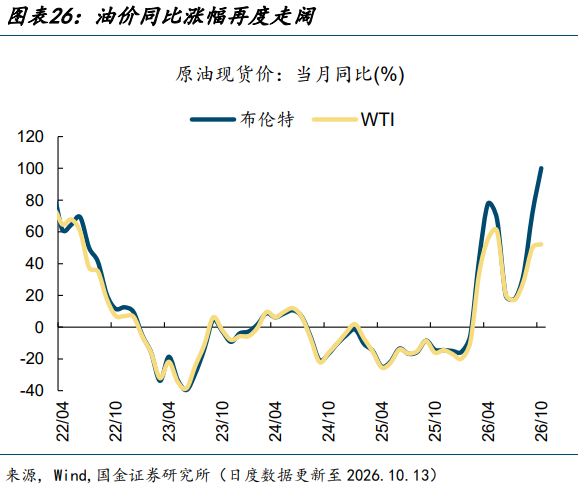
油价再次站上130美元关口。10月13日,布伦特和WTI原油现货价报130.9和94.1美元/桶,较10月6日分别上涨5.4%和上涨5.3%。短期美伊进入谈判阶段,中东地缘冲突迎来缓和,叠加美联储加息靴子落地,油价回落。此外,沙特阿拉伯的东西向输油管道已恢复运营,预计周内恢复从红海延布港出口原油,供给的恢复也为市场带来抛压。
10月以来,布伦特和WTI现货月均价环比分别上涨11.1%和下跌4.2%(前值分别为上涨28.5%和上涨15.7%),同比分别上涨100.1%和上涨52.2%(前值分别为上涨71.7%和上涨50.0%)。
(2)铜涨铝跌
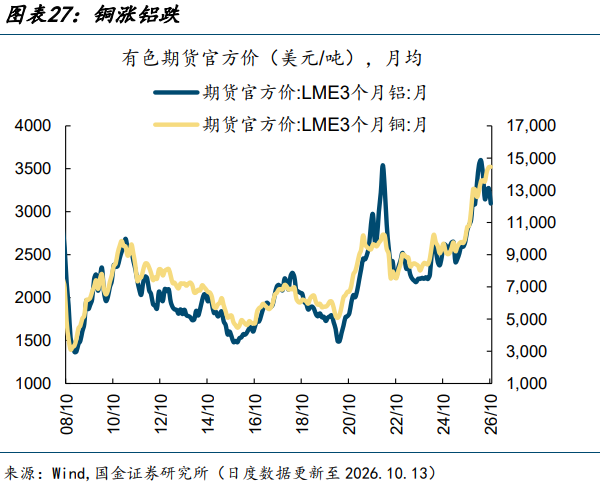
铜涨铝跌。10月13日,LME3月铜价和铝价较10月6日分别上涨1.3%和下跌3.6%。10月以来,LME3月铜价环比上涨0.2%,同比上涨34.9%;LME3月铝价环比下跌5.4%,同比上涨11.2%。
国内商品指数环比涨幅收窄。10月13日,南华工业品指数较10月8日下跌0.5%;10月13日,RJ/CRB商品价格指数较10月8日上涨0.9%。10月以来,南华商品指数环比上涨0.02%(前值上涨7.0%),同比上涨17.1%(前值上涨14.7%);RJ/CRB商品价格指数环比下跌1.6%(前值上涨6.7%),同比上涨38.5%(前值上涨39.2%)。
(3)工业品价格多数上涨
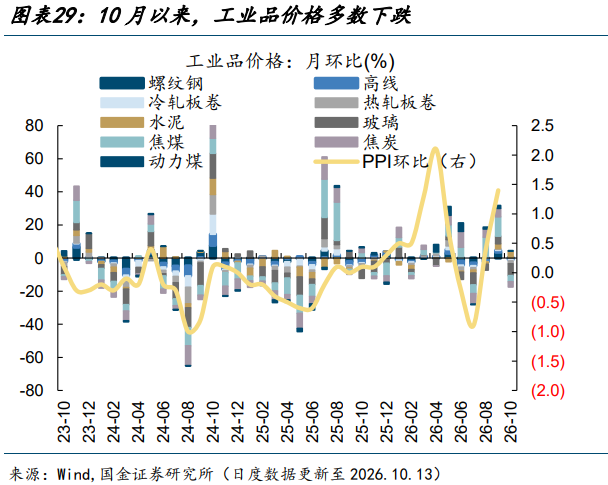
10月以来,工业品价格多数下跌。本月工业品价格环比仅螺纹钢、水泥、动力煤上涨;其他工业品价格普遍下跌。
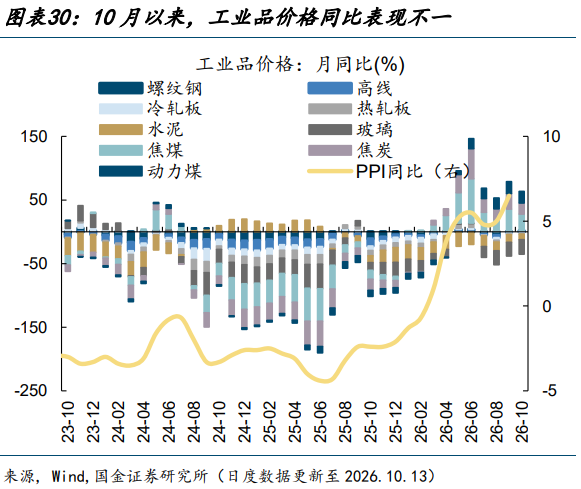
10月以来,工业品价格同比表现不一。螺纹、线材、热轧、水泥价格同比上行,冷轧、玻璃、焦煤、焦炭、动力煤价格同比下行。
风险提示:统计口径误差。数据统计大多为抽样,恐与现实情况有些许出入。
+
报告信息
证券研究报告:《轮胎开工率降至春节外新低——2026年10月第2周》
对外发布时间:2026年10月14日
报告发布机构:国金证券股份有限公司
证券分析师:尹睿哲
SAC执业编号:S1130525030009
邮箱:yinruizhe@gjzq.com.cn
证券分析师:赵心茹
SAC执业编号:S1130525030010
邮箱:zhaoxinru@gjzq.com.cn
精彩评论